Ceļu kvalitātes ietekme uz piegādes izmaksām

Materiālu piegādes izmaksas Baltijas reģionā bieži tiek analizētas caur degvielas cenu, autoparka vai darbaspēka prizmu, taču praksē vismaz tikpat liels “neredzamais” izmaksu bloks ir ceļu infrastruktūras kvalitāte. Īpaši tas attiecas uz reģionālajiem un lauku ceļiem, kur pārvadājumi sākas vai beidzas, karjeros, ražotnēs, noliktavās, meža ceļu mezglos un objektos ārpus maģistrālēm.

Šī raksta mērķis ir skaidri parādīt, kā ceļu stāvoklis ietekmē loģistikas pašizmaksu, termiņu stabilitāti un tehnikas nolietojumu, kā arī iezīmēt praktiskus risinājumus ilgtermiņa uzlabojumiem Baltijā. Teksts būs noderīgs būvniecības, transporta un ražošanas profesionāļiem, kuri plāno budžetus, slēdz piegādes līgumus un vēlas prognozējamus riskus arī ārpus Rīgas–Tallinas–Viļņas koridora.

Kāpēc ceļu kvalitāte tieši pārvēršas piegādes izmaksās (un kāpēc to nevajag ignorēt)

Latvijā tipiska situācija ir šāda. Galvenais maršruts pa valsts galveno autoceļu ir labā stāvoklī, bet pēdējie 10–30 km līdz objektam ved pa reģionālajiem posmiem ar plaisām, risēm, ātruma ierobežojumiem un pavasara šķīdoņa slodzes limitiem. Tieši šajā “pēdējā posma” zonā rodas lielākā daļa izmaksu svārstību, papildu stundas, lielāks degvielas patēriņš, straujāks riepu un piekares nolietojums, kā arī paaugstināts kravas bojājumu risks.

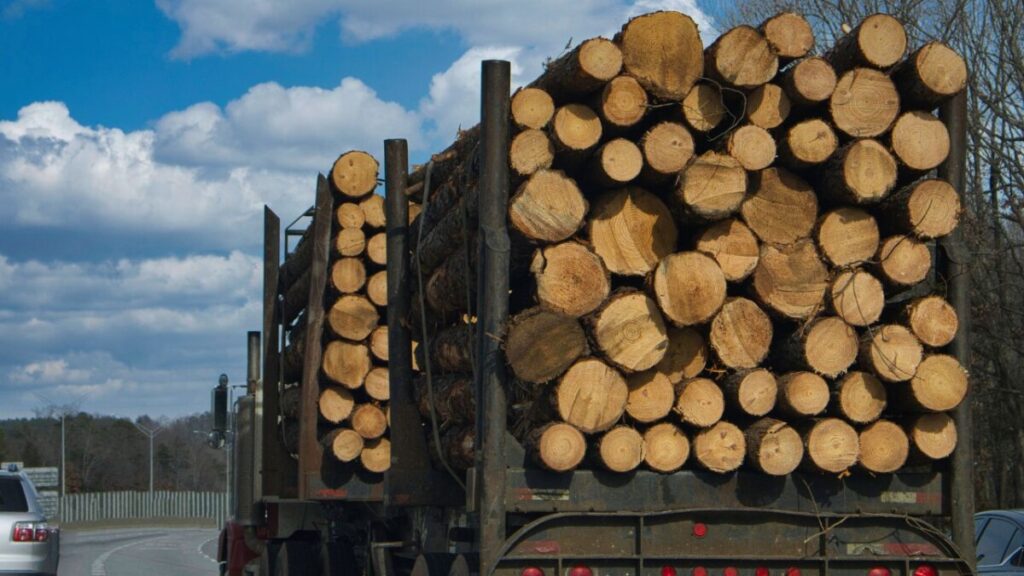
Īpaši asi to izjūt beramo materiālu, betona un asfaltbetona piegādēs, kur laika logs ir šaurs un dīkstāve maksā dārgi visiem ķēdes dalībniekiem. Mežsaimniecībā un šķeldas loģistikā ceļu nestspēja un seguma noturība tiešā veidā ietekmē pakalpojuma cenu, tāpēc diskusija par mežizstrādes cenu praksē vienmēr nonāk līdz jautājumam, pa kādiem ceļiem tehnikai un transportam jāpārvietojas un cik mēnešus gadā tas ir droši un legāli ar pilnu kravu.

Profesionāls padoms. Piegāžu tāmi nevajadzētu balstīt tikai uz kilometru skaitu. Tāmē ieteicams iekļaut “ceļa kvalitātes koeficientu” pēdējiem 10–30 km (faktiskais braukšanas laiks, vidējais ātrums, sezonālie ierobežojumi, iespējamie apbraucamie ceļi) un to saskaņot ar pasūtītāju pirms līguma noslēgšanas. Tas ir viens no vienkāršākajiem veidiem, kā novērst strīdus par kavējumiem un papildu izmaksām.
Galvenie izmaksu faktori un risinājumi ilgtermiņā Baltijas reģionā

Ceļu kvalitātes ietekme uz piegādes cenu nav viens izolēts faktors, bet gan savstarpēji saistītu elementu kopums, kas katrā piegādē summējas. Lai izmaksas padarītu prognozējamas, uzņēmumiem jāstrādā gan ar operatīviem datiem, gan ar līgumu struktūru, savukārt publiskajam sektoram ar mērķētām investīcijām kravu plūsmu koridoros. Zemāk apkopoti būtiskākie izmaksu avoti un praktiski risinājumi.

Tiešās izmaksas, degviela, laiks un autoparka nolietojums

Slikts ceļa segums nozīmē zemāku vidējo ātrumu un augstāku degvielas patēriņu, bet vēl būtiskāk, straujāku tehnikas mezglu nolietojumu. Ja maršrutā regulāri ir rises, bedres un ilgstošas vibrācijas zonas, ekspluatācijas izmaksas pieaug “pakāpienos”, biežāka riepu maiņa, savirzes regulēšana, piekares remonti, piekabju šarnīru un hidraulikas bojājumi. Rezultātā pārvadātājs iekļauj risku tarifā vai nosaka augstāku minimālo pasūtījuma apjomu.

Efektīvs risinājums uzņēmuma līmenī ir maršrutu izvērtēšana pēc faktiskā cikla laika (round trip time), nevis tikai pēc attāluma kilometros. Vēlams uzturēt iekšējo “problemātisko posmu karti”, kur redzama sezonalitāte un biežākie bojājumi. Publiskās infrastruktūras līmenī ilgtermiņa ieguvums rodas no nestspējas paaugstināšanas reģionālajos savienojumos ar ražošanu un resursu ieguvi, nevis tikai no virskārtas kosmētiskas atjaunošanas.

Netiešās izmaksas, termiņu nestabilitāte un līgumsodi

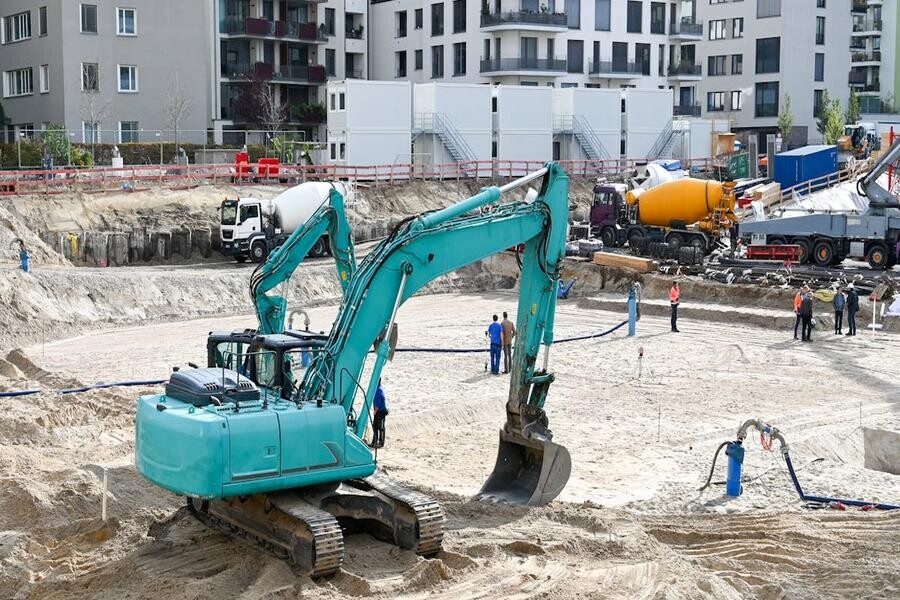
Piegādes izmaksas ietver ne tikai transportēšanu, bet arī dīkstāves objektā, betona sūknis gaida maisījumu, brigāde gaida šķembas, asfaltētāji gaida maisījuma piegādi. Ja ceļa kvalitāte izjauc grafiku, tiek zaudēts darba laiks un bieži jāsedz papildu izmaksas par pārceltu tehniku vai pārplānotām maiņām. Projektos ar saspringtiem termiņiem tas var radīt ķēdes reakciju visā būvdarbu grafikā.

Praktisks risinājums ir līgumos definēt skaidrus KPI un risku sadalījumu, kas ņem vērā objektīvus maršruta ierobežojumus. Ja piegāde notiek caur problemātisku ceļa posmu, jāparedz sezonālie riski, maksimāli pieļaujamais kavējums bez soda un alternatīvie maršruti. Šādu pieeju var stiprināt ar finanšu risku kontroles rīkiem, kas palīdz savlaicīgi identificēt novirzes un novērst to pāraugšanu tiešos zaudējumos.

Kravas bojājumi un kvalitātes riski

Jo sliktāks ceļa segums, jo lielāka vibrācija un līdz ar to augstāks kravas bojājumu risks. Beramajiem materiāliem tas nozīmē zudumus vai izbirumus, betonam un asfaltbetonam temperatūras un laika loga zaudēšanu, savukārt rūpnieciski ražotiem elementiem mikrobojājumus un papildu prasības iepakojumam. Šie faktori tieši ietekmē gan kvalitāti, gan izmaksas.

Risinājums ir divējāds. Pārvadātājiem jānodrošina atbilstoši stiprinājumi, pareiza ass slodzes sadale un reālistiski ātruma režīmi, bet pasūtītājiem un publiskajam sektoram jāfokusējas uz industriālo zonu un karjeru piekļuves ceļu uzlabošanu. Tieši šajos posmos ieguldījumi rada vislielāko ekonomisko atdevi.

Reģionālie un lauku ceļi kā “pēdējās jūdzes” izmaksu dzinējs

Baltijā galvenās maģistrāles tiek pakāpeniski attīstītas, taču materiālu loģistikā izšķiroša ir piekļuve objektam. Ja pievedceļiem ir zema nestspēja vai nepietiekama drenāža, rodas sezonāli slodzes ierobežojumi, apbraucamie maršruti un mazāks reisu skaits dienā. Tas paaugstina cenu par tonnu vai kubikmetru un tieši ietekmē būvniecības tāmes un pakalpojumu tarifus.

Ilgtermiņa risinājums nav tikai bedrīšu lāpīšana, bet konstruktīvo kārtu atjaunošana un ūdens režīma sakārtošana. Investīciju prioritātes profesionāli būtu jābalsta uz kravu intensitāti un ekonomisko pienesumu, nevis tikai administratīvajiem rādītājiem.

Uzturēšanas politika un investīciju konsekvence

Ceļu uzturēšanā atlikti sīkremonti bieži pārvēršas kapitālos pārbūves projektos nākotnē. Baltijas klimatā sasalšanas–atkušanas cikli un mitrums paātrina seguma degradāciju, padarot izmaksas neprognozējamas. Tas ietekmē arī loģistikas tarifus, jo uzņēmumi risku iekļauj cenā.

Svarīga ir plānošanas konsekvence un skaidras prioritātes. Plašākā kontekstā infrastruktūras izvēles atspoguļojas arī publiskajās diskusijās, piemēram, par satiksmes politikas izvēles, kas parāda, ka nekonsekventa rīcība ilgtermiņā izmaksā visvairāk.

Ko uzņēmumi var darīt jau tagad

Uzņēmumu rīcībā ir trīs praktiski instrumenti izmaksu kontrolei. Pirmais, sistemātiska maršrutu datu analīze (GPS dati, faktiskais cikla laiks, dīkstāves iemesli, sezonālie riski). Otrais, iepirkumos definēts servisa līmenis ar skaidriem piegādes logiem un kavējumu procedūrām. Trešais, kvalitatīvi organizēta piekļuve būvlaukumam, tostarp pagaidu segumi un loģistikas plūsmas plānošana.

Baltijas mērogā nozīmīga ir arī nozares spēja vienoti definēt kritiskos kravu koridorus, no karjeriem un meža masīviem līdz ražotnēm un ostām. Tas ļauj publiskajām investīcijām piešķirt skaidru ekonomisko pamatojumu un pārvērst infrastruktūru par konkurētspējas instrumentu.

Ceļu kvalitātes ietekme uz piegādes ekonomiku Baltijā

Ceļu infrastruktūras kvalitāte tieši ietekmē piegādes izmaksas caur laiku, degvielu un tehnikas nolietojumu, bet netieši, caur termiņu nestabilitāti un kvalitātes riskiem. Lielākais izmaksu pieaugums visbiežāk rodas “pēdējā posmā” pa reģionālajiem un lauku ceļiem, kur sezonālie ierobežojumi un nestspējas problēmas samazina reisu skaitu un paaugstina tarifus. Tāpēc arī mežsaimniecībā pakalpojuma izmaksas cieši saistītas ar ceļu caurbraucamību, un mežizstrādes cena praksē bieži atspoguļo infrastruktūras kvalitāti.

Ilgtermiņa uzlabojumi Baltijā prasa pārorientēšanos no kosmētiskas lāpīšanas uz nestspējas un drenāžas uzlabošanu kravu koridoros. Uzņēmumu līmenī ātrākais ieguvums panākams ar datu analīzi, skaidriem līguma nosacījumiem un pārdomātu piekļuves organizēšanu objektiem. Ja publiskās investīcijas un privātā loģistikas disciplīna virzās vienā virzienā, piegādes izmaksas kļūst prognozējamākas un reģiona konkurētspēja kļūst spēcīgāka.
Digitālie risinājumi finanšu risku kontrolei

Būvniecības projektu finanšu riski reti sākas ar “lielu katastrofu”, tie parasti ielavās pakāpeniski, kavēti apstiprinājumi, nepilnīgas tāmes, neatbilstības apakšuzņēmēju rēķinos, iztrūkstoši aktu dati vai vienkārši pārāk vēla reakcija uz naudas plūsmas caurumiem. Rezultāts ir pazīstams, pieaug soda naudas, pasliktinās attiecības ar piegādātājiem, un gala posmā cieš kredītvēsture, kas ietekmē gan uzņēmuma finansējuma cenu, gan spēju startēt nākamajos projektos.

Šī raksta mērķis ir praktiski parādīt, kā digitālie risinājumi (ERP, projektu kontrole, e‑rēķini, datu analītika un automatizācija) ļauj savlaicīgi identificēt finanšu riskus un “noķert” problēmas, pirms tās pārvēršas par maksājumu kavējumiem un reputācijas zaudējumu. Tas noderēs projektu vadītājiem, finanšu direktoriem, būvdarbu vadītājiem un uzņēmumu īpašniekiem būvniecības, transporta un ražošanas sektoros, kuri vēlas pārvaldīt risku ar datiem, nevis intuīciju.

Kāpēc finanšu risks būvniecībā jāķer reāllaikā, nevis mēneša slēgumā

Būvniecībā marža bieži ir šaura, bet izdevumu dinamika ir strauja, tehnika, darbaspēks, loģistika, materiāli un apakšuzņēmēji veido būtisku iknedēļas naudas plūsmas slodzi. Ja izmaksu novirzes vai kavējumi tiek pamanīti tikai mēneša slēgumā, faktiski esat nokavējuši 2 līdz 4 nedēļas, kuru laikā problēma var izaugt līdz līgumsaistību pārkāpumam vai steidzamai aizņemšanās nepieciešamībai.

Tipisks piemērs no Baltijas prakses, ģenerāluzņēmējs izpilda apjomu, bet pasūtītāja apmaksas grafiks “aizslīd” par 15 līdz 30 dienām, kamēr apakšuzņēmēji un piegādātāji prasa samaksu atbilstoši saviem termiņiem. Šādā situācijā digitāla kontrole pār faktisko progresu, apstiprinājumu statusu un prognozēto naudas plūsmu ir izšķiroša, jo tā ļauj agrīni pārbīdīt maksājumu prioritātes, aktivizēt rēķinu finansēšanu vai laikus pārrunāt grafiku.

Profesionāls padoms, izveidojiet “iknedēļas finanšu satiksmes luksoforu” katram projektam, 5 līdz 7 KPI (piemēram, apstiprināto aktu īpatsvars, neapmaksāto rēķinu novecošana, prognozētais cash gap 14 dienām uz priekšu, izmaiņu darbu summa pret budžetu), kurus sistēma atjauno automātiski. Ja šie rādītāji tiek pārskatīti reizi nedēļā un balstās uz reāliem datiem, risks tiek vadīts, pirms tas kļūst par kredītvēstures problēmu.

Digitālie risinājumi finanšu risku kontrolei, faktori un praktiski soļi

Digitālā finanšu kontrole nav par “vēl vienu programmu”. Tā ir par vienotu datu ķēdi, no līguma un tāmes līdz izpildei objektā, rēķinam, maksājumam un prognozei. Jo ātrāk dati pārvēršas konkrētos lēmumos, jo mazāk iespēju projektam nonākt parādsaistību spirālē, kas parasti arī ir mehānisms, kā pasliktinās kredītvēsture.

Vienots budžets un faktiskās izmaksas vienā sistēmā (ERP un projektu kontrole)

Pirmais finanšu risks rodas brīdī, kad budžets dzīvo Excel failā, materiālu pasūtījumi e‑pastā, bet rēķini grāmatvedības programmā bez sasaistes ar objektu un pozīcijām. Digitāls risinājums nozīmē, ka budžeta pozīcijas, līguma summas, izmaiņu darbi, pasūtījumi un rēķini ir sasaistīti ar vienotu projekta struktūru (WBS vai kodu sistēmu).

Praksē tas ļauj redzēt izmaksu novirzes pa apakšpozīcijām, nevis tikai “objekts kopā”, nepieļaut rēķina apmaksu bez piesaistes konkrētai pozīcijai un apjoma pamatojumam, kā arī automātiski salīdzināt pasūtīto, saņemto un apmaksāto. Daudzi Baltijas uzņēmumi sāk ar vienkāršu principu, viena projekta kodu sistēma visos dokumentos, un tas ir efektīvs pamats turpmākai analītikai bez manuālas datu “salīmēšanas”.

Reāllaika naudas plūsmas prognoze un agrīnie brīdinājumi

Kredītvēsture visbiežāk cieš nevis tāpēc, ka uzņēmums nav dzīvotspējīgs, bet tāpēc, ka īstermiņā pietrūkst likviditātes. Digitālie rīki ļauj veidot naudas plūsmas prognozi, balstoties uz pasūtītāja maksājumu grafiku un aktu apstiprinājumu statusu, apakšuzņēmēju līgumu termiņiem, rēķinu novecošanu un plānoto darbu grafiku.

Ja sistēma rāda, ka pēc 10 līdz 14 dienām būs negatīva naudas plūsma, vadībai vēl ir laiks rīkoties, pārrunāt grafikus, koriģēt maksājumu prioritātes vai izmantot rēķinu finansēšanu. Plašākā kontekstā šādi risinājumi ir cieši saistīti ar finanšu pieejamību kā priekšnoteikumu uzņēmumu izaugsmei un stabilai attīstībai.

Automatizēta rēķinu un apstiprinājumu plūsma (3-way match) kā anti-riska standarts

Liela daļa “dārgo” kļūdu rodas procesā, rēķins neatbilst pasūtījumam, apjoms nav pieņemts, bet apmaksa jau veikta. Digitāli to novērš ar 3-way match principu (pasūtījums–saņemšana/izpilde–rēķins) un skaidru apstiprināšanas ķēdi.

Rezultātā samazinās strīdi ar piegādātājiem, rēķini netiek kavēti “aizmirsta e‑pasta” dēļ un mēneša slēgumā ir mazāk pārsteigumu. Būvniecības projektos tas ir būtisks kredītvēstures aizsardzības instruments, jo disciplinēti un caurspīdīgi apstiprinājumi padara maksājumus paredzamus.

Datu analītika, noviržu signāli pirms tās kļūst par zaudējumiem

Ja dati ir strukturēti, nākamais līmenis ir analītika, ne tikai “kas notika”, bet arī “kas notiks”. Automātiski indikatori var signalizēt par pārmērīgu izmaiņu darbu īpatsvaru bez līgumiskas apstiprināšanas, sistemātiskām korekcijām no konkrēta apakšuzņēmēja vai materiālu izmaksu kāpumu, kas apsteidz fizisko progresu.

Šādi signāli ļauj rīkoties pirms zaudējumi kļūst neatgriezeniski. Praksē uzņēmumi bieži sāk ar vienkāršu BI paneli, taču izšķiroša ir datu disciplīna, regulāra, vienota un pārbaudāma informācijas ievade visos projektos.

Kredītvēsture, finansējums un mājokļa kredīts

No uzņēmuma vadības skatpunkta kredītvēsture tieši ietekmē finansējuma pieejamību, procentu likmes un partneru uzticību. Būvniecībā tas nozīmē spēju saņemt bankas garantijas, apgrozāmo līdzekļu līnijas vai pārfinansēt tehniku laikā, kad tirgus kļūst saspringts.

Ja uzņēmuma maksājumu disciplīna kļūst svārstīga, vadībai nereti jāiesaista arī personiskie resursi, un aktualizējas privātās finanšu izvēles. Tādēļ ir vērts saprast, kā tiek vērtēti nosacījumi un alternatīvas, izvēloties mājokļa kredītu, uzņēmuma un privātā finanšu reputācija praksē bieži ir cieši saistītas.

Minimālais ieviešanas plāns 30–60 dienām

Lai digitālie risinājumi tiešām mazinātu kredītvēstures pasliktināšanās risku, ieviešanai jābūt mērķētai uz konkrētiem riskiem, nevis funkciju sarakstu. Pirmais solis ir vienoties par projekta kodu sistēmu un budžeta struktūru, pēc tam ieviest rēķinu apstiprinājumu plūsmu ar automātiskiem atgādinājumiem un eskalācijām.

Nākamais solis ir izveidot 5 līdz 7 KPI paneli ar automātisku atjaunošanos un pievienot naudas plūsmas prognozi 4 līdz 8 nedēļām uz priekšu. Šāda pieeja ātri dod taustāmu efektu, mazāk neparedzētu maksājumu, mazāk konfliktu un vairāk laika stratēģiskiem lēmumiem.

Galvenās atziņas, kā digitāli noķert risku pirms kavējumiem un reputācijas krituma

Digitālie risinājumi būvniecībā visvairāk atmaksājas brīdī, kad tie savieno budžetu, izpildi un maksājumus vienā datu plūsmā. Tas ļauj pamanīt novirzes laikā, kad tās vēl ir vadāmas, ar grafika korekcijām, izmaiņu darbu apstiprināšanu vai naudas plūsmas izlīdzināšanu. Labi strukturēta apstiprinājumu ķēde un 3-way match princips būtiski samazina nepamatotu vai kavētu maksājumu risku.

Kredītvēstures pasliktināšanās parasti ir slikti organizētu procesu un nepietiekamas prognozēšanas sekas, nevis viena neveiksmīga mēneša rezultāts. Ja uzņēmums strādā ar reāllaika KPI, naudas plūsmas prognozi un automatizētu rēķinu apriti, finanšu risks tiek identificēts savlaicīgi un pārvērsts konkrētā rīcībā. Būvniecības nozarē tas nozīmē mazāk kavējumu, stabilāku finansējumu un drošāku attīstību arī mainīgos tirgus apstākļos.


Kā sagatavot cirsmu pārdošanai efektīvi

Cirsmas pārdošana nav tikai “koki uz saknes”, tā ir projekta vadība ar skaidru mērķi, pārdot pareizo apjomu, pareizajā kvalitātē, ar korekti noformētiem dokumentiem un par tirgum atbilstošu cenu. Ja šajā posmā paļaujas uz aptuveniem pieņēmumiem, risks ir ļoti praktisks, neatgūtas izmaksas, pārāk zema cena vai strīdi par sortimentiem un izstrādes nosacījumiem.

Šajā rakstā soli pa solim parādīšu, kā sagatavot cirsmu pārdošanai efektīvi, izmantojot kalkulatoru un tirgus informāciju. Tas noderēs būvniecības, transporta un ražošanas nozares profesionāļiem, kuri mežu uztver kā aktīvu ar skaidri prognozējamu naudas plūsmu, nevis kā “kaut ko, ko kādreiz vajadzēs sakopt”.

Kāpēc cirsmas sagatavošana šobrīd ir īpaši svarīga

Praksē bieži redzu vienu atkārtotu kļūdu, cirsma tiek “izlikta tirgū”, pirms ir saprasts reālais sortimentu sadalījums un izstrādes loģistika. Rezultātā pircējs cenā iekļauj riska rezervi, un īpašnieks to apmaksā ar zemāku piedāvājumu, pat ja audze objektīvi ir kvalitatīva.

Piemērs no ikdienas, divas līdzīgas egļu audzes, bet vienai ir laba piekļuve un ērta krautuve, savukārt otrai ir mīkstas grunts posms un ierobežots izvešanas periods. Ja šos faktorus neiekļaujat aprēķinos un sarunās, pircējs to izdarīs jūsu vietā un cenu samazinās atbilstoši saviem riskiem.

Profesionāls padoms, pirms runāt par cenu, nofiksējiet “trīs pamatus”, apjomu pa sortimentiem, reālo piekļuvi un izvešanas iespējas, kā arī juridisko gatavību. Tikai pēc tam kalkulators kļūst par instrumentu peļņas plānošanai, nevis par tabulu, kas rada maldīgu priekšstatu par vērtību.

Praktiskais ceļvedis, faktori un risinājumi, lai cirsmu pārdotu ar skaidru matemātiku

Sagatavošana pārdošanai sākas ar strukturētu datu ievākšanu un beidzas ar pārskatāmu, salīdzināmu piedāvājumu pircējiem. Zemāk ir struktūra, ko iesaku izmantot kā kontrolsarakstu, lai kalkulators balstītos realitātē, bet tirgus informācija balstītos objektīvos rādītājos.

Datu ievākšana, kas jāzina pirms jebkura kalkulatora

Kalkulators ir tik labs, cik kvalitatīvi ir ievaddati. Minimālais komplekts saprotamam aprēķinam ir sugu sastāvs, krūšaugstuma caurmēri un augstumi (vai aktuāli taksācijas dati), audzes vecums, paredzamais sortimentu sadalījums un piekļuves apstākļi.

Ja rīcībā ir veca inventarizācija, to var izmantot kā sākumpunktu, taču pirms pārdošanas nepieciešams realitātes pārbaudījums dabā. Tieši šajā brīdī atklājas atšķirība starp “papīra m³” un faktiski iegūstamo apjomu, īpaši, ja ir bojājumi, trupes riski vai robežu precizitātes jautājumi.

Ieteikums, atsevišķi nofiksējiet krautuves vietu, piebraucamā ceļa nestspēju un sezonālos ierobežojumus. Tas tieši ietekmē pircēja izmaksas un līdz ar to arī to, kā veidojas mežizstrādes cena jūsu objektam.

Ja neesat pārliecināts par audzes kvalitāti vai potenciālu, pirms pārdošanas vērts iziet cauri arī ceļvedim par meža potenciāla izvērtēšanu, lai kalkulatorā balstītos uz objektīviem, nevis pieņēmumiem.

Dokumenti un juridiskā gatavība, lai pircējs nerēķina risku “pa virsu”

Lai cirsmu pārdotu bez papildu “drošības atlaides”, pircējam jāredz, ka darījums ir juridiski un praktiski izpildāms. Tas nozīmē sakārtotas īpašuma tiesības, skaidras robežas, atbilstoši noformētu ciršanas ieceri vai atļauju, kā arī precīzi definētus nosacījumus par termiņiem un atbildībām.

Ja dokumenti ir nepilnīgi, pircēji parasti rīkojas divējādi, vai nu atturas no dalības, vai arī piedāvā cenu ar būtisku riska rezervi. No biznesa viedokļa tā ir dārga kļūda, ko iespējams novērst vēl pirms pirmā piedāvājuma saņemšanas.

Šeit būtiski saprast, ka mežizstrādes cena nav tikai “zāģēšanas izmaksas”, bet kopējā riska un organizācijas izmaksu summa. Jo skaidrāki nosacījumi un dokumentācija, jo mazāka nenoteiktība un augstāka gala cena.

Kalkulators, kā no apjoma nonākt līdz reālai pārdošanas cenai

Efektīvs kalkulators cirsmas pārdošanā veic trīs funkcijas, pārvērš audzes datus sortimentos, piemēro tirgus cenas katram sortimentam un atņem paredzamās izmaksas un riskus. Tas dod iespēju argumentēti izvērtēt pircēja piedāvājumu, nevis paļauties uz intuīciju.

Praktiska pieeja ietver cenu scenāriju izveidi (konservatīvs, bāzes un optimistisks), korekcijas koeficientus piekļuvei un grunts apstākļiem, kā arī reālistisku skatījumu uz sortimentu proporcijām. Labāk precīzs, piesardzīgs aprēķins nekā optimistisks maksimums, kas tirgū nav sasniedzams.

Šāda pieeja palīdz skaidri redzēt, kur pircēja piedāvājums ir objektīvs un kurā brīdī cena vienkārši atspoguļo mēģinājumu nopirkt lētāk. Kalkulators kļūst par sarunu instrumentu, nevis tikai iekšēju aprēķinu.

Kur izdevīgi pārdot cirsmu, izsole pret tiešo darījumu

Jautājums “Kur izdevīgi pārdot cirsmu?” praksē ir par konkurenci un caurskatāmību. Tiešais darījums var būt ātrs, taču tas reti atklāj, cik tirgus patiesībā ir gatavs maksāt par konkrētās cirsmas parametriem un riskiem.

Lai saprastu, kā praksē pārdot koksni izdevīgi un nepaļauties tikai uz vienu piedāvājumu, ir vērts analizēt dažādus realizācijas kanālus un cenu veidošanās principus.

Konkurences radīšana starp pircējiem disciplinē cenu un dod atsauces punktu salīdzinājumam ar kalkulatora rezultātiem. Pat ja beigās izvēlaties vienu sadarbības partneri, izsoles mehānisms palīdz izvairīties no pārdošanas par zemu cenu.

Izmaksu puse, kā mežizstrādes cena ietekmē jūsu neto rezultātu

Lai korekti novērtētu pārdošanas izdevīgumu, jāanalizē neto ieņēmumi pēc izstrādes un loģistikas izmaksām. Mežizstrādes cena mainās atkarībā no sezonas, tehnikas pieejamības, grunts apstākļiem, attālumiem līdz realizācijas vietām un prasībām par teritorijas sakopšanu.

Ja vēlaties profesionāli salīdzināt pakalpojuma sniedzējus, izmantojiet šo resursu par mežizstrādes cenu un izvēles kritērijiem. Tas palīdz aprēķinos iekļaut ne tikai “eiro par m³”, bet arī kvalitātes, termiņu un riska ietekmi uz gala rezultātu.

Svarīgi mežizstrādes cenu kalkulatorā sadalīt pa pozīcijām, izstrāde, pievešana, ceļu sakārtošana, krautuve, sezonālie riski. Tas ļauj precīzāk saprast, kas veido izmaksu starpību un kur iespējamas optimizācijas iespējas.

Praktiski akcenti veiksmīgai cirsmas pārdošanai

Labi sagatavota cirsma pārdošanai ir tāda, kur pircējam nav jāmin ne apjoms, ne piekļuve, ne juridiskie riski. Kalkulators šajā procesā nav formalitāte, bet finanšu modelis ar skaidriem scenārijiem un pieņēmumiem. Jo precīzāki ievaddati un dokumenti, jo mazāk vietas paliek riska atlaidēm cenā. Rezultātā īpašnieks iegūst prognozējamāku un bieži arī augstāku gala ienākumu.

Ja jānosaka prioritātes, tad secība ir šāda, vispirms dati un juridiskā kārtība, pēc tam tirgus salīdzinājumi un tikai tad sarunas par cenu. Atbilde uz jautājumu “Kur izdevīgi pārdot cirsmu?” gandrīz vienmēr saistīta ar konkurenci un caurskatāmību. Paralēli vienmēr analizējiet mežizstrādes cenu kā būtisku izmaksu komponenti. Tieši šo faktoru kombinācija nosaka, vai darījums būs izcils vai tikai viduvējs.


Apaļkoksnes eksporta krituma iemesli Latvijā

Apaļkoksnes eksporta kritums Latvijā ietekmē visu ķēdi no izejmateriālu pieejamības līdz gala izmaksām būvniecībā un ražošanā. Profesionāļiem šajā jomā ir svarīgi saprast ne tikai faktu, ka eksports samazinās, bet arī iemeslus un to, kā tas maina tirgus loģiku.

Šajā rakstā tiek analizēts vairāk nekā 22% kritums apaļkoksnes eksportā, skaidrojot galvenos tā cēloņus.

Eksporta krituma iemesls

2025. gadā Latvijā apaļkoksnes eksports samazinājās par vairāk nekā 1 miljonu kubikmetru jeb aptuveni 22%. Tajā pašā laikā kopējais meža nozares eksports saruka tikai par 1,6%, kas parāda, ka problēma nav visā nozarē, bet konkrēti apaļkoksnes segmentā.

Vienlaikus citos segmentos redzama stabilitāte vai pat pieaugums. Zāģmateriālu eksports pieauga, saplākšņa eksports arī uzrādīja pozitīvu dinamiku, kas nozīmē, ka pieprasījums pēc pārstrādātiem produktiem saglabājas. Tādējādi apaļkoksnes kritums norāda uz strukturālām izmaiņām, nevis vienkāršu tirgus ciklu.

Īstermiņa risinājums ar ilgtermiņa sekām

Mizgrauža bojājumi egļu audzēs būtiski ietekmēja tirgu. Liels apjoms bojātas koksnes tika ātri izcirsts, taču šī koksne bieži neatbilda augstas kvalitātes pārstrādes prasībām Latvijā. Rezultātā tā tika eksportēta kā izejmateriāls, nevis izmantota vietējā ražošanā.

Tas radīja situāciju, kurā īstermiņā tika risināta mežu veselības problēma, bet ilgtermiņā samazināta pievienotā vērtība. Vietējās zāģētavas bieži izvēlas kvalitatīvāku izejmateriālu, kamēr eksporta tirgi, īpaši Āzijā, ir elastīgāki attiecībā uz kvalitāti.

Eksporta virzienu maiņa

Svarīgs aspekts ir eksporta pārorientācija uz Ķīnu. Kamēr Eiropas tirgos pieprasījums stagnē, Āzijas tirgus spēj absorbēt lielus apjomus, taču par zemāku cenu un ar mazāku pievienoto vērtību.

Šī pārorientācija rada vairākus riskus. Pirmkārt, pieaug atkarība no viena tirgus. Otrkārt, papildu maksājumi par nepārstrādātas koksnes eksportu ārpus Eiropas Savienības var būtiski samazināt šādu darījumu ekonomisko izdevīgumu. Tas nozīmē, ka pašreizējais modelis var kļūt nefunkcionāls jau tuvākajos gados.

Kāpēc koksne netiek pārstrādāta Latvijā

Lai gan Latvijā ir attīstīta kokrūpniecība, ne visa koksne tiek pārstrādāta uz vietas. Viens no iemesliem ir izejmateriāla kvalitāte, jo mizgrauža bojātā koksne ne vienmēr ir piemērota efektīvai pārstrādei. Papildus tam būtiska loma ir izmaksām. Enerģija, darbaspēks un loģistika nereti padara eksportu izdevīgāku nekā pārstrādi.

Svarīgs faktors ir arī uzņēmumu biznesa modeļi. Daļa tirgus dalībnieku koncentrējas uz tirdzniecību, kas nodrošina ātrāku naudas plūsmu nekā ražošana. Tāpat investīcijas pārstrādes jaudās prasa stabilu pieprasījumu, kas stagnējošā tirgū nav garantēts. Rezultātā Latvija bieži eksportē izejvielu, bet importē produktus ar augstāku pievienoto vērtību.

Vienlaikus jāuzsver, ka Latvijai joprojām ir būtisks meža potenciāls, kas šobrīd netiek pilnībā izmantots. Mežu resursu pieejamība, ģeogrāfiskais novietojums un esošā kokrūpniecības infrastruktūra rada priekšnoteikumus augstākas pievienotās vērtības produktu attīstībai. Tas attiecas ne tikai uz klasiskajiem zāģmateriāliem, bet arī uz inovatīviem būvniecības risinājumiem, koka konstrukcijām un industriāliem koksnes produktiem.

Galvenais izaicinājums nav resursu trūkums, bet gan spēja tos efektīvi pārstrādāt un noturēt vērtības radīšanu Latvijā. Ja tuvākajos gados tiks mērķtiecīgi attīstīta pārstrāde un uzlabota izmaksu efektivitāte, meža nozare var kļūt par vēl nozīmīgāku balstu būvniecības un ražošanas sektoram.

Meža nozares eksports

Kopējais meža nozares eksports 2025. gadā sasniedza 3,44 miljardus eiro, kas ir neliels samazinājums salīdzinājumā ar iepriekšējo gadu. Šo kritumu galvenokārt noteica cenu samazinājums, nevis eksporta apjomu sarukums, kas skaidri norāda uz stagnējošu, bet funkcionējošu tirgu. Tas nozīmē, ka pieprasījums nav pazudis, taču peļņas maržas kļūst šaurākas un jutīgākas pret izmaksu svārstībām.

Vienlaikus importa pieaugums signalizē par pieaugošu konkurenci un papildu spiedienu uz vietējiem ražotājiem. Šādos apstākļos izšķiroša nozīme ir izmaksu disciplīnai visā vērtības ķēdē, sākot no mežizstrādes līdz loģistikai un pārstrādei. Tieši mežizstrādes cenas kļūst par vienu no galvenajiem faktoriem, kas ietekmē gala produkta konkurētspēju, un uzņēmumiem arvien rūpīgāk jāizvērtē, kā optimizēt šīs izmaksas, nezaudējot kvalitāti un piegādes stabilitāti.

Papildus tam būtiska loma ir mežizstrādes sezonalitātei, kas tieši ietekmē izmaksu dinamiku gada griezumā. Ziemas periodā, kad augsne ir sasalusi, darbi norit efektīvāk un ar zemākiem riskiem, kas ļauj samazināt vienības izmaksas. Savukārt pavasara un rudens mitruma laikā piekļuve cirsmām kļūst sarežģītāka, palielinās tehnikas noslodze un izmaksas uz vienu kubikmetru. Rezultātā mežizstrādes cenas svārstās atkarībā no sezonas, pieprasījuma un pieejamās kapacitātes.

Imports kā signāls tirgus disbalansam

Interesanti, ka paralēli eksporta kritumam pieaug apaļkoksnes imports. Piemēram, skujkoku apaļkoksnes imports no Lietuvas būtiski palielinājās, kas liecina par tirgus disbalansu. No vienas puses, Latvija eksportē koksni, no otras puses importē līdzīgu izejmateriālu.

Tas var būt saistīts ar cenu starpībām, loģistikas optimizāciju vai konkrētu pārstrādes vajadzību nodrošināšanu. Šāda situācija norāda, ka tirgus nav pilnībā efektīvs un tajā pastāv iespējas optimizācijai.

Ko tas nozīmē būvniecības un ražošanas profesionāļiem

Būvniecības un ražošanas uzņēmumiem šī situācija nozīmē lielāku nenoteiktību, bet vienlaikus arī iespējas. Materiālu cenas var kļūt svārstīgākas, un piegādes ķēdes mazāk prognozējamas. Tajā pašā laikā lokāls piedāvājuma pieaugums var radīt izdevīgus iepirkuma brīžus.

Praktiski tas nozīmē nepieciešamību elastīgāk plānot iepirkumus, diversificēt piegādātājus un rūpīgi sekot tirgus tendencēm. Uzņēmumi, kas spēj ātri reaģēt, var iegūt būtisku konkurences priekšrocību.

Strukturāla problēma nevis īslaicīgs kritums

Apaļkoksnes eksporta kritums Latvijā ir vairāku savstarpēji saistītu faktoru rezultāts. Mizgrauža ietekme, tirgus stagnācija Eiropā, eksporta pārorientācija uz zemākas pievienotās vērtības tirgiem un nepietiekama vietējā pārstrāde kopā veido situāciju, kas nav uzskatāma par īslaicīgu.

Lai nozare kļūtu stabilāka un konkurētspējīgāka, nepieciešams palielināt pārstrādi Latvijā un mazināt atkarību no izejvielu eksporta. Pretējā gadījumā līdzīgas svārstības turpināsies, ietekmējot arī saistītās nozares, tostarp būvniecību un ražošanu.


Kredītvēstures nozīme publiskajos iepirkumos Latvijā

Publiskie iepirkumi Latvijā un Baltijā būvniecības, transporta un ražošanas nozarēs ir būtisks izaugsmes instruments, taču dalība tajos nav tikai tehniska vai cenu konkurence. Līdzās pieredzei, kapacitātei un personālam arvien lielāku nozīmi iegūst uzņēmuma finanšu disciplīna un kredītvēsture. Šajā rakstā analizēsim, kā kredītvēsture ietekmē uzņēmuma iespējas kvalificēties un uzvarēt publiskajos iepirkumos, kādi ir tipiskie riski un kā tos profesionāli pārvaldīt.

Raksts būs īpaši noderīgs būvniecības un ar to saistīto nozaru vadītājiem, finanšu direktoriem un projektu vadītājiem, kuri plāno startēt valsts un pašvaldību konkursos Latvijā vai paplašināt darbību Baltijā. Mērķis ir sniegt praktisku skatījumu, ne tikai uz normatīvo regulējumu, bet arī uz reālajiem tirgus mehānismiem, kas ietekmē jūsu izredzes kvalificēties, saņemt finansējumu un noslēgt līgumu.

Kredītvēsture kā reputācijas un riska indikators iepirkumos

Publiskajos iepirkumos pasūtītājs uzņemas ilgtermiņa saistības, infrastruktūras projekti, ēku būvniecība un piegādes līgumi bieži ilgst vairākus gadus. Tāpēc finanšu stabilitāte nav formāls kritērijs, bet būtisks riska pārvaldības instruments. Praksē tas nozīmē, ka kredītvēsture kalpo kā indikators uzņēmuma spējai izpildīt līgumsaistības bez maksātnespējas, būtiskiem kavējumiem vai tiesvedībām.

Latvijā un Lietuvā iepirkumu dokumentācijā regulāri tiek prasīti finanšu rādītāji, apgrozījums, pašu kapitāls, peļņas vai zaudējumu dati, kā arī apliecinājumi par nodokļu parādu neesamību. Igaunijā līdzīgi tiek vērtēta uzņēmuma maksātspēja un kredītreitings. Tas nozīmē, ka pat tehniski spēcīgs uzņēmums ar pieredzējušu komandu var tikt izslēgts, ja finanšu reputācija rada šaubas par spēju nodrošināt līguma izpildi.

Profesionāls ieteikums, kredītvēsturi jāuztver kā daļu no uzņēmuma stratēģiskās infrastruktūras, nevis kā grāmatvedības “blakusproduktu”. Ja plānojat startēt nozīmīgos iepirkumos, finanšu rādītāju uzlabošana jāsāk vismaz 12–24 mēnešus iepriekš. Reputācija tirgū neveidojas vienā ceturksnī, un savlaicīga sagatavošanās būtiski palielina izredzes kvalificēties.

Galvenie faktori, kas ietekmē kvalifikāciju un uzvaras iespējas

Lai saprastu, kā kredītvēsture ietekmē dalību un rezultātu publiskajos iepirkumos, jāaplūko gan formālie kvalifikācijas kritēriji, gan praktiskie finanšu aspekti, kas ietekmē konkurētspēju. Zemāk apkopoti būtiskākie faktori un profesionāli risinājumi, kas palīdz stiprināt uzņēmuma pozīcijas tirgū.

Nodokļu parādi un maksājumu disciplīna

Publisko iepirkumu regulējums paredz, ka uzņēmums ar būtiskiem nodokļu parādiem var tikt izslēgts no dalības konkursā. Pat salīdzinoši neliels, bet ilgstošs parāds rada reputācijas risku un signalizē par iespējamu finanšu nestabilitāti. Pasūtītājs meklē partneri, kurš savlaicīgi un konsekventi pilda savas saistības.

Risinājums ir sistemātiska nodokļu plānošana un precīza naudas plūsmas kontrole. Ja rodas īslaicīgas grūtības, būtiski ir savlaicīgi vienoties ar VID par maksājumu grafiku un to dokumentēt. Oficiāli sakārtots grafiks ir ievērojami drošāks risinājums nekā kavēts maksājums bez skaidras komunikācijas.

Kredītreitings un finanšu rādītāji

Baltijas tirgū arvien biežāk tiek izmantoti kredītinformācijas biroju dati un uzņēmumu kredītreitingi. Zems reitings var ietekmēt ne tikai kvalifikācijas vērtējumu, bet arī banku garantiju izmaksas, kas tieši ietekmē piedāvājuma cenu un peļņas maržu. Tādējādi kredītvēsture kļūst par konkurētspējas faktoru.

No praktiskā viedokļa uzņēmumiem regulāri jāseko līdzi pašu kapitāla attiecībai pret saistībām, EBITDA rādītājiem un operatīvajai naudas plūsmai. Ja plānota dalība lielos projektos, ieteicams savlaicīgi izvērtēt finanšu restrukturizāciju, kapitāla palielināšanu vai saistību refinansēšanu, lai uzlabotu bilances struktūru un kredītreitingu.

Sabojāta kredītvēsture un tās ietekme

Ja uzņēmumam vai tā valdes locekļiem ir sabojāta kredītvēsture, tas var radīt papildu pārbaudes un pat izslēgšanu no iepirkuma procedūras. Īpaši jutīgi tas ir gadījumos, kad iepriekš bijusi maksātnespēja, būtiski parādi vai ilgstoši kavējumi sadarbības partneriem. Šādos gadījumos reputācijas risks tiek vērtēts pastiprināti.

Plašāk par šo tēmu esam rakstījuši arī atsevišķi, īpaši būvniecības nozares kontekstā, kur sabojāta kredītvēsture var būt šķērslis gan finansējuma piesaistei, gan dalībai konkursos. Reputācijas atjaunošana ir iespējama, taču tā prasa laiku, konsekventu finanšu disciplīnu un caurspīdīgu komunikāciju ar bankām, piegādātājiem un pasūtītājiem.

Banku garantijas un apdrošināšana

Lielākajā daļā būvniecības iepirkumu nepieciešamas piedāvājuma un līguma izpildes garantijas. Ja kredītvēsture ir vāja, bankas vai apdrošinātāji var atteikt garantiju vai piemērot būtiski augstāku komisijas maksu. Tas automātiski samazina uzņēmuma konkurētspēju un var padarīt piedāvājumu finansiāli neizdevīgu.

Efektīvs risinājums ir ilgtermiņa sadarbības veidošana ar finanšu iestādēm un savlaicīga informēšana par plānotajiem projektiem. Regulāra finanšu atskaišu sniegšana un prognozējama naudas plūsma palielina uzticību. Bankas daudz labprātāk atbalsta uzņēmumu ar stabilu biznesa modeli nekā tādu, kurš garantiju pieprasa steidzami un bez iepriekšējas sagatavošanās.

Kredītvēsture kā uzņēmuma stratēģiska priekšrocība publiskajos iepirkumos

Kredītvēsture publiskajos iepirkumos nav sekundārs faktors, tā ir viens no pamatnosacījumiem, lai kvalificētos un sekmīgi konkurētu. Latvijā un Baltijā pasūtītāji arvien rūpīgāk izvērtē finanšu stabilitāti, jo projektu apjoms un riski pieaug. Uzņēmums ar sakārtotu finanšu reputāciju iegūst ne tikai formālu atbilstību, bet arī lielāku uzticību vērtēšanas procesā un sarunās ar finansētājiem.

Prakse rāda, ka uzņēmumi, kuri sistemātiski strādā ar finanšu pārvaldību, kapitāla struktūru un kredītreitinga uzlabošanu, ilgtermiņā uzvar biežāk un stabilāk. Kredītvēsture jāuztver kā stratēģisks aktīvs, līdzvērtīgs tehnikas parkam, profesionālai komandai vai tehnoloģiskajām kompetencēm. Publiskajos iepirkumos uzvar ne tikai ar cenu, bet ar uzticamību, un kredītvēsture ir šīs uzticamības pamats.


Koka konstrukcijas modernā celtniecībā

Koka konstrukcijas pēdējos gados ir piedzīvojušas būtisku transformāciju, no tradicionāliem risinājumiem privātmāju būvniecībā līdz augstas precizitātes inženierbūvēm, industriālām ēkām un lauksaimniecības objektiem. Šajā rakstā analizēšu, kā koks kā tradicionāls materiāls tiek integrēts ar modernām tehnoloģijām, lai nodrošinātu efektīvu, prognozējamu un ilgtspējīgu ražošanas un būvniecības procesu.

Raksts būs īpaši noderīgs profesionāļiem būvniecības, ražošanas un projektu vadības jomā, kuri meklē praktiskus risinājumus izmaksu optimizācijai, kvalitātes kontrolei un procesu efektivitātei. Apskatīšu konkrētus piemērus no praksē realizētiem projektiem Baltijā un sniegšu skaidrus ieteikumus, kā tradicionālos koka risinājumus pielāgot mūsdienu prasībām.

Koka konstrukcijas kā stratēģisks resurss mūsdienu būvniecībā

Latvijā un Baltijas valstīs koks vienmēr ir bijis nozīmīgs būvmateriāls, taču šobrīd tas atgriežas kā stratēģisks resurss arī industriālajā un komerciālajā segmentā. Pieaugot prasībām pēc energoefektivitātes, CO₂ emisiju samazināšanas un būvniecības ātruma, koks piedāvā priekšrocības, kuras dzelzsbetons vai tērauds ne vienmēr spēj nodrošināt bez būtiska izmaksu pieauguma.

Praksē redzam, ka lauksaimniecības angāri, noliktavas un pat daudzstāvu biroju ēkas arvien biežāk tiek projektētas, izmantojot līmētās koka sijas GLT, krusteniski līmētos paneļus CLT un rūpnieciski ražotus karkasa moduļus. Piemēram, kādā Zemgales saimniecībā graudu noliktavas rekonstrukcijā koka kopnes tika kombinētas ar metāla savilcējiem un digitāli modelētiem mezgliem, samazinot montāžas laiku par 25% salīdzinājumā ar tradicionālu tērauda konstrukciju risinājumu.

Profesionāls padoms, koks nav “lētā alternatīva”, bet precīzi jāprojektēts sistēmisks risinājums. Efektivitāte rodas tikai tad, ja jau projektēšanas stadijā tiek integrēta BIM modelēšana, statikas aprēķini un rūpnieciska ražošana, nevis koks tiek izmantots kā pēdējā brīža izmaksu samazināšanas instruments.

Galvenie faktori, kas nosaka tradicionālo un moderno risinājumu veiksmīgu integrāciju

Lai tradicionālos koka materiālus veiksmīgi apvienotu ar modernām tehnoloģijām, nepieciešama sistemātiska pieeja, no projektēšanas līdz montāžai un ekspluatācijai. Efektivitāte šeit nav nejaušība, bet gan precīzi strukturēts process, kur katrs posms ietekmē gala rezultātu. Zemāk apskatu būtiskākos faktorus, kas praksē nosaka projekta kvalitāti, izmaksas un izpildes termiņus.

Digitālā projektēšana un precīza mezglu izstrāde

Mūsdienu koka konstrukciju kvalitāte sākas nevis ražotnē, bet projektēšanas birojā. BIM vide ļauj savlaicīgi identificēt slodžu koncentrācijas punktus, savienojumu sarežģījumus un materiāla patēriņa optimizācijas iespējas, tādējādi samazinot kļūdu risku būvlaukumā.

Kādā ražošanas ēkas projektā Kurzemē, izmantojot 3D mezglu simulāciju, izdevās samazināt tērauda savienojumu apjomu par 18%, aizstājot tos ar rūpnieciski izgatavotiem koka mezgliem ar paslēptiem stiprinājumiem. Tas uzlaboja estētiku, paātrināja montāžu un vienlaikus uzlaboja ugunsdrošības parametrus.

Rūpnieciska prefabrikācija un kvalitātes kontrole

Tradicionāls materiāls nenozīmē tradicionālu pieeju ražošanai. Rūpnieciski izgatavoti koka paneļi un kopnes nodrošina milimetru precizitāti, kontrolētu mitruma līmeni un stabilu kvalitāti, kas objektā ļauj izvairīties no dārgām korekcijām.

Efektīvai ražošanai būtiski ir sinhronizēt piegādes grafikus ar montāžas plānu. Noliktavā uzkrāts materiāls bez skaidra uzstādīšanas grafika rada papildu izmaksas, palielina bojājumu risku un samazina kopējo projekta rentabilitāti.

Materiāla sagatavošana un kokmateriālu uzglabāšana

Neviens digitāls risinājums nespēs kompensēt kļūdas materiāla sagatavošanā. Mitruma kontrole, ventilācija un aizsardzība pret tiešiem nokrišņiem ir kritiski faktori, kas ietekmē konstrukciju ģeometriju, nestspēju un ilgtermiņa stabilitāti.

Par praktiskiem aspektiem plašāk esam rakstījuši atsevišķi, īpaši svarīga ir pareiza kokmateriālu uzglabāšana līdz būvniecības sezonai, jo pat īslaicīga nepareiza novietošana var radīt deformācijas un plaisas, kas vēlāk ietekmē mezglu precizitāti un montāžas kvalitāti. No pieredzes, objektos, kur materiāla uzglabāšana tiek plānota kā daļa no kopējā loģistikas procesa, brāķa apjoms ir būtiski zemāks.

Hibrīdrisinājumi, koks kombinācijā ar tēraudu un betonu

Efektīva ražošana nenozīmē izvēlēties tikai vienu materiālu. Mūsdienu projekti arvien biežāk izmanto hibrīdkonstrukcijas, koka nesošās kopnes kombinācijā ar dzelzsbetona pamatiem un tērauda mezgliem augstas slodzes punktos, tādējādi optimizējot gan izmaksas, gan konstrukciju drošību.

Piemēram, loģistikas centra projektā Vidzemē koka jumta kopnes tika kombinētas ar metāla kolonnām, kas ļāva palielināt laidumu bez būtiska svara pieauguma un samazināt montāžas laiku par vairāk nekā 20%. Šāda pieeja skaidri parāda, ka tradicionālais materiāls kļūst par daļu no augstas precizitātes inženiertehniska risinājuma.

Efektivitāte rodas no sistēmas, nevis tikai no materiāla izvēles

Koka konstrukcijas modernā būvniecībā nav kompromiss starp tradīciju un inovāciju, tās ir iespēja apvienot abus. Efektīva ražošana tiek panākta, ja koks tiek integrēts digitālā projektēšanā, rūpnieciskā prefabrikācijā un precīzi plānotā loģistikā. Bez šādas sistēmiskas pieejas pat kvalitatīvākais materiāls nedos gaidīto rezultātu. Tieši procesa vadība ir galvenais konkurētspējas faktors.

Profesionāļiem būvniecības un ražošanas jomā mans ieteikums ir skaidrs, skatieties uz koku kā uz augstas pievienotās vērtības inženiermateriālu. Investīcijas projektēšanas precizitātē, materiāla sagatavošanā un hibrīdrisinājumos atmaksājas ar mazākiem riskiem un ātrāku montāžu. Ilgtermiņā tas nozīmē prognozējamākas ekspluatācijas izmaksas un stabilāku projekta rentabilitāti. Tieši šādā pieejā slēpjas atbilde uz jautājumu, kā tradicionālos materiālus apvienot ar modernām tehnoloģijām efektīvai ražošanai.


Kā kredītreitings ietekmē līzinga nosacījumus

Būvniecības, transporta un ražošanas nozarē mobilitāte un tehnika nav luksuss, tā ir pamatvajadzība. Automašīnas, kravas transports vai specializētā tehnika bieži tiek iegādāta ar līzinga palīdzību, un šī finansējuma nosacījumi tiešā veidā ietekmē uzņēmuma izmaksu struktūru un naudas plūsmu. Viens no būtiskākajiem faktoriem, kas nosaka līzinga cenu un pieejamību, ir kredītreitings.

Šajā rakstā skaidrošu, kā kredītvēsture ietekmē auto līzinga procentu likmes un citus nosacījumus, kā arī sniegšu praktiskus ieteikumus, kā uzlabot savu kredītreitingu un iegūt izdevīgāku piedāvājumu. Papildus aplūkosim, kā finanšu tehnoloģijas un datu analīze maina kredītspējas vērtēšanas procesu un ko tas nozīmē nozares profesionāļiem, kuri plāno ilgtermiņa investīcijas transportā vai tehnikā.

Kāpēc kredītreitings šobrīd ir izšķirošs faktors līzinga darījumos

Pēdējos gados finanšu iestādes Baltijā ir būtiski pastiprinājušas risku izvērtēšanu. Pieaugošās procentu likmes, ekonomiskā nenoteiktība un stingrāka uzraudzība nozīmē, ka katrs klients tiek analizēts detalizētāk nekā jebkad iepriekš. Rezultātā kredītreitings ir kļuvis par centrālo kritēriju, kas nosaka gan procentu likmi, gan pirmās iemaksas apmēru, gan apstiprināšanas ātrumu.

Praksē tas nozīmē, ka divi līdzīga apgrozījuma būvuzņēmumi var saņemt būtiski atšķirīgus līzinga piedāvājumus tikai kredītvēstures dēļ. Vienam tiks piedāvāta zemāka procentu likme un elastīgāki nosacījumi, otram, augstāka likme, papildu nodrošinājums vai pat atteikums. Šī atšķirība vairāku gadu līguma termiņā var veidot tūkstošiem eiro izmaksu starpību.

Mans profesionālais ieteikums, kredītreitingu uztvert kā stratēģisku aktīvu, nevis formālu rādītāju. Tāpat kā plānojat materiālu iepirkumus, tehnikas amortizāciju vai autoparka atjaunošanu, plānojiet arī savu finanšu reputāciju. Lēmums par līzingu sākas nevis bankā, bet jūsu ikdienas finanšu disciplīnā.

Kā kredītreitings ietekmē līzinga nosacījumus un ko var darīt, lai to uzlabotu

Lai iegūtu izdevīgāku auto līzinga piedāvājumu, nepietiek tikai ar labu apgrozījumu vai perspektīvu projektu portfeli. Finanšu iestādes vērtē konkrētus, izmērāmos rādītājus, kas atspoguļo maksājumu disciplīnu un saistību struktūru. Zemāk aplūkoju galvenos faktorus un praktiskus risinājumus, kas reāli palīdz uzlabot sarunu pozīcijas ar finansētāju.

Procentu likme un riska novērtējums

Jo augstāks kredītreitings, jo zemāks finanšu iestādes uztvertais risks, un tas tieši atspoguļojas procentu likmē. Pat 0,5–1% likmes starpība pie ilgtermiņa līzinga līguma var radīt būtisku kopējo izmaksu atšķirību, īpaši, ja runa ir par vairākiem transportlīdzekļiem vai tehnikas vienībām. Ilgtermiņā tas ietekmē gan projekta rentabilitāti, gan uzņēmuma konkurētspēju iepirkumos.

Finansētāji primāri vērtē maksājumu disciplīnu, esošo saistību apjomu, kavēto maksājumu vēsturi un kredītu pieprasījumu biežumu. Ja īsā laikā ir iesniegti vairāki kredīta pieteikumi, tas var signalizēt par finanšu spriedzi. Tāpēc pirms līzinga pieteikuma ieteicams vismaz 6–12 mēnešus uzturēt stabilu saistību struktūru un izvairīties no nevajadzīgas kreditēšanās.

Pirmā iemaksa un papildu nodrošinājums

Pirmā iemaksa un papildu nodrošinājums. Zemāks kredītreitings bieži nozīmē augstāku pirmo iemaksu vai prasību pēc papildu nodrošinājuma, galvojuma, ķīlas vai detalizētākas finanšu informācijas. Tas tieši ietekmē uzņēmuma apgrozāmo līdzekļu pieejamību un var ierobežot spēju paralēli realizēt citus projektus. Rezultātā finansējuma struktūra kļūst dārgāka un mazāk elastīga.

Praktisks risinājums, pirms līzinga pieteikuma sagatavot sakārtotu finanšu pārskatu, nodokļu nomaksas apliecinājumus un pamatotu naudas plūsmas prognozi. Profesionāli sagatavots finanšu profils un skaidrs investīcijas pamatojums bieži kompensē viduvēju kredītreitingu. Finansētāji novērtē strukturētu pieeju un spēju argumentēti pamatot tehnikas iegādes nepieciešamību.

Sabojāta kredītvēsture, vai tas nozīmē automātisku atteikumu?

Nozarē bieži sastopama situācija, kad uzņēmuma vai īpašnieka vēsturē ir kavēti maksājumi, īpaši pēc ekonomiski sarežģītiem periodiem vai straujas izaugsmes fāzēm. Tomēr sabojāta kredītvēsture ne vienmēr nozīmē automātisku atteikumu. Būtiski ir tas, cik sen bijuši kavējumi un vai saistības ir pilnībā nokārtotas.

Izšķiroša nozīme ir arī tam, vai kopš problemātiskā perioda ir bijusi stabila maksājumu disciplīna un pārskatāma finanšu pārvaldība. Plašāk par šo tēmu esam rakstījuši rakstā par sabojāta kredītvēsture, kur analizējam reālus scenārijus būvniecības nozarē. Galvenais secinājums, caurspīdīgums un proaktīva komunikācija ar finansētāju bieži dod labākus rezultātus nekā problēmu noklusēšana.

Finanšu tehnoloģijas un datu analīze kredītspējas vērtēšanā

Mūsdienās kredītspējas izvērtēšana vairs nav tikai manuāla bilances analīze. Finanšu tehnoloģijas izmanto algoritmus un lielo datu analīzi, lai modelētu risku, analizējot maksājumu paradumus, nozares cikliskumu un pat sezonālās naudas plūsmas svārstības. Lēmumu pieņemšana kļūst ātrāka, bet vienlaikus arī precīzāka un balstīta datos.

No profesionāļa skatpunkta tas nozīmē vienu, finanšu disciplīnai jābūt sistemātiskai, nevis epizodiskai. Katrs kavēts maksājums vai neskaidrs darījums atstāj digitālu nospiedumu, ko algoritmi ņem vērā ilgākā laika periodā. Tāpēc finanšu pārvaldība šodien ir ne tikai grāmatvedības jautājums, bet arī stratēģisks konkurētspējas faktors.

Kredītreitings kā stratēģisks instruments auto līzinga izmaksu optimizācijai

Kredītreitings tieši ietekmē auto līzinga procentu likmi, pirmās iemaksas apmēru un pat piekļuvi finansējumam kopumā. Nozarēs, kur transportlīdzekļi un tehnika ir pamatinstruments, šis faktors var noteikt uzņēmuma spēju savlaicīgi realizēt projektus un konkurēt tirgū. Atšķirība starp labu un vidēju kredītreitingu ilgtermiņā nozīmē būtiskas izmaksu atšķirības.

Lai iegūtu izdevīgāku piedāvājumu, kredītreitings jāuztver kā ilgtermiņa investīcija, ar savlaicīgiem maksājumiem, pārdomātu saistību struktūru un caurspīdīgu finanšu pārvaldību. Sagatavots un disciplinēts uzņēmums vienmēr saņem labākus finansēšanas nosacījumus nekā tas, kurš par kredītvēsturi sāk domāt pēdējā brīdī. Profesionāla pieeja finansēm šodien nozīmē zemākas izmaksas rīt.


Kā īpašniekam saprast sava meža potenciālu

Meža īpašums Latvijā daudziem uzņēmējiem un profesionāļiem ir stratēģisks resurss, gan kā ilgtermiņa ieguldījums, gan kā potenciāls izejmateriālu avots vai finanšu instruments nākotnes projektiem.

Taču praksē joprojām redzams, ka lēmumi par meža apsaimniekošanu tiek pieņemti fragmentāri, balstoties tikai uz kadastrālo vērtību vai vienu pircēja piedāvājumu, neizvērtējot kopējo potenciālu un riskus.

Meža potenciāls, kāpēc ar kadastrālo vērtību nepietiek

Kadastrālā vērtība ir administratīvs rādītājs, kas paredzēts nodokļu aprēķinam, taču tā gandrīz nekad neatspoguļo meža reālo tirgus vērtību.

Vienā gadījumā, nobriedis priežu mežs ar augstu zāģbaļķu īpatsvaru un kvalitatīvu infrastruktūru, otrā, jaunaudze ar ierobežotu piebraukšanu un būtiskām kopšanas izmaksām tuvākajos gados.

Profesionāls padoms, vērtējiet mežu kā aktīvu ar konkrētu naudas plūsmas potenciālu, nevis kā statisku īpašumu.

Tikai šādā kombinācijā iespējams pieņemt pamatotu lēmumu, cirst, pārdot, ieguldīt kopšanā vai saglabāt mežu kā ilgtermiņa investīciju.

Galvenie faktori, kas nosaka meža vērtību un attīstības scenārijus

Lai pieņemtu informētus lēmumus par savu mežu, īpašniekam uz īpašumu jāskatās kā uz kompleksu projektu ar vairākiem savstarpēji saistītiem faktoriem. Lēmums par cirti, pārdošanu vai ilgtermiņa apsaimniekošanu nedrīkst balstīties vienā rādītājā, nepieciešama strukturēta analīze un skaidrs ekonomiskais aprēķins. Zemāk, būtiskākie aspekti, kurus praksē izvērtē profesionāli mežsaimniecības speciālisti.

Mežaudzes dati un inventarizācija

Pirmais un obligātais solis ir aktuāli meža inventarizācijas dati. Tie sniedz informāciju par koku sugām, vecumu, bonitāti, krājas apjomu un ciršanas gatavību, kas ir pamats jebkuram finanšu aprēķinam. Bez šiem datiem jebkura diskusija par meža vērtību ir spekulatīva.

Ja inventarizācija ir novecojusi, tā jāatjauno, īpaši gadījumos, kad tiek plānota cirte vai īpašuma pārdošana. Precīzi dati ļauj modelēt potenciālos ieņēmumus no galvenās cirtes, kopšanas cirtēm vai selektīvas apsaimniekošanas. Tas dod īpašniekam kontroli pār lēmumu, nevis atkarību no ārēja piedāvājuma.

Kā noteikt meža vērtību?

Atbildot uz jautājumu, kā noteikt meža vērtību, jāņem vērā vismaz trīs komponentes, aktuālā koksnes tirgus cena, mežizstrādes izmaksas un īpašuma ilgtermiņa attīstības potenciāls.

Ja interesē mana meža vērtība un vēlaties iegūt sākotnēju priekšstatu par īpašuma potenciālu, praksē var noderēt digitāli analītiski rīki. Piemēram, platforma MansMezs.lv piedāvā meža vērtības kalkulatoru, kas palīdz orientēties tirgus situācijā un aprēķināt iespējamo vērtību, balstoties uz konkrētiem datiem. Šāds rīks nav gala vērtējums, taču tas ļauj sagatavoties sarunām ar uzpircējiem vai apsaimniekotājiem ar daudz labāku izpratni par skaitļiem.

Nākamais solis ir konsultācija ar sertificētu mežkopi vai neatkarīgu vērtētāju, kas var sagatavot detalizētu ekonomisko aprēķinu un izvērtēt dažādus apsaimniekošanas scenārijus. Profesionāls vērtējums ļauj pieņemt lēmumu, balstoties datos, nevis emocijās.

Tirgus situācija un sortimentu struktūra

Meža potenciāls tieši korelē ar tirgus ciklu. Zāģbaļķu, finierkluču un papīrmalkas cenas būtiski svārstās atkarībā no eksporta tirgiem, būvniecības aktivitātes un enerģētikas sektora pieprasījuma. Stratēģiski domājošs īpašnieks seko līdzi nozares aktualitātēm un nepieņem lēmumu, balstoties tikai uz viena mēneša cenu piedāvājumu.

Būtiska ir arī sortimentu struktūra, cik liela daļa krājas kvalificējas kā augstvērtīgs zāģmateriāls.

Divi meži ar vienādu kubatūru var dot pilnīgi atšķirīgu finanšu rezultātu atkarībā no kvalitātes, diametra sadalījuma un realizācijas kanāliem. Tieši šeit profesionāla analīze rada būtisku pievienoto vērtību.

Mežizstrādes cena un izmaksu kontrole

Ne mazāk svarīgs faktors ir mežizstrādes cena. Izmaksas ietekmē reljefs, augsnes nestspēja, piebraucamie ceļi, cirsmas apjoms un sezonalitāte. Nepareizi izvēlēts pakalpojuma sniedzējs var būtiski samazināt īpašnieka neto ieņēmumus.

Nozares praksē rekomendēju vienmēr salīdzināt vairākus piedāvājumus un skaidri definēt līguma nosacījumus, atbildību par ceļu atjaunošanu, krautuvju izveidi un teritorijas sakopšanu pēc darbu pabeigšanas.

Precīza izmaksu kontrole ļauj prognozēt naudas plūsmu, mazināt riskus un izvairīties no neplānotiem zaudējumiem.

Stratēģiska pieeja meža apsaimniekošanā un ilgtermiņa vērtības palielināšanā

Lai īpašnieks varētu pieņemt informētus lēmumus par savu mežu, nepieciešama sistemātiska un datos balstīta pieeja. Aktuāla inventarizācija, tirgus analīze un detalizēts izmaksu aprēķins ir pamats objektīvam vērtējumam. Kadastrālā vērtība viena pati nesniedz pilnvērtīgu priekšstatu par īpašuma ekonomisko potenciālu, un to nedrīkst izmantot kā galveno lēmumu kritēriju.

Praksē vislabākos rezultātus sasniedz tie īpašnieki, kuri apvieno digitālos analīzes rīkus, neatkarīgu profesionālu konsultāciju un stratēģisku skatījumu uz tirgus cikliem. Šāda pieeja ļauj ne tikai saprast sava meža patieso vērtību, bet arī pieņemt pamatotus lēmumus, cirst, pārdot, investēt vai attīstīt īpašumu ilgtermiņā. Tieši informācija un kompetenta analīze šodien ir vērtīgākais resurss meža apsaimniekošanā.


Finanšu pieejamība kā ekonomikas izaugsmes pamats

Stabila piekļuve finansējumam ir viens no Latvijas ekonomikas izaugsmes pamatiem. Uzņēmumiem tas nozīmē iespēju uzreiz īstenot investīcijas, modernizēt ražošanas iekārtas un paplašināt darbību, negaidot uzkrāto līdzekļu pieaugumu. Savukārt mājsaimniecībām pieejami kredīti ļauj iegādāties mājokļus, pat ja iepriekšējie uzkrājumi ir ierobežoti, vienlaikus saglabājot līdzekļus ikdienas patēriņam un citiem ieguldījumiem.

Šajā rakstā aplūkosim kreditēšanas nozīmi uzņēmējdarbības un mājsaimniecību finansēšanā, tās lomu Latvijas tautsaimniecībā, sniedzot profesionāļiem no būvniecības, ražošanas un transporta nozaru praktisku un pārskatāmu skatījumu uz finansējuma pieejamību.

Kreditēšana ir svarīga uzņēmējdarbībai un mājsaimniecībām

Stabila piekļuve finansējumam ir viens no ekonomikas izaugsmes stūrakmeņiem. Latvijas Banka savā “Finanšu pieejamības pārskats 2025” uzsver, ka kreditēšana uzņēmumiem un mājsaimniecībām ne tikai stimulē patēriņu, bet arī veicina ilgtermiņa investīcijas. Kreditēšana ir būtiska, jo tā nodrošina finanšu pieejamību, kas ir priekšnoteikums gan uzņēmumu izaugsmei, gan mājsaimniecību dzīves kvalitātes uzlabošanai. Uzņēmumiem kredīti ļauj veikt investīcijas jaunās iekārtās, modernizēt ražošanas procesus, paplašināt darbību un plānot ilgtermiņa projektus, negaidot uzkrājumu uzkrāšanos. Tas tieši ietekmē konkurētspēju, produktivitāti un nodarbinātību.

Mājsaimniecībām pieejams finansējums ļauj iegādāties mājokļus, pat ja uzkrājumi ir ierobežoti, vienlaikus saglabājot līdzekļus citām vajadzībām. Hipotekārais kredīts, piemēram, 150 000 € dzīvoklim ar 4 % procentu likmi 20 gadu termiņā, nodrošina ilgtermiņa ieguldījumu stabilitāti, samazinot ikmēneša maksājumus, ja procentu likmes samazinās.

Praktiski tas nozīmē:

  • Uzņēmums var uzreiz palielināt ražošanas jaudu, kas var dot papildu ieņēmumus līdz aptuveni 120 000 € gadā uz 500 000 € vērtas iekārtas kredīta fona.
  • Mājsaimniecības var plānot ilgtermiņa ieguldījumus, samazinot finanšu slogu un palielinot patēriņa iespējas.

Tātad kreditēšana ir svarīga, jo tā rada iespējas realizēt ekonomiskas iniciatīvas, kas bez papildu finansējuma būtu ierobežotas, veicinot gan uzņēmumu attīstību, gan mājsaimniecību labklājību. Uzņēmumu un mājsaimniecību kreditēšana kļūst par sistēmisku instrumentu, kas tieši ietekmē Latvijas tautsaimniecību.

Kreditēšanas loma ekonomikas sistēmā

Kreditēšana tieši ietekmē tautsaimniecības attīstību. Labi funkcionējoša finanšu sistēma ļauj uzņēmumiem:

  • Plānot ilgtermiņa projektus ar stabilu kapitāla pieejamību.
  • Modernizēt ražošanas tehnoloģijas un palielināt konkurētspēju.
  • Veicināt nodarbinātību un radīt jaunas darba vietas.

Savukārt mājsaimniecībām pieejami kredīti stimulē patēriņu un veicina būvprojektu finansēšanas piesaistes procesu, kā arī ar to saistīto transporta un loģistikas pakalpojumu pieprasījumu. Latvijas Bankas dati rāda, ka hipotekāro kredītu atlikums Latvijā 2025. gada sākumā bija tikai 13 % no IKP, salīdzinot ar Lietuvu (17 %) un Igauniju (31 %). Šī atšķirība tieši ietekmē būvniecības aktivitāti un tirgus dinamiku.

Papildu finansējuma pieejamība var būtiski palielināt investīciju apjomu, jo, ja kredītējums pieaugtu līdz Lietuvas līmenim, kas ir 17 % no IKP, tas nozīmētu papildus 1,6 miljardus eiro uzņēmumiem un mājsaimniecībām, kas stimulētu gan ražošanu, gan būvniecību.

Kreditēšanas tendences 2025. gadā

Latvijas Banka prognozē turpmāku kreditēšanas aktivitātes atjaunošanos 2025. gadā. Galvenie faktori:

  • Procentu likmju samazinājums gan bāzes Euribor, gan pievienotās procentu likmes, īpaši hipotekāro kredītu segmentā.
  • Pieaug investoru un uzņēmēju interese par pārkreditēšanu, kas ļauj samazināt finansējuma izmaksas.
  • Uzņēmumu segmentā tiek veicināta klientu mobilitāte, piemēram, samazinot komisijas maksu par pirmstermiņa atmaksu.

Uzņēmumu segmentā tiek veicināta klientu mobilitāte, piemēram, samazinot komisijas maksu par pirmstermiņa atmaksu, kas padara pārkreditēšanu finansiāli izdevīgāku un stimulē investīciju aktivitāti. Mājsaimniecībām pieejami risinājumi, piemēram, ilgtermiņa hipotekārie kredīti ar stabilām procentu likmēm un elastīgiem atmaksas plāniem, ļauj plānot mājokļa iegādi un vienlaikus saglabāt līdzekļus citiem patēriņa vai ieguldījumu mērķiem.

Plašāk par dažādiem finansējuma risinājumiem, tostarp iespējām, kas pieejamas pat parādniekiem, var iepazīties, piemēram, salīdzinot ātros kredītus. Šādas iespējas parāda, kā finansējums var palīdzēt gan mājsaimniecībām, gan uzņēmumiem uzturēt likviditāti un realizēt ilgtermiņa projektus, pat ja iepriekš bijušas finansiālas grūtības.

Praktiski tas nozīmē, ka pieejami kredīti ne tikai atvieglo kapitāla piesaisti uzņēmumiem ražošanas paplašināšanai un būvniecības projektiem, bet arī veicina mājsaimniecību iespējas iegādāties mājokļus un stabilizēt ikdienas finanses, nodrošinot ilgtermiņa ekonomisko izaugsmi un stimulējot transporta, loģistikas un ražošanas nozaru aktivitāti Latvijā.

Kreditēšana un ekonomikas izaugsme

Kreditēšana ir būtisks instruments Latvijas ekonomikas attīstībā, kas nodrošina finansējumu investīcijām, stimulē ražošanu un būvniecību, kā arī veicina mājsaimniecību patēriņu. Stabils un pieejams kredītu tirgus ne tikai atvieglo individuālas uzņēmējdarbības plānus, bet arī stiprina valsts ekonomikas sistēmu ilgtermiņā.

Latvijas Bankas dati un prognozes rāda, ka, veicinot kreditēšanu un samazinot finanšu pieejamības ierobežojumus, iespējams sasniegt ilgtermiņa izaugsmi, kas ietekmē visas nozares, tostarp rūpniecību, celtniecību, transportu un loģistiku.


Uzņēmumu un mājsaimniecību kreditēšana aug vienlaikus

Pēdējo gadu laikā kreditēšana Latvijā ir bijusi piesardzīga, taču pašreizējā situācija rāda kvalitatīvi atšķirīgu attīstības posmu. Uzņēmumu un mājsaimniecību kreditēšana aug vienlaikus un tas ir būtisks signāls visai tautsaimniecībai. Šāda dinamika parasti neveidojas īstermiņa optimisma ietekmē, bet balstās uz reāliem finanšu un pieprasījuma priekšnoteikumiem.

Profesionāļiem būvniecības, transporta un ražošanas jomā šis process ir īpaši nozīmīgs, jo kreditēšana tieši ietekmē investīciju lēmumus. Ja finansējums kļūst pieejamāks gan uzņēmumiem, gan mājsaimniecībām, tirgū veidojas stabilāks pieprasījuma pamats. Tas nozīmē prognozējamāku projektu plānošanu un mazāku ciklisku risku.

Vienlaicīgs pieaugums abos segmentos norāda, ka ekonomiskā aktivitāte nav balstīta uz vienu nozari vai patēriņa formu. Tā aptver gan ražošanu, gan infrastruktūru, gan privāto patēriņu, kas ilgtermiņā veido noturīgāku izaugsmi.

Uzņēmumu finansēšana Latvijā

Uzņēmumu finansēšana Latvijā tradicionāli ir bijusi viens no izaicinājumiem investīciju plānošanā. Situācijā, kad kreditēšana aktivizējas, uzņēmumi iegūst lielāku elastību kapitālieguldījumu veikšanā. Tas īpaši attiecas uz ražošanas modernizāciju, energoefektivitātes projektiem un autoparka atjaunošanu.

Svarīgi uzsvērt, ka pieaugoša kreditēšana pati par sevi nav mērķis. Nozīme ir tam, kādām vajadzībām šie līdzekļi tiek izmantoti. Pašreizējās tendences rāda, ka liela daļa aizņēmumu tiek virzīta produktivitātes celšanai, nevis īstermiņa apgrozāmo līdzekļu segšanai.

Būvniecības un loģistikas nozarēs tas nozīmē stabilāku pasūtījumu plūsmu. Ja uzņēmumi investē ražošanas jaudās, paralēli pieaug pieprasījums pēc būvniecības pakalpojumiem, tehnikas un transporta risinājumiem, veidojot pozitīvu ķēdes reakciju.

Mājsaimniecību aizņēmumi

Mājsaimniecību aizņēmumi bieži tiek uztverti tikai kā patēriņa rādītājs, taču to ietekme uz tautsaimniecību ir daudz plašāka. Kredītu pieejamības uzlabošanās ļauj mājsaimniecībām investēt mājokļos, energoefektivitātē un dzīves kvalitātes uzlabošanā. Šie ieguldījumi tieši ietekmē būvniecības un ražošanas nozari.

Svarīgs aspekts ir arī pārkreditēšana. Samazinoties procentu likmēm, mājsaimniecībām atbrīvojas līdzekļi, kas iepriekš tika novirzīti kredīta apkalpošanai. Šī nauda bieži nonāk vietējā ekonomikā pakalpojumu un preču veidā. Rezultātā mājsaimniecību kreditēšana vairs nav tikai patēriņa jautājums. Tā kļūst par instrumentu, kas stabilizē iekšējo pieprasījumu un mazina ārējo tirgu svārstību ietekmi uz vietējo uzņēmējdarbību.

Kreditēšana kā ilgspējas izaugsmes iespēja

Kreditēšanas tendences 2025. gadā raksturo mērena, bet strukturāli veselīga izaugsme, kas vienlaikus aptver gan uzņēmumu, gan mājsaimniecību segmentu. Procentu likmju kritums, kas sekoja iepriekšējo gadu stingrākai monetārajai politikai ir uzlabojis finansējuma pieejamību, vienlaikus saglabājot kredītdevēju piesardzīgu attieksmi pret riskiem. Tas nozīmē, ka kreditēšanas pieaugums nav balstīts uz pārmērīgu optimisma vilni, bet uz reālu maksātspējas un naudas plūsmas izvērtējumu.

Uzņēmumiem šī situācija ļauj pieņemt lēmumus par investīcijām ar ilgāku atdeves periodu, piemēram, ražošanas jaudu paplašināšanu, automatizāciju vai transporta parka atjaunošanu. Mājsaimniecībām kreditēšanas nosacījumu uzlabošanās dod iespēju ne tikai iegādāties mājokli vai veikt remontdarbus, bet arī pārstrukturēt esošās saistības, samazinot ikmēneša finanšu slogu. Šāda paralēla kreditēšanas aktivizēšanās abos segmentos veido līdzsvarotu kapitāla apriti visā tautsaimniecībā.

Svarīgi, ka 2025. gadā kreditēšanas struktūra kļūst daudzslāņaināka. Līdztekus banku finansējumam tirgū aktīvi darbojas arī īstermiņa aizdevumu risinājumi, kurus izmanto gan mājsaimniecības, gan mazāki uzņēmumi īslaicīgu naudas plūsmas svārstību pārvarēšanai. Šie instrumenti papildina kopējo kreditēšanas ekosistēmu un ilustrē, kā dažādos finanšu segmentos mainās pieejamība, tostarp situācijās, kur aktuāli ir arī ātrie kredīti parādniekiem. Kopumā tas apliecina, ka kreditēšanas pieaugums 2025. gadā nav fragmentēts, bet veido vienotu un savstarpēji saistītu ekonomiskās aktivitātes modeli.

Kreditēšanas izaugsme nozīmē

Uzņēmumu un mājsaimniecību kreditēšana, kas aug vienlaikus, signalizē par līdzsvarotu atkopšanos, kas nav balstīta uz vienu sektoru vai īslaicīgu pieprasījuma vilni, bet gan uz plašāku ekonomisko aktivitāti. Tas samazina risku, ka izaugsme apstāsies pie pirmā ārējā satricinājuma.

Būvniecības, transporta un ražošanas nozarēm tas nozīmē prognozējamāku vidi. Investīciju lēmumi var tikt balstīti ne tikai uz eksporta tirgiem, bet arī uz stabilāku vietējo pieprasījumu. Šāda kombinācija parasti veido noturīgākus biznesa modeļus.

Ilgtermiņā šis process stiprina visu tautsaimniecību. Ja kreditēšana attīstās sabalansēti, tā kļūst par instrumentu, kas nevis pastiprina cikliskumu, bet gan palīdz to izlīdzināt. Tieši šāds kreditēšanas modelis ir būtisks priekšnoteikums ilgtspējīgai izaugsmei Latvijā un Baltijas reģionā.