Transports ir nozares dzīves asinsrite. Sekojiet jaunumiem tehnoloģijās, loģistikā un normatīvajos aktos. Praktiski risinājumi jūsu biznesa efektivitātes celšanai.
Līzinga līguma termiņš ir viens no būtiskākajiem faktoriem, kas nosaka gan ikmēneša maksājumu apjomu, gan kopējās finansējuma izmaksas. Profesionāļiem būvniecības, transporta un ražošanas nozarēs šis lēmums tieši ietekmē naudas plūsmu un investīciju efektivitāti.
Šajā rakstā aplūkots, kā izvēlētais līguma termiņš maina izmaksu struktūru, kādi ir īstermiņa un ilgtermiņa risinājumu plusi un mīnusi, kā arī kā izvēlēties piemērotāko pieeju atbilstoši darba specifikai un finanšu situācijai.
Termiņa ietekme uz izmaksām
Līzinga termiņš tieši ietekmē maksājumu sadalījumu laikā un procentu kopējo summu. Jo ilgāks termiņš, jo zemāks ikmēneša maksājums, taču lielākas kopējās izmaksas.
Praksē transporta uzņēmumi bieži izvēlas garākus termiņus, lai saglabātu stabilu naudas plūsmu, īpaši svārstīgos tirgus apstākļos. Tikmēr būvniecības sektorā biežāk tiek izvēlēti īsāki termiņi, lai ātrāk atbrīvotos no saistībām pēc projekta pabeigšanas.
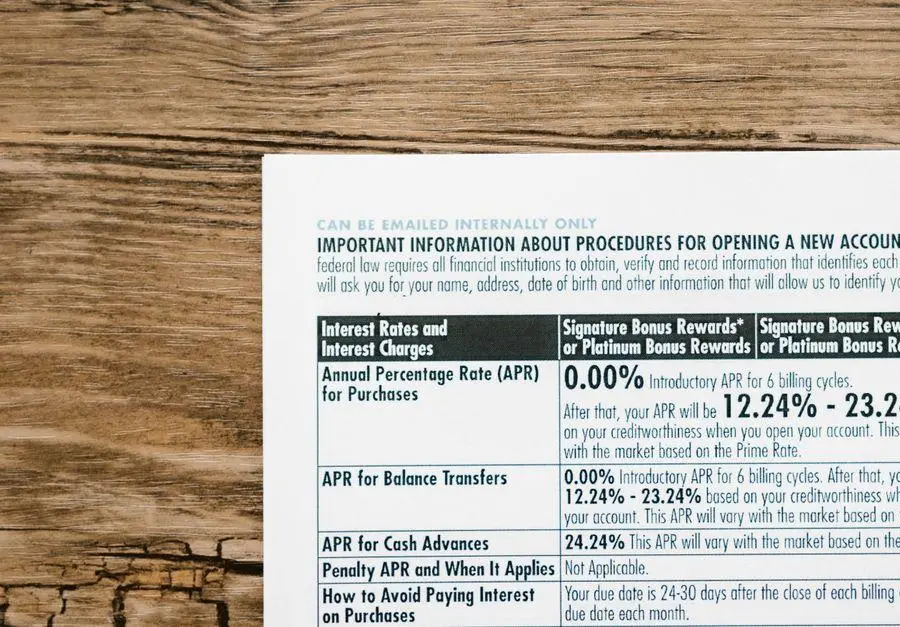
Svarīgi izvērtēt arī kredītspēju. Ja uzņēmumam vai privātpersonai ir sabojāta kredītvēsture, līzinga termiņa izvēle kļūst vēl nozīmīgāka, jo procentu likmes var būt augstākas un elastība zemāka.
Īstermiņa un ilgtermiņa scenāriji
Izvēle starp īsāku un garāku līguma termiņu nav tikai matemātisks aprēķins. Tā atspoguļo uzņēmuma stratēģiju, riska toleranci un naudas plūsmas prioritātes.
Īstermiņa līgumu priekšrocības
Īsāks līzinga termiņš nozīmē lielākus ikmēneša maksājumus, taču ievērojami zemākas kopējās procentu izmaksas. Tas ir īpaši izdevīgi uzņēmumiem ar stabilu ienākumu plūsmu vai projektiem ar skaidri definētu beigu termiņu.
Papildus ieguvums ir ātrāka aktīva pilnīga iegūšana bez saistībām. Tas ļauj elastīgāk plānot nākamos ieguldījumus vai pārdot tehniku bez finanšu ierobežojumiem.
Ilgtermiņa līgumu priekšrocības
Garāks termiņš samazina ikmēneša maksājumu slogu, kas ir kritiski uzņēmumiem ar sezonāliem vai svārstīgiem ienākumiem. Tas palīdz saglabāt likviditāti un nodrošina lielāku finanšu stabilitāti ikdienas operācijās.
Tomēr jāņem vērā, ka ilgtermiņā kopējās izmaksas pieaug. Līdzīgi kā nekustamā īpašuma gadījumā, kur izmaksas ietekmē vairāki faktori, ne tikai sākotnējā cena, arī līzingā svarīgi skatīt kopējo finanšu ainu, kā uzsvērts rakstā par mājokļa vērtību.
Kā izvēlēties optimālo termiņu
Optimālais termiņš jānosaka, balansējot starp ikmēneša maksājumu pieņemamību un kopējām izmaksām. Uzņēmumiem ieteicams modelēt vairākus scenārijus, ņemot vērā ienākumu prognozes un tirgus svārstības, kā arī izmantot digitālos risinājumus finanšu risku kontrolei, kas palīdz precīzāk novērtēt iespējamos riskus.
Jāņem vērā arī procentu likmju tendences. Piemēram, centrālo banku politika un inflācijas riski var ietekmēt finansējuma izmaksas, kā redzams analizējot ECB likmju prognozes. Tas var padarīt ilgtermiņa līgumus dārgākus nākotnē.
Praktiski ieteikumi līzinga termiņa izvēlei
Līzinga termiņš jāizvēlas kā stratēģisks instruments, nevis tikai izmaksu optimizācijas rīks. Īstermiņa risinājumi samazina kopējās izmaksas un ļauj ātrāk atbrīvoties no saistībām, bet prasa lielāku ikmēneša finanšu disciplīnu. Savukārt ilgtermiņa līgumi nodrošina elastību, bet palielina kopējo finanšu slogu.
Optimāla pieeja bieži ir kompromiss starp šiem diviem modeļiem, ņemot vērā nozares specifiku un uzņēmuma naudas plūsmas ciklu. Pirms lēmuma pieņemšanas ir vērts analizēt vairākus scenārijus un izvērtēt ne tikai šodienas izmaksas, bet arī nākotnes finanšu stabilitāti.
Būvniecības, transporta un ražošanas nozarē mobilitāte un tehnika nav luksuss, tā ir pamatvajadzība. Automašīnas, kravas transports vai specializētā tehnika bieži tiek iegādāta ar līzinga palīdzību, un šī finansējuma nosacījumi tiešā veidā ietekmē uzņēmuma izmaksu struktūru un naudas plūsmu. Viens no būtiskākajiem faktoriem, kas nosaka līzinga cenu un pieejamību, ir kredītreitings.
Šajā rakstā skaidrošu, kā kredītvēsture ietekmē auto līzinga procentu likmes un citus nosacījumus, kā arī sniegšu praktiskus ieteikumus, kā uzlabot savu kredītreitingu un iegūt izdevīgāku piedāvājumu. Papildus aplūkosim, kā finanšu tehnoloģijas un datu analīze maina kredītspējas vērtēšanas procesu un ko tas nozīmē nozares profesionāļiem, kuri plāno ilgtermiņa investīcijas transportā vai tehnikā.
Kāpēc kredītreitings šobrīd ir izšķirošs faktors līzinga darījumos
Pēdējos gados finanšu iestādes Baltijā ir būtiski pastiprinājušas risku izvērtēšanu. Pieaugošās procentu likmes, ekonomiskā nenoteiktība un stingrāka uzraudzība nozīmē, ka katrs klients tiek analizēts detalizētāk nekā jebkad iepriekš. Rezultātā kredītreitings ir kļuvis par centrālo kritēriju, kas nosaka gan procentu likmi, gan pirmās iemaksas apmēru, gan apstiprināšanas ātrumu.
Praksē tas nozīmē, ka divi līdzīga apgrozījuma būvuzņēmumi var saņemt būtiski atšķirīgus līzinga piedāvājumus tikai kredītvēstures dēļ. Vienam tiks piedāvāta zemāka procentu likme un elastīgāki nosacījumi, otram, augstāka likme, papildu nodrošinājums vai pat atteikums. Šī atšķirība vairāku gadu līguma termiņā var veidot tūkstošiem eiro izmaksu starpību.
Mans profesionālais ieteikums, kredītreitingu uztvert kā stratēģisku aktīvu, nevis formālu rādītāju. Tāpat kā plānojat materiālu iepirkumus, tehnikas amortizāciju vai autoparka atjaunošanu, plānojiet arī savu finanšu reputāciju. Lēmums par līzingu sākas nevis bankā, bet jūsu ikdienas finanšu disciplīnā.
Kā kredītreitings ietekmē līzinga nosacījumus un ko var darīt, lai to uzlabotu
Lai iegūtu izdevīgāku auto līzinga piedāvājumu, nepietiek tikai ar labu apgrozījumu vai perspektīvu projektu portfeli. Finanšu iestādes vērtē konkrētus, izmērāmos rādītājus, kas atspoguļo maksājumu disciplīnu un saistību struktūru. Zemāk aplūkoju galvenos faktorus un praktiskus risinājumus, kas reāli palīdz uzlabot sarunu pozīcijas ar finansētāju.
Procentu likme un riska novērtējums
Jo augstāks kredītreitings, jo zemāks finanšu iestādes uztvertais risks, un tas tieši atspoguļojas procentu likmē. Pat 0,5–1% likmes starpība pie ilgtermiņa līzinga līguma var radīt būtisku kopējo izmaksu atšķirību, īpaši, ja runa ir par vairākiem transportlīdzekļiem vai tehnikas vienībām. Ilgtermiņā tas ietekmē gan projekta rentabilitāti, gan uzņēmuma konkurētspēju iepirkumos.
Finansētāji primāri vērtē maksājumu disciplīnu, esošo saistību apjomu, kavēto maksājumu vēsturi un kredītu pieprasījumu biežumu. Ja īsā laikā ir iesniegti vairāki kredīta pieteikumi, tas var signalizēt par finanšu spriedzi. Tāpēc pirms līzinga pieteikuma ieteicams vismaz 6–12 mēnešus uzturēt stabilu saistību struktūru un izvairīties no nevajadzīgas kreditēšanās.
Pirmā iemaksa un papildu nodrošinājums
Pirmā iemaksa un papildu nodrošinājums. Zemāks kredītreitings bieži nozīmē augstāku pirmo iemaksu vai prasību pēc papildu nodrošinājuma, galvojuma, ķīlas vai detalizētākas finanšu informācijas. Tas tieši ietekmē uzņēmuma apgrozāmo līdzekļu pieejamību un var ierobežot spēju paralēli realizēt citus projektus. Rezultātā finansējuma struktūra kļūst dārgāka un mazāk elastīga.
Praktisks risinājums, pirms līzinga pieteikuma sagatavot sakārtotu finanšu pārskatu, nodokļu nomaksas apliecinājumus un pamatotu naudas plūsmas prognozi. Profesionāli sagatavots finanšu profils un skaidrs investīcijas pamatojums bieži kompensē viduvēju kredītreitingu. Finansētāji novērtē strukturētu pieeju un spēju argumentēti pamatot tehnikas iegādes nepieciešamību.
Sabojāta kredītvēsture, vai tas nozīmē automātisku atteikumu?
Nozarē bieži sastopama situācija, kad uzņēmuma vai īpašnieka vēsturē ir kavēti maksājumi, īpaši pēc ekonomiski sarežģītiem periodiem vai straujas izaugsmes fāzēm. Tomēr sabojāta kredītvēsture ne vienmēr nozīmē automātisku atteikumu. Būtiski ir tas, cik sen bijuši kavējumi un vai saistības ir pilnībā nokārtotas.
Izšķiroša nozīme ir arī tam, vai kopš problemātiskā perioda ir bijusi stabila maksājumu disciplīna un pārskatāma finanšu pārvaldība. Plašāk par šo tēmu esam rakstījuši rakstā par sabojāta kredītvēsture, kur analizējam reālus scenārijus būvniecības nozarē. Galvenais secinājums, caurspīdīgums un proaktīva komunikācija ar finansētāju bieži dod labākus rezultātus nekā problēmu noklusēšana.
Finanšu tehnoloģijas un datu analīze kredītspējas vērtēšanā
Mūsdienās kredītspējas izvērtēšana vairs nav tikai manuāla bilances analīze. Finanšu tehnoloģijas izmanto algoritmus un lielo datu analīzi, lai modelētu risku, analizējot maksājumu paradumus, nozares cikliskumu un pat sezonālās naudas plūsmas svārstības. Lēmumu pieņemšana kļūst ātrāka, bet vienlaikus arī precīzāka un balstīta datos.
No profesionāļa skatpunkta tas nozīmē vienu, finanšu disciplīnai jābūt sistemātiskai, nevis epizodiskai. Katrs kavēts maksājums vai neskaidrs darījums atstāj digitālu nospiedumu, ko algoritmi ņem vērā ilgākā laika periodā. Tāpēc finanšu pārvaldība šodien ir ne tikai grāmatvedības jautājums, bet arī stratēģisks konkurētspējas faktors.
Kredītreitings kā stratēģisks instruments auto līzinga izmaksu optimizācijai
Kredītreitings tieši ietekmē auto līzinga procentu likmi, pirmās iemaksas apmēru un pat piekļuvi finansējumam kopumā. Nozarēs, kur transportlīdzekļi un tehnika ir pamatinstruments, šis faktors var noteikt uzņēmuma spēju savlaicīgi realizēt projektus un konkurēt tirgū. Atšķirība starp labu un vidēju kredītreitingu ilgtermiņā nozīmē būtiskas izmaksu atšķirības.
Lai iegūtu izdevīgāku piedāvājumu, kredītreitings jāuztver kā ilgtermiņa investīcija, ar savlaicīgiem maksājumiem, pārdomātu saistību struktūru un caurspīdīgu finanšu pārvaldību. Sagatavots un disciplinēts uzņēmums vienmēr saņem labākus finansēšanas nosacījumus nekā tas, kurš par kredītvēsturi sāk domāt pēdējā brīdī. Profesionāla pieeja finansēm šodien nozīmē zemākas izmaksas rīt.
Būvniecības uzņēmumam lēmums par to, vai iegādāties kravas automašīnu vai to nomāt, ir ne tikai finansiāls, bet arī stratēģisks lēmums. Ņemot vērā nozares dinamisko raksturu un vajadzību pēc uzticamiem transporta pārvadājumiem, labākās rīcības noteikšanai ir nepieciešama rūpīga analīze.
Šajā rakstā laudabaltic.lv piedāvā visaptverošu ieskatu par kravas automašīnas iegādes un nomas plusiem un mīnusiem, praktiskām kredīta iespējām un finanšu ieteikumiem, kas pielāgoti gan īstermiņa elastībai, gan ilgtermiņa aktīvu pārvaldībai.
Neatkarīgi no tā, vai vēlaties paplašināt autoparku vai optimizēt loģistiku, izpratne par iespējām var veicināt jūsu uzņēmuma efektivitāti un rentabilitāti.
Iegāde vai kravas automašīnas noma
Izšķiršanās starp kravas automašīnas iegādi vai nomu ir būtisks lēmums būvniecības uzņēmumiem, un katram no tiem ir finansiālas un darbības sekas. Šajā sadaļā tiks analizēti īpašumtiesību un nomas plusi un mīnusi, palīdzot uzņēmumiem līdzsvarot izmaksu apsvērumus ar loģistikas vajadzībām.
Katrai izvēlei ir priekšrocības un trūkumi, un to ietekmē tādi faktori kā naudas plūsma, projektu biežums un uzņēmuma izaugsmes trajektorija.
Kravas automašīnas iegādes priekšrocības
Aktīvu uzkrāšana: Kravas automašīna papildina uzņēmuma bilanci ar aktīviem.
Pieejamība: Tūlītēja un neierobežota piekļuve transportam, kad vien tas ir nepieciešams.
Pielāgošana: Iespēja pārveidot kravas automašīnu konkrētām būvniecības vajadzībām.
Kravas automašīnas iegādes trūkumi
Sākotnējais kapitāls: Nepieciešams ievērojams sākotnējais ieguldījums.
Amortizācija: Laika gaitā kravas automašīnas zaudē vērtību, ietekmējot to tālākpārdošanas vērtību.
Uzturēšanas izmaksas: Atbildība par visām tehniskās apkopes un remonta izmaksām.
Kravas automašīnas nomas plusi
Elastība: Iznomājiet kravas automašīnu konkrētiem periodiem vai projektiem bez ilgtermiņa saistībām.
Samazināta atbildība: Mazāks finansiālais risks, jo par tehnisko apkopi bieži vien rūpējas nomas uzņēmums.
Jaunākie modeļi: Piekļuve jaunākajiem transportlīdzekļiem ar modernām tehnoloģijām.
Kravas automašīnu nomas trūkumi
Augstākas ilgtermiņa izmaksas: Potenciāli dārgāka ilgtermiņā, ja ir pastāvīgi nepieciešama.
Ierobežota pieejamība: Risks, ka kad vajadzēs kravas automašīnas nebūs pieejamas.
Īstermiņa un ilgtermiņa stratēģija
Izvēle starp īstermiņa elastību un ilgtermiņa investīcijām ir izšķiroša būvniecības uzņēmuma nākotnes veidošanā. Šajā sadaļā ir aplūkots, kā īstermiņa noma var piedāvāt tūlītējus risinājumus un kā ilgtermiņa iegāde var atbilst plašākiem uzņēmuma mērķiem.
Būvniecības uzņēmumam ir jāsaskaņo kravas automašīnu iegādes stratēģija ar darbības prasībām un finanšu mērķiem.
Īstermiņa apsvērumi
Naudas plūsmas jutīgums: Lai taupītu skaidru naudu, labāka var būt noma.
specifiskas projekta vajadzības: Konkrētu kravas automašīnu veidu noma specializētiem projektiem.
Ilgtermiņa apsvērumi
Flotes kontrole: Īpašums nodrošina pilnīgu kontroli pār uzņēmuma loģistikas iespējām.
Pašu kapitāla veidošana: Katrs maksājums par kravas automašīnas iegādi palielina pamatkapitālu.
Kredīta iespējas kravas automašīnu iegādei
Kravas automobiļu iegādes finansiālo ceļu pārvarēšana var būt sarežģīta. Šeit mēs aplūkosim dažādas pieejamās kredīta iespējas, tostarp tiešo iegādi, aizdevumus un līzingu, norādot, kā katra no tām ietekmē uzņēmuma finanses.
Kredīta iespēju izpratne ir būtiska, lai pieņemtu pamatotus finanšu lēmumus par kravas automobiļu iegādi.
Tiešā pirkšana
Tūlītējas īpašumtiesības bez jebkādām procentu izmaksām.
Nepieciešams ievērojams kapitāls, ko varētu ieguldīt citur.
Pirkšana uz kredīta
Izmaksas tiek sadalītas laikā, saglabājot apgrozāmo kapitālu.
Procentu likme 10 % gadā palielina kravas automašīnas kopējās izmaksas atmaksas periodā.
Līzings
Regulāri maksājumi par lietošanu bez īpašumtiesībām.
Parasti ietver uzturēšanu, kas samazina ekspluatācijas problēmas.
Finanšu scenāriji
Lai pieņemtu pamatotu lēmumu, ļoti svarīgi ir izprast 20 000 EUR lielas kravas automašīnas iegādes finansiālo ietekmi. Mēs sadalīsim izmaksas un ieguvumus, kas saistīti ar pirkšanu, kredītā vai līzingā, sniedzot skaidru salīdzinājumu būvniecības uzņēmumiem.
Mēs izvērtējam katras iespējas finansiālo ietekmi, pamatojoties uz EUR 20 000 vērtu kravas automašīnu.
Scenārijs Nr. 1: pirkšana uzreiz
Kopējās izmaksas: EUR 20 000
Tūlītējs kapitāls transportlīdzeklī.
Nav procentu vai papildu līzinga izmaksu.
Scenārijs Nr. 2: pirkšana uz kredīta
Kopējās izmaksas: Atkarībā no kredīta termiņa un pirmās iemaksas.
Procenti palielina izmaksas, bet ļauj pārvaldīt naudas plūsmu.
Piemērots, lai izvairītos no amortizācijas un uzturēšanas izmaksām.
Tendences zaļajās tehnoloģijās
Transporta nozarē aizvien vairāk nostiprinās tendence izmantot videi draudzīgas tehnoloģijas un ilgtspējīgus autoparka risinājumus. Šajā sadaļā mēs aplūkojam, kā videi draudzīgas inovācijas ir labvēlīgas planētai un var nodrošināt ilgtermiņa izmaksu ietaupījumus un efektivitātes pieaugumu būvniecības uzņēmumiem.
Ilgtspējība transportā nav tikai vides aizsardzība, tā kļūst par biznesa imperatīvu. Zaļie autoparki, elektriskās kravas automašīnas un tehnoloģiski integrēta loģistikas pārvaldība ir tendences, kas veido būvniecības transporta pakalpojumu nākotni.
Secinājumi
Laudabaltic.lv lasītājiem lēmums par kravas automašīnas iegādi vai nomu ir atkarīgs no stratēģiska sava biznesa modeļa, finanšu stāvokļa un izaugsmes perspektīvu izvērtējuma.
Apsveriet katras iespējas tūlītējās un ilgtermiņa sekas un saglabājiet informētību par kredīta izvēli. To darot būvniecības uzņēmumi var nodrošināt, ka viņu lēmums atbalsta to uzņēmējdarbības mērķus un virza tos uz efektīvāku un rentablāku nākotni. Šeit dažas idejas ja jāfinansē būvprojekts.
Attīstoties nozarei, sekošana līdzi tādām tendencēm kā ilgtspējīgi transporta risinājumi veicinās videi draudzīgāku planētu un dinamiskāku un tālredzīgāku uzņēmējdarbības vidi.
Sveiki, esmu celtnieks un esmu par to ļoti lepns, daru savu darbu no sirds, un priecājos par rezultātu. Brīvajā laikā rakstu blogu, spēlēju futbolu, un pavadu laiku ar ģimeni.