Būvniecības, transporta un ražošanas projektos izmaksu pieaugumu bieži neizraisa viens neparedzēts notikums. To veido virkne vadības kļūdu, piemēram, nepilnīgi aprēķini, neskaidra atbildība, novēlota izmaiņu fiksēšana un nepietiekama naudas plūsmas kontrole.
Raksta mērķis ir palīdzēt projektu vadītājiem laikus pamanīt riskus, kas var samazināt projekta rentabilitāti un apgrūtināt saistību izpildi. Praktiska projektu kontrole ir būtiska ne tikai darbu termiņiem, bet arī uzņēmuma finanšu stabilitātei un sadarbībai ar piegādātājiem, apakšuzņēmējiem un finansētājiem.
Kāpēc kļūdas sadārdzina projektus
Projektā kļūdas reti paliek izolētas vienā posmā. Neapstiprināta izmaiņa tehniskajā risinājumā var radīt materiālu pārpasūtīšanu, darba grafika nobīdi, papildu tehnikas izmaksas un strīdus par atbildību.
Piemēram, ja būvdarbos tiek sākta papildu darbu izpilde bez rakstiska apjoma, cenas un termiņa saskaņojuma, uzņēmums riskē finansēt šos darbus no saviem apgrozāmajiem līdzekļiem. Ja kavējas norēķini ar partneriem vai kreditoriem, sekas var būt arī sabojāta kredītvēsture, kas ierobežo iespējas saņemt finansējumu nākamajiem projektiem.
Profesionāla pieeja ir katru novirzi vērtēt kā finanšu un termiņa risku, nevis tikai kā operatīvu problēmu. Pirms darbu turpināšanas jānosaka, kas ir mainījies, kurš sedz izmaksas, kā tas ietekmē grafiku un kā lēmums tiks dokumentēts.
Kļūdu cēloņi un risinājumi
Efektīva kontrole sākas pirms darbu uzsākšanas un turpinās visā projekta dzīves ciklā. Lielāko daļu dārgo kļūdu var mazināt ar skaidriem procesiem, regulāriem datiem un savlaicīgiem lēmumiem.
Neskaidrs darbu apjoms
Neprecīzi definēts darbu apjoms rada atšķirīgu pasūtītāja, projektētāja, piegādātāja un izpildītāja izpratni par rezultātu. Tas īpaši ietekmē projektus, kuros vienlaikus jākoordinē materiālu piegādes, tehnikas pieejamība, ražošanas jaudas un vairāku komandu darbs.
Risinājums ir pirms darbu sākuma strukturēti fiksēt apjomu, tehniskās prasības, atbildīgos un pieņemšanas kritērijus. Izmaiņas jāreģistrē atsevišķi, norādot ietekmi uz cenu, resursiem un izpildes termiņu.
Novēlota izmaksu kontrole
Izmaksu uzskaite tikai projekta beigās neļauj savlaicīgi koriģēt lēmumus. Ja faktiskās materiālu, transporta, darbaspēka vai apakšuzņēmēju izmaksas netiek salīdzinātas ar plānu, pārtēriņš var kļūt redzams brīdī, kad iespējas to kompensēt jau ir ierobežotas.
Izmaksas jāvērtē regulāri pa darbu posmiem un izmaksu pozīcijām. Projekta vadītājam jāredz ne vien jau iztērētais, bet arī saistības par pasūtījumiem, gaidāmie rēķini un prognozētā summa līdz projekta pabeigšanai. Šāda pieeja ir būtiska gudrai izmaksu plānošanai būvniecībā un attīstībā.
Nevadītas termiņu nobīdes
Nobīdīts darbu grafiks bieži tiek uztverts kā atsevišķa kavēšanās, lai gan tas ietekmē visu projekta ķēdi. Kavēta piegāde vai nepieejama brigāde var radīt dīkstāvi, steidzamus pasūtījumus, papildu transporta izmaksas un neplānotu resursu pārdali.
Jānosaka kontrolpunkti ar konkrētiem termiņiem un atbildīgajiem. Tiklīdz konstatēta nobīde, jāizvērtē tās ietekme uz kritiskajiem darbiem, jāatjauno grafiks un skaidri jāinformē iesaistītās puses.
Vāja naudas plūsmas disciplīna
Rentabls projekts ne vienmēr nodrošina pietiekamus līdzekļus ikdienas saistību izpildei. Risks pieaug, ja uzņēmums sedz materiālu un darbaspēka izmaksas pirms saņem maksājumu par paveikto darbu vai ja rēķinu apstiprināšana ievelkas.
Naudas plūsmas plānā jāsasaista ieņēmumu grafiks ar maksājumiem piegādātājiem, apakšuzņēmējiem un darbiniekiem. Pirms jaunu saistību uzņemšanās jānovērtē, vai projekta norēķinu grafiks sedz jau plānotos maksājumus un iespējamos kavējumus.
Digitālie rīki kontrolei
Digitālie vadības rīki palīdz vienotā vidē uzturēt darbu grafikus, dokumentus, izmaiņu reģistru, izmaksu datus un atbildīgo personu uzdevumus. To vērtība nav tikai ātrāka informācijas aprite, bet arī iespēja salīdzināt plānoto ar faktisko un savlaicīgi pamanīt novirzes.
Tomēr rīks pats par sevi neaizstāj procesu disciplīnu. Datu piekļuvei, rezerves kopijām un atbildībai par informācijas aktualitāti jābūt noteiktai iepriekš, jo kiberuzbrukuma sekas parāda, cik būtiska organizācijām ir sistēmu drošība un pārvaldības nepārtrauktība.
Nākamais solis projekta kontrolei
Projektu vadības kļūdas kļūst dārgas tad, ja tās netiek fiksētas un risinātas pietiekami agri. Skaidrs darbu apjoms, regulāra izmaksu pārbaude un aktuāls darbu grafiks ļauj saglabāt kontroli pār projekta rezultātu. Savukārt naudas plūsmas disciplīna palīdz izvairīties no situācijām, kurās operatīvās problēmas pāraug finanšu riskos.
Praktisks nākamais solis ir pārskatīt esošā projekta izmaiņu, izmaksu un maksājumu apstiprināšanas kārtību. Jānosaka viens atbildīgais par katra rādītāja aktualitāti un regulārs pārskata ritms vadības komandai. Ja dati ir savlaicīgi un lēmumi ir dokumentēti, projektu iespējams vadīt ar mazāku nenoteiktību un prognozējamākām izmaksām.
Līzinga līguma termiņš ir viens no būtiskākajiem faktoriem, kas nosaka gan ikmēneša maksājumu apjomu, gan kopējās finansējuma izmaksas. Profesionāļiem būvniecības, transporta un ražošanas nozarēs šis lēmums tieši ietekmē naudas plūsmu un investīciju efektivitāti.
Šajā rakstā aplūkots, kā izvēlētais līguma termiņš maina izmaksu struktūru, kādi ir īstermiņa un ilgtermiņa risinājumu plusi un mīnusi, kā arī kā izvēlēties piemērotāko pieeju atbilstoši darba specifikai un finanšu situācijai.
Termiņa ietekme uz izmaksām
Līzinga termiņš tieši ietekmē maksājumu sadalījumu laikā un procentu kopējo summu. Jo ilgāks termiņš, jo zemāks ikmēneša maksājums, taču lielākas kopējās izmaksas.
Praksē transporta uzņēmumi bieži izvēlas garākus termiņus, lai saglabātu stabilu naudas plūsmu, īpaši svārstīgos tirgus apstākļos. Tikmēr būvniecības sektorā biežāk tiek izvēlēti īsāki termiņi, lai ātrāk atbrīvotos no saistībām pēc projekta pabeigšanas.
Svarīgi izvērtēt arī kredītspēju. Ja uzņēmumam vai privātpersonai ir sabojāta kredītvēsture, līzinga termiņa izvēle kļūst vēl nozīmīgāka, jo procentu likmes var būt augstākas un elastība zemāka.
Īstermiņa un ilgtermiņa scenāriji
Izvēle starp īsāku un garāku līguma termiņu nav tikai matemātisks aprēķins. Tā atspoguļo uzņēmuma stratēģiju, riska toleranci un naudas plūsmas prioritātes.
Īstermiņa līgumu priekšrocības
Īsāks līzinga termiņš nozīmē lielākus ikmēneša maksājumus, taču ievērojami zemākas kopējās procentu izmaksas. Tas ir īpaši izdevīgi uzņēmumiem ar stabilu ienākumu plūsmu vai projektiem ar skaidri definētu beigu termiņu.
Papildus ieguvums ir ātrāka aktīva pilnīga iegūšana bez saistībām. Tas ļauj elastīgāk plānot nākamos ieguldījumus vai pārdot tehniku bez finanšu ierobežojumiem.
Ilgtermiņa līgumu priekšrocības
Garāks termiņš samazina ikmēneša maksājumu slogu, kas ir kritiski uzņēmumiem ar sezonāliem vai svārstīgiem ienākumiem. Tas palīdz saglabāt likviditāti un nodrošina lielāku finanšu stabilitāti ikdienas operācijās.
Tomēr jāņem vērā, ka ilgtermiņā kopējās izmaksas pieaug. Līdzīgi kā nekustamā īpašuma gadījumā, kur izmaksas ietekmē vairāki faktori, ne tikai sākotnējā cena, arī līzingā svarīgi skatīt kopējo finanšu ainu, kā uzsvērts rakstā par mājokļa vērtību.
Kā izvēlēties optimālo termiņu
Optimālais termiņš jānosaka, balansējot starp ikmēneša maksājumu pieņemamību un kopējām izmaksām. Uzņēmumiem ieteicams modelēt vairākus scenārijus, ņemot vērā ienākumu prognozes un tirgus svārstības, kā arī izmantot digitālos risinājumus finanšu risku kontrolei, kas palīdz precīzāk novērtēt iespējamos riskus.
Jāņem vērā arī procentu likmju tendences. Piemēram, centrālo banku politika un inflācijas riski var ietekmēt finansējuma izmaksas, kā redzams analizējot ECB likmju prognozes. Tas var padarīt ilgtermiņa līgumus dārgākus nākotnē.
Praktiski ieteikumi līzinga termiņa izvēlei
Līzinga termiņš jāizvēlas kā stratēģisks instruments, nevis tikai izmaksu optimizācijas rīks. Īstermiņa risinājumi samazina kopējās izmaksas un ļauj ātrāk atbrīvoties no saistībām, bet prasa lielāku ikmēneša finanšu disciplīnu. Savukārt ilgtermiņa līgumi nodrošina elastību, bet palielina kopējo finanšu slogu.
Optimāla pieeja bieži ir kompromiss starp šiem diviem modeļiem, ņemot vērā nozares specifiku un uzņēmuma naudas plūsmas ciklu. Pirms lēmuma pieņemšanas ir vērts analizēt vairākus scenārijus un izvērtēt ne tikai šodienas izmaksas, bet arī nākotnes finanšu stabilitāti.
Mūsdienu saimnieciskajos lēmumos remonta un būvniecības izmaksas vairs nav jāvērtē tikai kā tiešie tēriņi par materiāliem vai darbu. Profesionālajā praksē arvien svarīgāk kļūst saprast, kā objekta tehniskais stāvoklis, finansējuma nosacījumi un nākotnes uzturēšanas slogs ietekmē kopējo rezultātu.
Šis raksts palīdzēs saprast, kur veidojas lielākie riski un kā tos savlaicīgi atpazīt gan projektos, gan īpašumu izvēlē. Tas būs noderīgs būvniecības, transporta un ražošanas nozares speciālistiem, kuri ikdienā strādā ar izmaksu disciplīnu, kredītu nosacījumiem un ilgtermiņa ieguldījumu vērtību.
Kāpēc izmaksas mainās
Remonta un būvniecības budžets praksē bieži mainās nevis viena iemesla dēļ, bet vairāku savstarpēji saistītu faktoru dēļ. To īpaši labi parāda situācijas, kurās sākotnēji ieplānotās izmaksas nesakrīt ar faktiskajiem tehniskajiem risinājumiem un finansēšanas nosacījumiem.
Mājokļa vērtību nenosaka tikai atrašanās vieta, jo līdzās tai jāvērtē ēkas tehniskais stāvoklis, energoefektivitāte, apsaimniekošana, pašvaldības attīstības plāni un iespējamās papildu izmaksas. Kā norādīts mājokļa vērtības skaidrojumā, būtiska ir arī dokumentācija, jo nesaskaņotas pārbūves, juridiski apgrūtinājumi vai pārāk dārgs remonts var apgrūtināt pārdošanu un samazināt ieguldījuma atdevi.
Praktiskā līmenī tas nozīmē vienu, pirms darbu sākšanas jāskatās ne tikai uz tāmi, bet uz objekta pilno ekonomisko slodzi. Tieši tur atklājas, vai remonts ir tehniski pamatots un vai tas nav dārgāks par ieguvumu.
Finansējuma un darbu saikne
Ja budžetu ietekmē tehniskais stāvoklis, tad aizdevuma nosacījumi nosaka, cik elastīgi šo slogu var pārvaldīt. Tāpēc remonts, būvniecība un kredīts praksē jāplāno kā viens process.
Euribor ietekme
Mājokļa kredīta izmaksas ietekmē Euribor pārskatīšanas periods un izvēle starp mainīgo un fiksēto procentu likmi. Īsāks periods ļauj ātrāk izmantot likmju kritumu, bet likmju kāpuma gadījumā maksājums palielinās straujāk.
Garāks periods nodrošina lielāku stabilitāti, taču likmju izmaiņas ietekmē maksājumu vēlāk. Tas nozīmē, ka kredīta struktūra nav tikai finanšu formalitāte, bet tieši ietekmē iespēju noturēt remonta vai būvniecības grafiku.
Likmju vide
ECB procentu likmes nav mainītas, taču turpmāki paaugstinājumi joprojām ir iespējami, un septembra lēmumu ietekmēs inflācija, energoresursu cenas, ekonomikas izaugsme un situācija Tuvajos Austrumos. Noguldītājiem tas var nozīmēt ilgākas un pievilcīgākas noguldījumu likmes, bet aizņēmējiem, paaugstinātu EURIBOR un dārgākus aizdevumus.
Finanšu tirgi rudenī paredz likmju kāpumu, tomēr šis scenārijs nav garantēts, jo energoresursu cenu kritums vai konflikta stabilizēšanās var mazināt inflācijas spiedienu. Tāpēc projektu budžetos drošāk ir balstīties uz nosacījumu salīdzināšanu, nevis uz precīzām tirgus prognozēm.
Budžeta disciplīna
Šajā vidē galvenais praktiskais princips ir vienkāršs, aizdevuma maksājumiem un darbu izmaksām jābūt vērtētiem kopā. Ja finansējums kļūst dārgāks, pat labi ieplānots tehniskais risinājums var kļūt saspringts budžeta ziņā.
Tāpēc profesionāla pieeja paredz ne tikai labāko piedāvājumu meklēšanu, bet arī rezervi neparedzētām papildu izmaksām. Tas ir īpaši svarīgi objektos, kur remonts ietekmē gan ekspluatāciju, gan turpmāko īpašuma vērtību.
Finansiālās prioritātes projekta vērtībā
Remonta un būvniecības izmaksas nav skatāmas atrauti no objekta vērtības un finansēšanas režīma. Tehniskais stāvoklis, dokumentācija, energoefektivitāte un kredīta nosacījumi veido vienotu attēlu, kas nosaka projekta ekonomisko kvalitāti.
Profesionālajā plānošanā svarīgākais ir savlaicīgi pamanīt, kur rodas papildu slogs un kur tas var ietekmēt atdevi. Tieši tāpēc saimnieciskos lēmumos izšķiroša ir ne tikai cena šodien, bet arī spēja kontrolēt izmaksas visā projekta gaitā.
Būvniecībā, transportā un ražošanā finansējums bieži ir instruments, ar kuru nopirkt laiku, noliktavā ielikt materiālus, nosegt degvielas vai remonta pīķus vai paātrināt iekārtu nomaiņu. Ja vairākas kredīta iespējas pēc procentiem un termiņa izskatās līdzvērtīgas, izšķirošais faktors nereti ir pats aizdevējs, proti, kā viņš rīkojas nestandarta situācijās un cik prognozējams ir process.
Šī raksta mērķis ir parādīt praktisku pieeju, kā salīdzināšanā iekļaut reputāciju, klientu servisu un atsauksmes, lai mazinātu riskus. Tas noderēs uzņēmumu vadītājiem, finanšu speciālistiem un projektu vadītājiem, kuri pieņem lēmumus par aizņēmumiem un vēlas izvairīties no dārgām kļūdām.
Kāpēc aizdevēja uzticamība svarīga
Līdzīgi piedāvājumi uz papīra var beigties ļoti atšķirīgi, tiklīdz parādās izmaiņas objektā vai tirgū, piemēram, kavējas pasūtītājs, sadārdzinās izejvielas vai tehnikai nepieciešams neplānots remonts. Šādās situācijās izšķirošs kļūst nevis zemākais procentu cipars, bet aizdevēja lēmumu ātrums, elastība un spēja skaidri komunicēt. Tieši operatīvā sadarbība nosaka, vai finansējums palīdz stabilizēt plūsmu vai rada papildu spriedzi.
Piemēram, transporta uzņēmumam finansējums bieži ir piesaistīts konkrētai tehnikas vienībai, kur katra dīkstāves diena tieši ietekmē ieņēmumus. Ja aizdevējs kavē atbildes, maina nosacījumus bez skaidrojuma vai ievelk dokumentu apriti, operacionālais risks pieaug. Rezultātā uzņēmumam jānovirza resursi problēmu risināšanai, nevis pamatdarbībai.
Profesionāls padoms ir vērtēt aizdevēju kā kritisku piegādātāju. Pirms līguma parakstīšanas pārbaudiet procesu praksē, uzdodot vairākus konkrētus jautājumus par pirmstermiņa dzēšanu, komisijām un termiņu maiņu. Atbilžu kvalitāte un skaidrība bieži pasaka vairāk nekā piedāvātā likme.
Ko pārbaudīt pirms līguma
Pirms fokusēties tikai uz procentu likmi, definējiet pārbaudes kritērijus, kas ietekmē izmaksas un risku visā finansējuma dzīves ciklā. Zemāk apkopoti būtiskākie faktori, kas ļauj strukturēti izvērtēt potenciālo partneri.
Reputācija un caurspīdīgums
Uzticams aizdevējs skaidri izskaidro, kā veidojas kopējās izmaksas un kādos gadījumos tās var mainīties. Tas nozīmē saprotamu maksājumu grafiku, atsevišķi izdalītas komisijas un precīzus noteikumus par kavējumiem, līguma grozījumiem un pirmstermiņa dzēšanu. Ja izmaksu struktūra nav caurspīdīga, pastāv augsts neplānotu izdevumu risks.
Vērtīgs signāls ir arī dokumentu kvalitāte, proti, vai līgumprojekts ir strukturēts, ar skaidrām definīcijām un bez neskaidrām frāzēm, kas ļauj vienpusēji interpretēt nosacījumus. Izvairīgas atbildes par potenciālajiem scenārijiem parasti nozīmē, ka risks tiek pārlikts uz klientu.
Klientu serviss ikdienā
Nozares uzņēmumiem būtisks ir ātrums un paredzamība, tas ir, cik ilgi aizdevējs sniedz atbildi, kāds ir lēmumu pieņemšanas process un vai ir konkrēta kontaktpersona. Praktisks tests ir jautājums par nestandarta situāciju, piemēram, ja objekta apmaksa kavējas par 30 dienām. Strukturēta atbilde ar skaidriem soļiem un termiņiem liecina par sakārtotu iekšējo procesu.
Ja uzņēmums paralēli īsteno vairākus projektus, svarīga ir spēja apkalpot vairākus līgumus bez kļūdām rēķinos un komunikācijā. Vāja apkalpošana rada tiešas izmaksas kavētu dokumentu, soda procentu un administratīvā laika veidā. Ilgstoši un sistemātiski kavēti maksājumi nozarē bieži izgaismo arī to, cik elastīgi un konstruktīvi aizdevēji reaģē uz klientu naudas plūsmas svārstībām.
Atsauksmes un sūdzību signāli
Atsauksmes nevajadzētu uztvert kā absolūtu patiesību, tomēr tās ļauj identificēt atkārtojošās problēmas. Ja vairākos avotos parādās vienādi komentāri par negaidītām komisijām vai neskaidriem nosacījumiem, tas ir nopietns signāls. Svarīgi ir arī tas, vai uzņēmums publiski reaģē profesionāli un argumentēti.
Atšķiriet individuālu konfliktu no sistēmiskas problēmas. Vienreizējs negatīvs gadījums var būt saistīts ar klienta saistību neizpildi, savukārt regulāri pārmetumi par nosacījumu maiņu vai papildu maksām liecina par strukturālu risku.
Līguma nosacījumu detaļas
Līdzīgi piedāvājumi bieži atšķiras tieši detaļās, piemēram, līguma noformēšanas maksa, konta apkalpošana, ķīlas novērtējums, apdrošināšanas prasības, soda procenti un izmaksas par grafika izmaiņām. Praktiski ieteicams izveidot tabulu ar obligātajām un nosacītajām izmaksām, kas iestājas konkrētos scenārijos. Šāda pieeja ļauj salīdzināt piedāvājumus uz vienotas bāzes.
Jāvērtē arī uzņēmuma kredītvēstures ietekme uz nosacījumiem, jo tā var būtiski palielināt drošības prasības un cenu. Plašāks konteksts par šo aspektu pieejams rakstā par sabojāta kredītvēsture, kas palīdz saprast iespējamos ierobežojumus un izmaksu pieaugumu.
Elastība pārmaiņu laikā
Būvniecībā un ražošanā sākotnējais plāns bieži mainās piegāžu kavējumu, sezonālu svārstību vai pasūtītāja grafika korekciju dēļ. Uzticams aizdevējs jau sākotnēji definē, kādos gadījumos iespējama termiņa pagarināšana, maksājumu brīvdienas vai grafika pārskatīšana. Skaidri noteikts lēmuma termiņš šādās situācijās ir būtisks riska faktors.
Makroekonomiskā vide ietekmē arī aizdevēju risku apetīti un nosacījumus. Pie stabilākas izaugsmes finanšu tirgus kļūst prognozējamāks, taču riski pilnībā nepazūd. Plašāku skatījumu uz šo dinamiku sniedz stabilākas izaugsmes fons, kas palīdz izprast aizdevēju uzvedību dažādos cikla posmos.
Praktiski kritēriji aizdevēja izvēlei
Ja vairāki kredīta piedāvājumi šķiet līdzīgi, izšķirošais nav tikai procentu likmes lielums, bet sadarbības kvalitāte ilgtermiņā. Uzticama aizdevēja izvēle balstās caurspīdīgos nosacījumos, prognozējamā komunikācijā un skaidri definētos rīcības scenārijos. Tieši nestandarta situācijās atklājas patiesais partnerības līmenis.
Lai mazinātu riskus, izveidojiet salīdzināšanas matricu ar vairākiem kritērijiem, piemēram, kopējām izmaksām, grafika elastību, atbildes termiņu un atsauksmju signāliem. Piešķirot tiem svarus, iespējams objektīvāk novērtēt katru piedāvājumu. Šāda strukturēta pieeja palīdz pieņemt lēmumu, kas atbalsta uzņēmuma stabilitāti, nevis rada papildu operacionālo slogu.
Dalība nozīmīgos publiskajos vai privātajos iepirkumos bieži nozīmē, ka pasūtītājs vērtē ne tikai cenu un tehnisko piedāvājumu, bet arī uzņēmuma finanšu disciplīnu un risku profilu. Kredītvēsture šajā kontekstā kalpo kā praktisks signāls par to, cik paredzami uzņēmums pilda saistības un cik stabili spēj realizēt lielus projektus ar ilgāku naudas aprites ciklu.
Šajā rakstā apkopoti konkrēti soļi, kā sakārtot maksājumu disciplīnu, parādsaistības un finanšu plānošanu pirms iepirkumu sezonas. Tas noderēs būvniecības, transporta un ražošanas uzņēmumu vadītājiem, finanšu speciālistiem un projektu komandām, kas vēlas samazināt riskus gan kvalifikācijas posmā, gan līguma izpildes laikā.
Kāpēc kredītvēsture ietekmē iepirkumus
Iepirkumos kredītvēsture visbiežāk parādās netieši, caur banku prasībām garantijām, apdrošinātāju nosacījumiem, piegādātāju kredītlimitiem un pasūtītāja veikto riska novērtējumu. Plašāku skatījumu sniedz arī analīze par kredītvēstures nozīmi iepirkumos, kur uzsvērts, ka finanšu disciplīna bieži kļūst par izšķirošu faktoru kvalifikācijas izvērtēšanā. Ja maksājumu vēsture ir svārstīga, pat spēcīgs tehniskais piedāvājums praksē var kļūt grūti realizējams, īpaši pie ierobežotiem avansiem un garām pēcapmaksām.
Tipiska situācija no nozares, uzņēmums uzvar konkursā, taču garantijas saņemšana ievelkas vai kļūst dārgāka iepriekšējo kavējumu dēļ. Tas palielina projekta izmaksas un rada papildu administratīvo slogu, jo pasūtītājs var pieprasīt stingrākus nodrošinājumus vai detalizētāku finanšu uzraudzību.
Praktisks padoms ir sākt kredītvēstures sakārtošanu vismaz trīs līdz sešus mēnešus pirms plānotās dalības lielākos iepirkumos. Šis periods ļauj stabilizēt maksājumu disciplīnu, vienoties ar kreditoriem un dokumentēt izmaiņas tā, lai tās būtu pamatotas gan finansētājiem, gan sadarbības partneriem.
Soļi kredītvēstures uzlabošanai
Lai uzlabojumi būtu izmērāmi un pamanāmi arī ārējiem vērtētājiem, nepieciešama secīga pieeja, vispirms diagnostika, tad ātrie risinājumi un tikai pēc tam strukturālas izmaiņas finansējumā un naudas plūsmā. Zemāk minētie soļi izkārtoti prioritārā secībā, lai tie dotu efektu arī īsā termiņā.
Saistību inventarizācija
Apkopojiet visas saistības vienotā pārskatā, aizdevumus, līzingus, kredītlīnijas, piegādātāju atliktos maksājumus, nodokļu saistības un strīdus parādus. Pie katras pozīcijas norādiet termiņus, procentu likmes vai soda procentus, nodrošinājumu, kavējumu faktu un atbildīgo kontaktpersonu.
Svarīgi nodalīt vienreizējus incidentus no sistēmiskas problēmas. Iepirkumu vērtētājiem lielāko risku signalizē atkārtoti kavējumi vai vienlaicīgi kavēti maksājumi vairākiem kreditoriem, jo tas liecina par strukturālām naudas plūsmas grūtībām.
Ja uzņēmumam jau ir sabojāta kredītvēsture, inventarizācija palīdz noteikt, kuras saistības visvairāk ietekmē reputāciju un finansējuma pieejamību, un kuras iespējams sakārtot ar salīdzinoši nelielu operacionālu ietekmi.
Kavējumu un kļūdu novēršana
Pirmais operatīvais mērķis ir pārtraukt jaunu kavējumu veidošanos. Ieviesiet maksājumu kalendāru ar skaidri noteiktu atbildību, automātiskus atgādinājumus un divu līmeņu apstiprināšanu kritiskajiem maksājumiem, piemēram, nodokļiem vai līzingiem.
Vienlaikus pārskatiet iekšējos procesus, lai novērstu tehniskas kļūdas, nepareizus rekvizītus, kavētu rēķinu saskaņošanu vai nepilnīgu informācijas apriti starp objektiem un centrālo grāmatvedību. Šādi traucējumi rada kavējumus pat tad, ja uzņēmuma kontā ir pietiekami līdzekļi.
Ja pastāv strīdi ar piegādātājiem, vienojieties par starprisnājumiem un fiksējiet tos rakstiski. Mērķis ir saglabāt prognozējamu maksājumu uzvedību tirgū, nevis eskalēt konfliktus.
Parādu restrukturizācija
Ja kavējumi jau izveidojušies, nepieciešama strukturēta vienošanās ar kreditoriem par atmaksas grafiku. Tajā jābūt skaidri noteiktiem datumiem, summām un nosacījumiem, kas balstīti reālā naudas plūsmas prognozē.
Praksē efektīvāk ir koncentrēties uz lielākajiem kreditoriem un panākt konsolidētu risinājumu, nevis paralēli risināt vairākus mazus strīdus. Sakārtots un izpildāms grafiks iepirkumu kontekstā demonstrē, ka risks ir kontrolēts, pat ja iepriekš bijušas grūtības.
Svarīgi vienoties par konservatīvu grafiku, kuru iespējams konsekventi izpildīt. Atkārtota grafika laušana reputācijai nodara lielāku kaitējumu nekā sākotnēji piesardzīga vienošanās.
Naudas plūsmas stabilizēšana
Ilgtermiņā kredītvēsturi uzlabo nevis vienreizējs maksājums, bet stabila naudas plūsma. Katram projektam izveidojiet detalizētu maksājumu grafiku ar ienākošajiem maksājumiem, obligātajām izmaksām un piegādātāju saistībām.
Būvniecībā un ražošanā ieteicams noteikt iekšējos limitus jaunu projektu uzsākšanai, ja tie rada naudas plūsmas deficītu tuvāko 30 līdz 60 dienu laikā. Transporta nozarē jāplāno sezonālās izmaksas, piemēram, degviela un remonti, lai tās neizraisītu neplānotus kavējumus.
Makroekonomiskā vide arī ietekmē finanšu stabilitāti, ko atspoguļo Latvijas Bankas prognozes. Procentu likmju un inflācijas svārstības palielina finansējuma cenu, tādēļ finanšu rezerve iepirkumu izpildei kļūst par konkurētspējas priekšnoteikumu.
Dokumentu sagatavošana iepirkumiem
Uzlabota kredītvēsture jāspēj pierādīt arī dokumentāri. Sagatavojiet aktuālus finanšu pārskatus, saistību grafikus, vienošanās ar kreditoriem un skaidrojumus par iepriekšējiem incidentiem.
Efektīvs risinājums ir īss finanšu disciplīnas memorands, kurā aprakstīti ieviestie procesi un galvenie rādītāji, piemēram, kavēto maksājumu dinamika pēdējos mēnešos. Šāds dokuments palīdz vienoti komunicēt uzņēmuma riska pārvaldību gan pasūtītājiem, gan finansētājiem.
Mazākiem uzņēmumiem tas stiprina uzticamību, bet vidējiem un lieliem uzņēmumiem nodrošina konsekventu informācijas sniegšanu dažādām iesaistītajām pusēm.
Praktiski ieteikumi stabilai kredītvēsturei iepirkumos
Kredītvēsture iepirkumos nav formāla prasība, bet praktisks riska indikators, ko vērtē bankas, apdrošinātāji un pasūtītāji. Tāpēc svarīgākais ir savlaicīgi pārtraukt kavējumu ciklu un ieviest prognozējamu maksājumu disciplīnu. Inventarizācija, procesu sakārtošana un dokumentēta komunikācija ar kreditoriem ir pirmais solis stabilitātes atjaunošanā.
Nākamais līmenis ir strukturālas izmaiņas, reālistiska parādu restrukturizācija un disciplinēta projektu naudas plūsmas vadība. Īpaši nozarēs ar garām pēcapmaksām un augstām apgrozāmo līdzekļu izmaksām šī pieeja kļūst par konkurētspējas pamatu. Jo agrāk uzņēmums ievieš šos principus, jo lielāku uzticamības kapitālu tas uzkrāj brīdī, kad iepirkuma uzvarai jāseko precīzai un savlaicīgai līguma izpildei.
Remonts bieži sākas kā tehnisks uzdevums ar skaidru apjomu, materiālu sarakstu un termiņiem, taču praksē tas ātri pārvēršas par finanšu projektu ar reāliem riskiem. Cenu svārstības, izmaiņu darbi un piegāžu kavējumi var būtiski ietekmēt budžetu, un remonta kredīts šādā situācijā kļūst par instrumentu tempa noturēšanai vai, tieši pretēji, par papildu slogu.
Šī raksta mērķis ir palīdzēt profesionāļiem būvniecības, transporta un ražošanas jomā pieņemt strukturētu un aprēķinos balstītu lēmumu par aizņemšanos. Apskatīsim, kā izvērtēt kredīta nosacījumus, kādus riskus ņemt vērā un kā izvairīties no tipiskākajām kļūdām pirms līguma parakstīšanas.
Kāpēc remonta kredīts kļūst problemātisks tieši projekta vidū
Praksē biežākā problēma nav pati aizņemšanās, bet naudas plūsma. Avansa maksājumi meistariem, materiālu iegāde vienā piegājienā un paralēli esošie ikdienas izdevumi rada spriedzi budžetā, īpaši, ja kredīts tiek noformēts steigā. Šādā situācijā augstāka procentu likme vai papildu komisijas var apēst daļu remonta budžeta un piespiest taupīt uz kvalitātes rēķina.
Tipisks piemērs ir kosmētiskais remonts, kura laikā demontāžā atklājas elektroinstalācijas vai mitruma defekti. Šie darbi nav izvēles jautājums, un sākotnējais kredīta limits vai termiņš var izrādīties nepietiekams. Rezultātā tiek piesaistīts papildu finansējums ar sliktākiem nosacījumiem, kas palielina kopējās izmaksas.
Profesionāls padoms ir pirms aizņemšanās salīdzināt vairākus finansējuma scenārijus un alternatīvas. Piemēram, atsevišķos gadījumos izdevīgāks var būt mājokļa kredīts, jo atšķiras procentu struktūra, prasības un ilgtermiņa riski. Salīdzinājums jāveic pēc kopējām izmaksām un elastības, nevis tikai pēc reklāmā norādītās likmes.
Kā strukturēti izvērtēt kredīta nosacījumus un samazināt pārmaksas risku
Pirms pievērsties skaitļiem, jādefinē kredīta mērķis un loma projektā. Vai tas ir īstermiņa tilts līdz uzkrājuma atjaunošanai, vai ilgtermiņa saistība ar prognozējamu grafiku? No šīs atbildes izriet pieļaujamais termiņš, maksājuma apmērs un nepieciešamā drošības rezerve.
Procentu likme un kopējā kredīta cena
Salīdzinot piedāvājumus, nepietiek skatīties tikai uz nominālo procentu likmi. Jāvērtē kopējā kredīta cena, iekļaujot līguma noformēšanas maksu, konta apkalpošanas izmaksas, apdrošināšanu un citus obligātus nosacījumus. Objektīvam salīdzinājumam jāizmanto vienādi ievaddati, tā pati summa un termiņš.
Svarīgi noskaidrot, vai likme ir fiksēta vai mainīga un kādos gadījumos tā var tikt pārskatīta. Mainīgā likme var būt izdevīga sākumā, bet radīt risku ilgākā periodā. Fiksēta likme sniedz prognozējamību, kas bieži ir būtiska, ja remonts jau noslogo budžetu.
Atmaksas grafiks un termiņa ietekme uz risku
Garāks termiņš samazina ikmēneša maksājumu, bet palielina kopējo pārmaksu. Īsāks termiņš samazina procentu izmaksas, taču padara budžetu jutīgāku pret ienākumu svārstībām vai neplānotiem izdevumiem.
Praktisks princips ir modelēt sliktāko scenāriju, piemēram, sezonalitāti, dīkstāvi, veselības riskus vai citu ienākumu samazinājumu. Ja maksājums šādā situācijā joprojām ir segjams bez papildu aizņemšanās, grafiks ir pietiekami drošs. Šāda pieeja optimizē nevis tikai maksājuma lielumu, bet kopējo finanšu risku.
Budžeta plānošana un remonta uzkrājuma nozīme
Remonta kredīts jāvērtē kopā ar pārējām saistībām un ikdienas izmaksām. Jāņem vērā, ka pēc remonta var mainīties komunālie maksājumi un uzturēšanas izmaksas, īpaši, ja tiek ieviestas jaunas sistēmas, piemēram, ventilācija vai siltumsūknis.
Būvniecībā papildu darbi ir norma, nevis izņēmums, tāpēc 10–20% rezerve ir tehniski pamatots minimums. Ja šāda rezerve nav izveidota, pirms aizņemšanās vērts apsvērt remonta uzkrājumu kā atsevišķu finanšu drošības slāni. Kredīts nedrīkst aizvietot finanšu disciplīnu, bet gan papildināt to.
Procesa disciplīna, kas novērš tipiskās kļūdas
Pārmaksas visbiežāk rodas no lēmumu ķēdes, kurā ietilpst nepilna tāme, steidzami pirkumi, termiņu kavējumi un papildu aizņemšanās. Atsevišķs risks ir materiālu cenu kāpums un loģistikas traucējumi, kas var strauji mainīt sākotnējo budžetu.
Lai to mazinātu, arī privātā remontā jāievieš mini-projektēšanas pieeja. Pirms kredīta noformēšanas jādefinē skaidrs darbu apjoms un kvalitātes standarts, pirms līguma jāizvērtē pirmstermiņa atmaksas un soda nosacījumi, bet remonta laikā maksājumi jāpiesaista faktiski izpildītiem darba posmiem. Strukturēts process samazina emocionālu lēmumu risku un palīdz saglabāt kontroli pār izmaksām.
Praktiski principi, lai kredīts neradītu papildu finansiālu spiedienu
Remonta kredīts ir finanšu instruments, kas var palīdzēt noturēt projekta tempu, taču tas prasa precīzu plānošanu un aprēķinu disciplīnu. Izšķirošie kritēriji ir kopējās izmaksas, grafika elastība un spēja segt maksājumus arī nelabvēlīgā scenārijā. Zemākais ikmēneša maksājums pats par sevi nenozīmē izdevīgāko risinājumu.
Apjomīgos projektos galvenie riski slēpjas izmaiņu darbos un cenu dinamikā, tāpēc rezerve budžetā nav izvēles jautājums, bet nepieciešamība. Pirms līguma parakstīšanas jāpieprasa pilns izmaksu aprēķins un skaidri jāizprot visi nosacījumi, kas var radīt papildu maksas. Kredīts palīdz pabeigt projektu, bet tikai kombinācijā ar disciplinētu pieeju tāmēšanai un termiņu kontrolei.
Mājokļa remonts profesionālim bieži izskatās vienkārši uz papīra, nokrāsojam, nomainām grīdu, sakārtojam vannas istabu. Realitātē izmaksas nosaka materiālu cenu svārstības, meistaru noslodze, slēptie defekti un tas, cik kvalitatīvi sagatavots ir plāns. Tāpēc remonta uzkrājums nav lieka drošība, bet instruments, kas ļauj pieņemt tehniski pamatotus lēmumus, nevis rīkoties stresa situācijā.
Šajā rakstā soli pa solim parādīšu, kā noteikt nepieciešamo uzkrājuma apmēru un ieviest regulāras iemaksas mājokļa uzlabojumiem. Tas noderēs cilvēkiem, kuri pieraduši domāt projektu kategorijās, ar skaidru mērķi, grafiku, risku izvērtējumu, rezervēm un regulāru kontroli.
Remonta uzkrājums kā projekts
Tipiska situācija, jumts vēl turas, bet pēc bargākas ziemas parādās sūces un jāizvēlas starp ātru lāpīšanu vai pilnvērtīgu seguma maiņu. Ja uzkrājuma nav, priekšroka bieži tiek dota lētākajam risinājumam, kas pēc dažām sezonām izmaksā divreiz dārgāk. Līdzīgi kā uzņēmumos, arī mājsaimniecībā preventīva pieeja gandrīz vienmēr ir finansiāli izdevīgāka par avārijas remontu.
Profesionāls padoms ir remonta uzkrājumu definēt kā obligātu mājsaimniecības kapitālieguldījumu pozīciju. Tas nozīmē, ka nolietojuma kompensēšana un vērtības celšana tiek plānota apzināti, nevis atlikta līdz brīdim, kad bojājums kļūst kritisks. Šāda pieeja īpaši svarīga ir privātmājām un dzīvokļiem ar novecojušiem inženiertīkliem.
Ja lielāks darbs jāveic ātrāk, piemēram, jāmaina jumts vai apkures sistēma, var apsvērt arī mājokļa kredīts risinājumu kā projekta instrumentu. Svarīgi aizņemties tikai tik, cik iespējams nosegt ar skaidru atmaksas grafiku, bet uzkrājumu saglabāt kā līdzfinansējumu un drošības rezervi.
Uzkrājuma apmērs un plāns
Remonta uzkrājumu veido divas daļas, plānotie darbi un neparedzētie izdevumi. Lai sistēma darbotos, nepieciešams konkrēts darbu saraksts, termiņi un disciplinēta iemaksu pieeja.
Inventarizācija un remonta karte
Sāc ar tehnisku inventarizāciju, jumts, fasāde, logi un durvis, apkure, ventilācija, elektroinstalācija, santehnika, mitrās telpas, grīdas un apdare. Katram elementam novērtē pašreizējo stāvokli, aptuveno atlikušās kalpošanas laiku un pazīmes, kas var liecināt par tuvojošos bojājumu.
Ja plāno apkures modernizāciju, piemēram, pāreju uz siltumsūkni, jau šajā posmā izvērtē tehnoloģiju atšķirības. Noderīgs ieskats pieejams rakstā par siltumsūkņa izvēli, jo iekārtas tips būtiski ietekmē gan sākotnējo budžetu, gan ekspluatācijas izmaksas.
Rezultātā izveido remonta karti trīs līdz desmit gadiem. Tā ļauj plānot darbus loģiskā secībā, savlaicīgi rezervēt meistaru laiku un izmantot sezonālas cenu priekšrocības.
Mērķa uzkrājuma aprēķins
Praktiska pieeja ir vienkārša, plānoto darbu izmaksas konkrētā periodā plus riska rezerve, dalītas ar mēnešu skaitu līdz plānotajam termiņam. Izmaksas balsti uz aktuāliem piedāvājumiem vai tirgus cenu diapazoniem, nevis uz senām aplēsēm.
Riska rezervei ieteicams paredzēt 10 līdz 20 procentus no budžeta dzīvoklim un 15 līdz 30 procentus privātmājai. Privātmājās biežāk sastopami slēpti konstrukciju vai komunikāciju defekti, kas var būtiski palielināt kopējās izmaksas.
Mēneša iemaksu modelis
Lai uzkrājums būtu stabils, iemaksām jābūt automātiskām un regulārām. Tās var noteikt kā procentu no neto ienākumiem vai kā fiksētu summu, bet svarīgi reizi pusgadā pārskatīt, vai mērķis nav jāprecizē.
Ja ienākumi ir mainīgi, piemēram, maiņu darba vai sezonāla rakstura dēļ, ieteicams ieviest divdaļīgu modeli. Nosaki minimālo bāzes iemaksu un papildus procentu no piemaksām vai virsstundām, ko novirzi uzkrājumam.
Uzkrājuma glabāšana
Uzkrājumu nepieciešams turēt atsevišķi no ikdienas konta, lai mazinātu impulsīvu tēriņu risku. Vienkāršākais risinājums ir atsevišķs krājkonts ar automātisku pārskaitījumu nākamajā dienā pēc algas saņemšanas.
Papildu drošībai uzkrājumu var sadalīt divās daļās, avārijas fonds un projektu fonds. Tas ļauj neiztērēt plānoto kapitālu ikdienas bojājumu novēršanai un saglabāt skaidru finanšu struktūru.
Uzkrājums un kredīts
Kredīts pats par sevi nav problēma, ja tas ir iekļauts skaidrā plānā. Pareiza pieeja ir izmantot uzkrājumu kā līdzfinansējumu un drošības rezervi, bet kredītu kā instrumentu lieliem vienreizējiem ieguldījumiem, kas samazina tehniskos riskus.
Izvērtējot finansējumu, jāņem vērā kapitāla cena un iespējamais bojājumu sadārdzinājums laika gaitā. Dažkārt disciplinēta procentu maksāšana ir izdevīgāka nekā atlikts remonts, kura izmaksas turpina pieaugt.
Praktiski ieteikumi remonta uzkrājuma plānošanai
Remonta uzkrājuma apmēru nosaka skaidri definēta remonta karte, konkrēti termiņi un aktuālas izmaksu aplēses. Riska rezerve ir neatņemama budžeta daļa, jo neparedzēti darbi būvniecībā ir bieža parādība. Automātiskas un regulāras iemaksas nodrošina sistēmas ilgtspēju.
Mājoklis jāuztver kā aktīvs ar nolietojumu, kuram nepieciešama plānota uzturēšana un kapitālieguldījumi. Kombinējot uzkrājumu ar pārdomātu finansējumu, iespējams saglabāt drošības spilvenu un vienlaikus īstenot nozīmīgus uzlabojumus. Tas ļauj pieņemt lēmumus, balstoties uz kvalitāti un ilgtermiņa vērtību, nevis steidzamu nepieciešamību.
Būvniecības projektos maksājumu grafiks nav grāmatvedības formalitāte, bet gan būtisks ražošanas un piegāžu ķēdes vadības instruments. Tiklīdz rēķini sāk kavēties, naudas plūsma apstājas ne tikai vienā uzņēmumā, bet ietekme izplatās līdz apakšuzņēmējiem, materiālu piegādātājiem, tehnikas nomai un pat darbinieku noturēšanai.
Šī raksta mērķis ir praktiski un profesionāli izskaidrot, kā maksājumu kavējumi būvniecības projektos ilgtermiņā ietekmē uzņēmuma reputāciju un kredītvēsturi, kā arī kāpēc vienreizēja aizkavēšanās no pasūtītāja puses bieži pārvēršas par sistemātisku risku visai piegādes ķēdei. Raksts būs noderīgs būvniekiem, apakšuzņēmējiem, piegādātājiem, kā arī transporta un ražošanas uzņēmumiem, kas strādā ar būvniecības pasūtījumiem Baltijā.
Kāpēc kavēti maksājumi būvniecībā kļūst par domino efektu
Praksē maksājumu kavējums reti paliek tikai starp ģenerāluzņēmēju un pasūtītāju. Ja pasūtītājs aiztur pieņemšanas aktu vai pagarina saskaņošanas procesu, ģenerāluzņēmējs atliek apmaksu apakšuzņēmējiem, tie savukārt piegādātājiem, un visā ķēdē sākas ugunsgrēku dzēšanas režīms, nevis plānveidīga darbu organizēšana.
Tirgū arvien biežāk parādās risinājumi rēķinu apmaksas paātrināšanai un finansēšanai, piemēram, pavadzīmju tūlītēja apmaksa, kas apliecina, ka uzņēmumi maksājumu disciplīnu uztver kā konkurētspējas faktoru, nevis sezonālu problēmu. Būvniecībā tas nozīmē, ka paredzams maksātājs piesaista labākus apakšuzņēmējus, izdevīgākas cenas un stabilākas sadarbības attiecības.
Profesionāls ieteikums ir maksājumu risku vadību iestrādāt līguma arhitektūrā, nevis paļauties uz savstarpēju uzticēšanos. Līgumā jāparedz skaidri pieņemšanas termiņi, posmu nodošanas akti, sankcijas par nepamatotu kavēšanu un precīza saziņas kārtība naudas plūsmas spriedzes gadījumā. Šāda pieeja samazina interpretācijas risku un ļauj savlaicīgi reaģēt uz problēmām.
Kā maksājumu kavējumi ietekmē reputāciju un kredītvēsturi ilgtermiņā
Maksājumu kavējumiem ir divas būtiskas sekas. Reputācijas pasliktināšanās nozarē un kredītvēstures pasliktināšanās finanšu sistēmā veidojas pakāpeniski, taču to ietekme ir ilgstoša un finansiāli jūtama.
Reputācija piegādes ķēdē, klusais reitings, kas atspoguļojas cenā
Būvniecības nozare Latvijā un Baltijā ir salīdzinoši kompakta, un profesionāļi bieži sadarbojas atkārtoti dažādos projektos. Ja uzņēmums regulāri kavē maksājumus, piegādātāji sāk pieprasīt priekšapmaksu vai saīsina atlikto maksājumu termiņus, savukārt apakšuzņēmēji cenā iekļauj papildu rezervi riskam.
Reputācijas bojājums bieži iestājas ātrāk nekā juridiskas sekas. Pat ja strīds vēl nav formāli atrisināts, tirgus dalībnieki izdara secinājumus un pielāgo savus nosacījumus. Rezultātā sadarbība ar konkrēto uzņēmumu kļūst dārgāka vai mazāk pievilcīga.
Kredītvēsture un finansējuma pieejamība
Kredītvēsture ietekmē ne tikai banku aizdevumus, bet arī līzinga nosacījumus, faktoringa izmaksas, kredītlimitus pie materiālu tirgotājiem un garantiju pieejamību. Regulāri kavējumi palielina uzņēmuma riska profilu un sadārdzina kapitāla izmaksas.
Īpaši būtiski tas ir publiskajos iepirkumos, kur kredītvēsture publiskajos iepirkumos var ietekmēt uzņēmuma spēju kvalificēties konkursam vai saņemt labvēlīgus līguma nosacījumus. Slikta maksājumu disciplīna var nozīmēt ne tikai augstākas izmaksas, bet arī zaudētas biznesa iespējas.
Kaskādes ietekme uz ražošanu un transportu
Ražošanas un transporta uzņēmumiem izmaksu struktūra pārsvarā ir fiksēta, piemēram, darba algas, degviela, noma un nolietojums. Ja maksājumi no būvniecības projekta kavējas, piegādātājs faktiski finansē projektu no saviem apgrozāmajiem līdzekļiem, samazinot iespējas ieguldīt citos pasūtījumos.
Tas var novest pie izejvielu iepirkumu ierobežošanas, krājumu samazināšanas un dārgāku īstermiņa finansējuma risinājumu izmantošanas. Šāds domino efekts palielina nākamo kavējumu risku un destabilizē visu piegādes ķēdi.
Ātrie kredīti kā īstermiņa risinājums ar augstu cenu
Naudas plūsmas spriedzes apstākļos uzņēmumi nereti apsver īstermiņa aizņēmumus, tostarp ātrie kredīti parādniekiem, jo tradicionālais banku finansējums prasa laiku un stabilu finanšu profilu. Šāds risinājums var palīdzēt segt neatliekamus izdevumus, taču tas nedrīkst kļūt par pastāvīgu apgrozāmo līdzekļu finansēšanas modeli.
Ja uzņēmums regulāri izmanto dārgu īstermiņa kreditēšanu, reputācijas un kredītvēstures risks tikai palielinās. Tādēļ šādi instrumenti izmantojami tikai ar skaidru atmaksas plānu un paralēlu līguma nosacījumu uzlabošanu, lai novērstu atkārtotus kavējumus.
Ko uzņēmums zaudē ar katru kavētu rēķinu
Katrs kavēts maksājums būvniecības projektā atstāj pēdas uzņēmuma reputācijā un sadarbības nosacījumos ar partneriem. Piegādātāji kļūst piesardzīgāki, nosacījumi stingrāki, cenas augstākas, un labākie apakšuzņēmēji izvēlas drošākus projektus. Tas tieši ietekmē projekta kvalitāti, termiņu izpildi un komandas stabilitāti.
Savukārt kredītvēstures pasliktināšanās nozīmē augstākas finansējuma izmaksas, zemākus kredītlimitus un sarežģītāku piekļuvi garantijām un līzingam. Ja uzņēmums nonāk līdz risinājumiem kā ātrie kredīti parādniekiem, tas parasti signalizē par nepietiekamu maksājumu risku pārvaldību. Ilgtspējīga pieeja ir preventīva risku kontrole, skaidra līgumu mehānika un disciplinēta finanšu plūsmas vadība visos projekta posmos.
Būvniecības projektu finanšu riski reti sākas ar “lielu katastrofu”, tie parasti ielavās pakāpeniski, kavēti apstiprinājumi, nepilnīgas tāmes, neatbilstības apakšuzņēmēju rēķinos, iztrūkstoši aktu dati vai vienkārši pārāk vēla reakcija uz naudas plūsmas caurumiem. Rezultāts ir pazīstams, pieaug soda naudas, pasliktinās attiecības ar piegādātājiem, un gala posmā cieš kredītvēsture, kas ietekmē gan uzņēmuma finansējuma cenu, gan spēju startēt nākamajos projektos.
Šī raksta mērķis ir praktiski parādīt, kā digitālie risinājumi (ERP, projektu kontrole, e‑rēķini, datu analītika un automatizācija) ļauj savlaicīgi identificēt finanšu riskus un “noķert” problēmas, pirms tās pārvēršas par maksājumu kavējumiem un reputācijas zaudējumu. Tas noderēs projektu vadītājiem, finanšu direktoriem, būvdarbu vadītājiem un uzņēmumu īpašniekiem būvniecības, transporta un ražošanas sektoros, kuri vēlas pārvaldīt risku ar datiem, nevis intuīciju.
Kāpēc finanšu risks būvniecībā jāķer reāllaikā, nevis mēneša slēgumā
Būvniecībā marža bieži ir šaura, bet izdevumu dinamika ir strauja, tehnika, darbaspēks, loģistika, materiāli un apakšuzņēmēji veido būtisku iknedēļas naudas plūsmas slodzi. Ja izmaksu novirzes vai kavējumi tiek pamanīti tikai mēneša slēgumā, faktiski esat nokavējuši 2 līdz 4 nedēļas, kuru laikā problēma var izaugt līdz līgumsaistību pārkāpumam vai steidzamai aizņemšanās nepieciešamībai.
Tipisks piemērs no Baltijas prakses, ģenerāluzņēmējs izpilda apjomu, bet pasūtītāja apmaksas grafiks “aizslīd” par 15 līdz 30 dienām, kamēr apakšuzņēmēji un piegādātāji prasa samaksu atbilstoši saviem termiņiem. Šādā situācijā digitāla kontrole pār faktisko progresu, apstiprinājumu statusu un prognozēto naudas plūsmu ir izšķiroša, jo tā ļauj agrīni pārbīdīt maksājumu prioritātes, aktivizēt rēķinu finansēšanu vai laikus pārrunāt grafiku.
Profesionāls padoms, izveidojiet “iknedēļas finanšu satiksmes luksoforu” katram projektam, 5 līdz 7 KPI (piemēram, apstiprināto aktu īpatsvars, neapmaksāto rēķinu novecošana, prognozētais cash gap 14 dienām uz priekšu, izmaiņu darbu summa pret budžetu), kurus sistēma atjauno automātiski. Ja šie rādītāji tiek pārskatīti reizi nedēļā un balstās uz reāliem datiem, risks tiek vadīts, pirms tas kļūst par kredītvēstures problēmu.
Digitālie risinājumi finanšu risku kontrolei, faktori un praktiski soļi
Digitālā finanšu kontrole nav par “vēl vienu programmu”. Tā ir par vienotu datu ķēdi, no līguma un tāmes līdz izpildei objektā, rēķinam, maksājumam un prognozei. Jo ātrāk dati pārvēršas konkrētos lēmumos, jo mazāk iespēju projektam nonākt parādsaistību spirālē, kas parasti arī ir mehānisms, kā pasliktinās kredītvēsture.
Vienots budžets un faktiskās izmaksas vienā sistēmā (ERP un projektu kontrole)
Pirmais finanšu risks rodas brīdī, kad budžets dzīvo Excel failā, materiālu pasūtījumi e‑pastā, bet rēķini grāmatvedības programmā bez sasaistes ar objektu un pozīcijām. Digitāls risinājums nozīmē, ka budžeta pozīcijas, līguma summas, izmaiņu darbi, pasūtījumi un rēķini ir sasaistīti ar vienotu projekta struktūru (WBS vai kodu sistēmu).
Praksē tas ļauj redzēt izmaksu novirzes pa apakšpozīcijām, nevis tikai “objekts kopā”, nepieļaut rēķina apmaksu bez piesaistes konkrētai pozīcijai un apjoma pamatojumam, kā arī automātiski salīdzināt pasūtīto, saņemto un apmaksāto. Daudzi Baltijas uzņēmumi sāk ar vienkāršu principu, viena projekta kodu sistēma visos dokumentos, un tas ir efektīvs pamats turpmākai analītikai bez manuālas datu “salīmēšanas”.
Reāllaika naudas plūsmas prognoze un agrīnie brīdinājumi
Kredītvēsture visbiežāk cieš nevis tāpēc, ka uzņēmums nav dzīvotspējīgs, bet tāpēc, ka īstermiņā pietrūkst likviditātes. Digitālie rīki ļauj veidot naudas plūsmas prognozi, balstoties uz pasūtītāja maksājumu grafiku un aktu apstiprinājumu statusu, apakšuzņēmēju līgumu termiņiem, rēķinu novecošanu un plānoto darbu grafiku.
Ja sistēma rāda, ka pēc 10 līdz 14 dienām būs negatīva naudas plūsma, vadībai vēl ir laiks rīkoties, pārrunāt grafikus, koriģēt maksājumu prioritātes vai izmantot rēķinu finansēšanu. Plašākā kontekstā šādi risinājumi ir cieši saistīti ar finanšu pieejamību kā priekšnoteikumu uzņēmumu izaugsmei un stabilai attīstībai.
Automatizēta rēķinu un apstiprinājumu plūsma (3-way match) kā anti-riska standarts
Liela daļa “dārgo” kļūdu rodas procesā, rēķins neatbilst pasūtījumam, apjoms nav pieņemts, bet apmaksa jau veikta. Digitāli to novērš ar 3-way match principu (pasūtījums–saņemšana/izpilde–rēķins) un skaidru apstiprināšanas ķēdi.
Rezultātā samazinās strīdi ar piegādātājiem, rēķini netiek kavēti “aizmirsta e‑pasta” dēļ un mēneša slēgumā ir mazāk pārsteigumu. Būvniecības projektos tas ir būtisks kredītvēstures aizsardzības instruments, jo disciplinēti un caurspīdīgi apstiprinājumi padara maksājumus paredzamus.
Datu analītika, noviržu signāli pirms tās kļūst par zaudējumiem
Ja dati ir strukturēti, nākamais līmenis ir analītika, ne tikai “kas notika”, bet arī “kas notiks”. Automātiski indikatori var signalizēt par pārmērīgu izmaiņu darbu īpatsvaru bez līgumiskas apstiprināšanas, sistemātiskām korekcijām no konkrēta apakšuzņēmēja vai materiālu izmaksu kāpumu, kas apsteidz fizisko progresu.
Šādi signāli ļauj rīkoties pirms zaudējumi kļūst neatgriezeniski. Praksē uzņēmumi bieži sāk ar vienkāršu BI paneli, taču izšķiroša ir datu disciplīna, regulāra, vienota un pārbaudāma informācijas ievade visos projektos.
Kredītvēsture, finansējums un mājokļa kredīts
No uzņēmuma vadības skatpunkta kredītvēsture tieši ietekmē finansējuma pieejamību, procentu likmes un partneru uzticību. Būvniecībā tas nozīmē spēju saņemt bankas garantijas, apgrozāmo līdzekļu līnijas vai pārfinansēt tehniku laikā, kad tirgus kļūst saspringts.
Ja uzņēmuma maksājumu disciplīna kļūst svārstīga, vadībai nereti jāiesaista arī personiskie resursi, un aktualizējas privātās finanšu izvēles. Tādēļ ir vērts saprast, kā tiek vērtēti nosacījumi un alternatīvas, izvēloties mājokļa kredītu, uzņēmuma un privātā finanšu reputācija praksē bieži ir cieši saistītas.
Minimālais ieviešanas plāns 30–60 dienām
Lai digitālie risinājumi tiešām mazinātu kredītvēstures pasliktināšanās risku, ieviešanai jābūt mērķētai uz konkrētiem riskiem, nevis funkciju sarakstu. Pirmais solis ir vienoties par projekta kodu sistēmu un budžeta struktūru, pēc tam ieviest rēķinu apstiprinājumu plūsmu ar automātiskiem atgādinājumiem un eskalācijām.
Nākamais solis ir izveidot 5 līdz 7 KPI paneli ar automātisku atjaunošanos un pievienot naudas plūsmas prognozi 4 līdz 8 nedēļām uz priekšu. Šāda pieeja ātri dod taustāmu efektu, mazāk neparedzētu maksājumu, mazāk konfliktu un vairāk laika stratēģiskiem lēmumiem.
Galvenās atziņas, kā digitāli noķert risku pirms kavējumiem un reputācijas krituma
Digitālie risinājumi būvniecībā visvairāk atmaksājas brīdī, kad tie savieno budžetu, izpildi un maksājumus vienā datu plūsmā. Tas ļauj pamanīt novirzes laikā, kad tās vēl ir vadāmas, ar grafika korekcijām, izmaiņu darbu apstiprināšanu vai naudas plūsmas izlīdzināšanu. Labi strukturēta apstiprinājumu ķēde un 3-way match princips būtiski samazina nepamatotu vai kavētu maksājumu risku.
Kredītvēstures pasliktināšanās parasti ir slikti organizētu procesu un nepietiekamas prognozēšanas sekas, nevis viena neveiksmīga mēneša rezultāts. Ja uzņēmums strādā ar reāllaika KPI, naudas plūsmas prognozi un automatizētu rēķinu apriti, finanšu risks tiek identificēts savlaicīgi un pārvērsts konkrētā rīcībā. Būvniecības nozarē tas nozīmē mazāk kavējumu, stabilāku finansējumu un drošāku attīstību arī mainīgos tirgus apstākļos.
Apaļkoksnes eksporta kritums Latvijā ietekmē visu ķēdi no izejmateriālu pieejamības līdz gala izmaksām būvniecībā un ražošanā. Profesionāļiem šajā jomā ir svarīgi saprast ne tikai faktu, ka eksports samazinās, bet arī iemeslus un to, kā tas maina tirgus loģiku.
Šajā rakstā tiek analizēts vairāk nekā 22% kritums apaļkoksnes eksportā, skaidrojot galvenos tā cēloņus.
Eksporta krituma iemesls
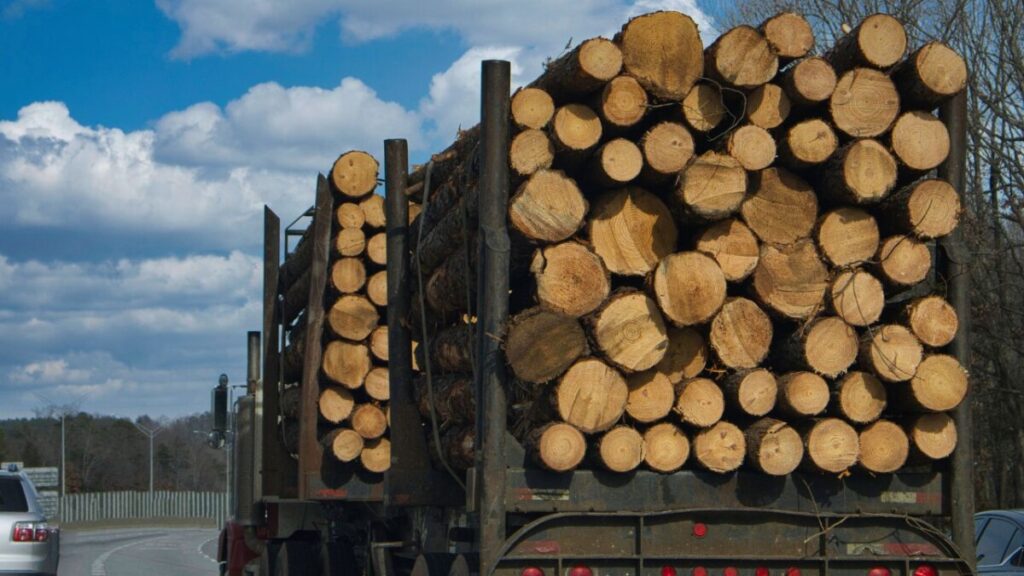
2025. gadā Latvijā apaļkoksnes eksports samazinājās par vairāk nekā 1 miljonu kubikmetru jeb aptuveni 22%. Tajā pašā laikā kopējais meža nozares eksports saruka tikai par 1,6%, kas parāda, ka problēma nav visā nozarē, bet konkrēti apaļkoksnes segmentā.
Vienlaikus citos segmentos redzama stabilitāte vai pat pieaugums. Zāģmateriālu eksports pieauga, saplākšņa eksports arī uzrādīja pozitīvu dinamiku, kas nozīmē, ka pieprasījums pēc pārstrādātiem produktiem saglabājas. Tādējādi apaļkoksnes kritums norāda uz strukturālām izmaiņām, nevis vienkāršu tirgus ciklu.
Īstermiņa risinājums ar ilgtermiņa sekām
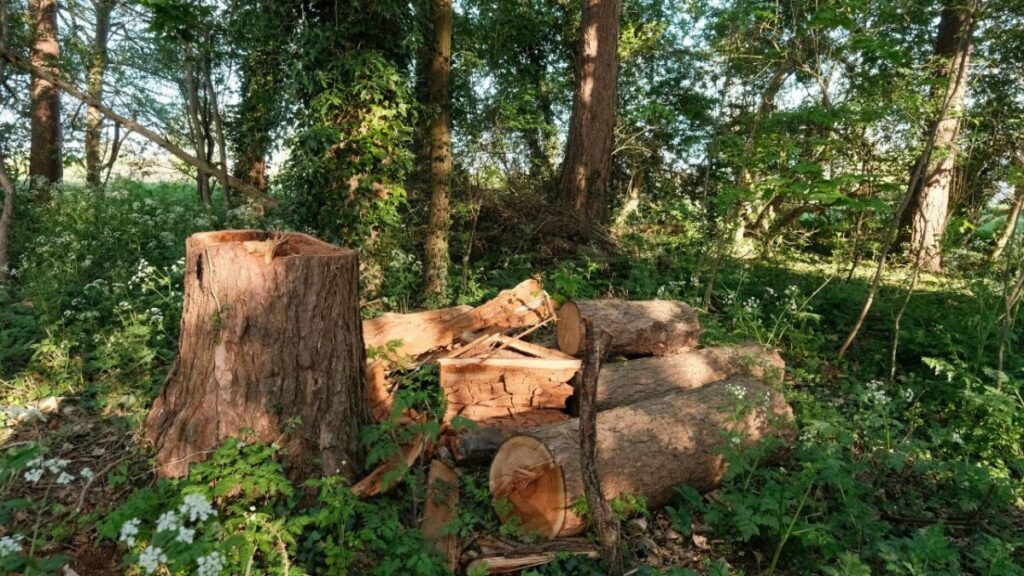
Mizgrauža bojājumi egļu audzēs būtiski ietekmēja tirgu. Liels apjoms bojātas koksnes tika ātri izcirsts, taču šī koksne bieži neatbilda augstas kvalitātes pārstrādes prasībām Latvijā. Rezultātā tā tika eksportēta kā izejmateriāls, nevis izmantota vietējā ražošanā.
Tas radīja situāciju, kurā īstermiņā tika risināta mežu veselības problēma, bet ilgtermiņā samazināta pievienotā vērtība. Vietējās zāģētavas bieži izvēlas kvalitatīvāku izejmateriālu, kamēr eksporta tirgi, īpaši Āzijā, ir elastīgāki attiecībā uz kvalitāti.
Eksporta virzienu maiņa
Svarīgs aspekts ir eksporta pārorientācija uz Ķīnu. Kamēr Eiropas tirgos pieprasījums stagnē, Āzijas tirgus spēj absorbēt lielus apjomus, taču par zemāku cenu un ar mazāku pievienoto vērtību.
Šī pārorientācija rada vairākus riskus. Pirmkārt, pieaug atkarība no viena tirgus. Otrkārt, papildu maksājumi par nepārstrādātas koksnes eksportu ārpus Eiropas Savienības var būtiski samazināt šādu darījumu ekonomisko izdevīgumu. Tas nozīmē, ka pašreizējais modelis var kļūt nefunkcionāls jau tuvākajos gados.
Kāpēc koksne netiek pārstrādāta Latvijā
Lai gan Latvijā ir attīstīta kokrūpniecība, ne visa koksne tiek pārstrādāta uz vietas. Viens no iemesliem ir izejmateriāla kvalitāte, jo mizgrauža bojātā koksne ne vienmēr ir piemērota efektīvai pārstrādei. Papildus tam būtiska loma ir izmaksām. Enerģija, darbaspēks un loģistika nereti padara eksportu izdevīgāku nekā pārstrādi.
Svarīgs faktors ir arī uzņēmumu biznesa modeļi. Daļa tirgus dalībnieku koncentrējas uz tirdzniecību, kas nodrošina ātrāku naudas plūsmu nekā ražošana. Tāpat investīcijas pārstrādes jaudās prasa stabilu pieprasījumu, kas stagnējošā tirgū nav garantēts. Rezultātā Latvija bieži eksportē izejvielu, bet importē produktus ar augstāku pievienoto vērtību.
Vienlaikus jāuzsver, ka Latvijai joprojām ir būtisks meža potenciāls, kas šobrīd netiek pilnībā izmantots. Mežu resursu pieejamība, ģeogrāfiskais novietojums un esošā kokrūpniecības infrastruktūra rada priekšnoteikumus augstākas pievienotās vērtības produktu attīstībai. Tas attiecas ne tikai uz klasiskajiem zāģmateriāliem, bet arī uz inovatīviem būvniecības risinājumiem, koka konstrukcijām un industriāliem koksnes produktiem.
Galvenais izaicinājums nav resursu trūkums, bet gan spēja tos efektīvi pārstrādāt un noturēt vērtības radīšanu Latvijā. Ja tuvākajos gados tiks mērķtiecīgi attīstīta pārstrāde un uzlabota izmaksu efektivitāte, meža nozare var kļūt par vēl nozīmīgāku balstu būvniecības un ražošanas sektoram.
Meža nozares eksports
Kopējais meža nozares eksports 2025. gadā sasniedza 3,44 miljardus eiro, kas ir neliels samazinājums salīdzinājumā ar iepriekšējo gadu. Šo kritumu galvenokārt noteica cenu samazinājums, nevis eksporta apjomu sarukums, kas skaidri norāda uz stagnējošu, bet funkcionējošu tirgu. Tas nozīmē, ka pieprasījums nav pazudis, taču peļņas maržas kļūst šaurākas un jutīgākas pret izmaksu svārstībām.
Vienlaikus importa pieaugums signalizē par pieaugošu konkurenci un papildu spiedienu uz vietējiem ražotājiem. Šādos apstākļos izšķiroša nozīme ir izmaksu disciplīnai visā vērtības ķēdē, sākot no mežizstrādes līdz loģistikai un pārstrādei. Tieši mežizstrādes cenas kļūst par vienu no galvenajiem faktoriem, kas ietekmē gala produkta konkurētspēju, un uzņēmumiem arvien rūpīgāk jāizvērtē, kā optimizēt šīs izmaksas, nezaudējot kvalitāti un piegādes stabilitāti.
Papildus tam būtiska loma ir mežizstrādes sezonalitātei, kas tieši ietekmē izmaksu dinamiku gada griezumā. Ziemas periodā, kad augsne ir sasalusi, darbi norit efektīvāk un ar zemākiem riskiem, kas ļauj samazināt vienības izmaksas. Savukārt pavasara un rudens mitruma laikā piekļuve cirsmām kļūst sarežģītāka, palielinās tehnikas noslodze un izmaksas uz vienu kubikmetru. Rezultātā mežizstrādes cenas svārstās atkarībā no sezonas, pieprasījuma un pieejamās kapacitātes.
Imports kā signāls tirgus disbalansam
Interesanti, ka paralēli eksporta kritumam pieaug apaļkoksnes imports. Piemēram, skujkoku apaļkoksnes imports no Lietuvas būtiski palielinājās, kas liecina par tirgus disbalansu. No vienas puses, Latvija eksportē koksni, no otras puses importē līdzīgu izejmateriālu.
Tas var būt saistīts ar cenu starpībām, loģistikas optimizāciju vai konkrētu pārstrādes vajadzību nodrošināšanu. Šāda situācija norāda, ka tirgus nav pilnībā efektīvs un tajā pastāv iespējas optimizācijai.
Ko tas nozīmē būvniecības un ražošanas profesionāļiem
Būvniecības un ražošanas uzņēmumiem šī situācija nozīmē lielāku nenoteiktību, bet vienlaikus arī iespējas. Materiālu cenas var kļūt svārstīgākas, un piegādes ķēdes mazāk prognozējamas. Tajā pašā laikā lokāls piedāvājuma pieaugums var radīt izdevīgus iepirkuma brīžus.
Praktiski tas nozīmē nepieciešamību elastīgāk plānot iepirkumus, diversificēt piegādātājus un rūpīgi sekot tirgus tendencēm. Uzņēmumi, kas spēj ātri reaģēt, var iegūt būtisku konkurences priekšrocību.
Strukturāla problēma nevis īslaicīgs kritums
Apaļkoksnes eksporta kritums Latvijā ir vairāku savstarpēji saistītu faktoru rezultāts. Mizgrauža ietekme, tirgus stagnācija Eiropā, eksporta pārorientācija uz zemākas pievienotās vērtības tirgiem un nepietiekama vietējā pārstrāde kopā veido situāciju, kas nav uzskatāma par īslaicīgu.
Lai nozare kļūtu stabilāka un konkurētspējīgāka, nepieciešams palielināt pārstrādi Latvijā un mazināt atkarību no izejvielu eksporta. Pretējā gadījumā līdzīgas svārstības turpināsies, ietekmējot arī saistītās nozares, tostarp būvniecību un ražošanu.
Sveiki, esmu celtnieks un esmu par to ļoti lepns, daru savu darbu no sirds, un priecājos par rezultātu. Brīvajā laikā rakstu blogu, spēlēju futbolu, un pavadu laiku ar ģimeni.