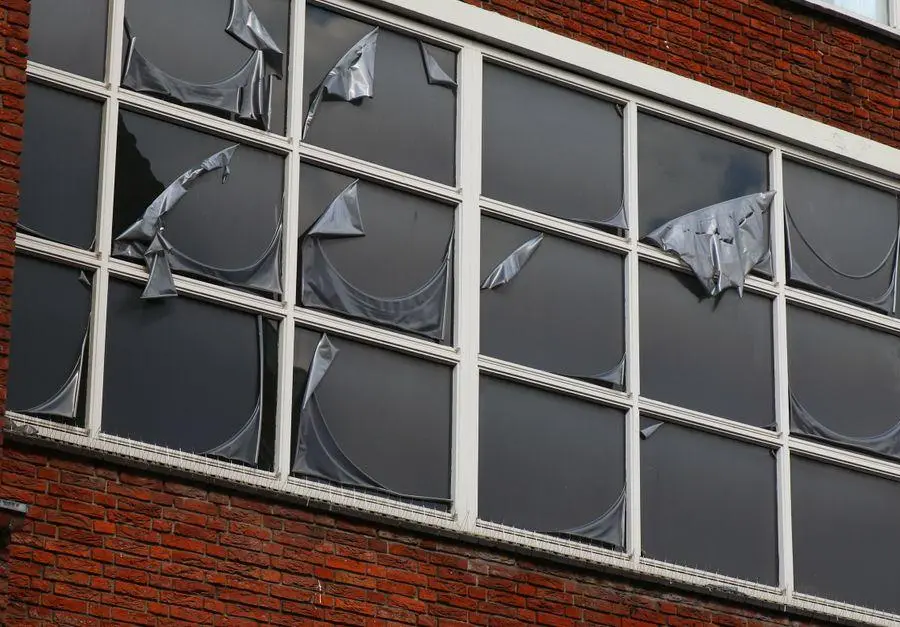
Pēc vētras ēkas bojājumu novērtēšana jāsāk nekavējoties, jo atsegts jumts, bojāta fasāde vai applūdušas telpas var radīt papildu konstrukciju un apdares materiālu zaudējumus. Galvenais uzdevums ir nošķirt darbus, kas novērš turpmākus bojājumus, no remontiem, kurus iespējams plānot pēc apdrošināšanas atlīdzības saņemšanas.
Šis raksts noder būvniecības, ražošanas un transporta nozares profesionāļiem, kuri atbild par ēku uzturēšanu vai darbu organizāciju. Tajā aplūkota bojājumu fiksēšana, pagaidu aizsardzība, izmaksu dokumentēšana un īstermiņa finansējuma izvērtēšana neatliekamiem darbiem.
Rīcība pirmajās stundās
Pēc stipra vēja vai lietus vispirms jāpārbauda jumta segums, notekūdeņu sistēma, fasādes stiprinājumi, logi, durvis un elektroinstalācijas pieejamās daļas. Piemēram, pārbīdīta jumta loksne var šķist neliels bojājums, tomēr caur atvērumu konstrukcijās nonākušais mitrums var sabojāt siltumizolāciju, koka elementus un griestu apdari.
Bojāto zonu pirms darbu sākšanas fotografē no vairākiem rakursiem, fiksējot arī kopskatu, datumu un bojājuma apmēru. Jāsaglabā bojātie materiāli, avārijas darbu tāmes, rēķini un darbu izpildītāju akti, jo šie dokumenti var būt nepieciešami apdrošinātājam. Profesionāla pieeja paredz pirms demontāžas izvērtēt, vai bojātā vieta nav saistīta ar plašāku konstrukcijas deformāciju.
Ja uzņēmumam pietrūkst apgrozāmo līdzekļu tūlītējai aizsardzībai, finansējuma risinājumi jāvērtē pēc pilnām izmaksām un atmaksas iespējām. Arī ātrie kredīti parādniekiem nav automātisks risinājums, jo pirms aizņemšanās jāizvērtē kredītvēsture, līguma nosacījumi un paredzamā naudas plūsma. Prioritāte ir darbu veikšana, kas samazina bojājumu pieauguma risku līdz apdrošinātāja lēmumam.
Darbu prioritātes pēc vētras
Remonta secība jānosaka pēc apdraudējuma cilvēkiem, konstrukciju stabilitātei un mitruma izplatībai. Lēmumiem jābalstās apskatē un dokumentētos faktos.
Novērtē drošības riskus
Vispirms norobežo teritoriju, kur iespējama konstrukciju, stiklojuma, skārda vai koku daļu nokrišana. Ja bojājums skar elektroinstalāciju, sadalni vai ūdens piekļuvi elektriskajām iekārtām, attiecīgā zona jāatslēdz un jāpiesaista kvalificēts speciālists.
Jumta nesošo konstrukciju, pārsegumu vai fasādes stiprinājumu redzamas deformācijas nav ieteicams novērtēt tikai vizuāli no zemes. Būvkonstruktora vai kompetenta būvspeciālista atzinums palīdz noteikt, vai pietiek ar lokālu remontu vai nepieciešama plašāka elementu nomaiņa.
Ierobežo mitruma iekļūšanu
Pagaidu pārsegums, brezentu stiprinājumi, lietusūdens novadīšana un bojāto logu aizsegšana ir pirmās nepieciešamības darbi. Pagaidu materiāli jānostiprina tā, lai vējš neradītu jaunus bojājumus jumtam, fasādei vai apkārtējai teritorijai.
Telpās savāc stāvošu ūdeni, nodrošina ventilāciju un kontrolē mitrumu konstrukcijās. Mitra siltumizolācija vai ģipškartona apšuvums ne vienmēr ir atjaunojams, tādēļ lēmums par žāvēšanu vai nomaiņu jāpieņem pēc materiāla stāvokļa un piesārņojuma pakāpes.
Dokumentē avārijas izmaksas
Katram neatliekamajam darbam jābūt sasaistāmam ar konkrētu bojājumu. Darbu žurnālā norāda datumu, izpildītāju, izmantotos materiālus, darba apjomu un fotofiksācijas numuru, bet rēķinus glabā kopā ar saziņu ar apdrošinātāju.
Tāme jānodala divās daļās. Avārijas aizsardzības darbi un pastāvīgā atjaunošana. Šāda struktūra ļauj skaidrāk pamatot steidzamos izdevumus un precīzāk plānot nākamos iepirkumus. Nozares uzņēmumiem noder arī būvniecības industrijas tendences, lai izvērtētu materiālu un darbu organizācijas risinājumus ilgākā termiņā.
Izvērtē īstermiņa finansējumu
Patēriņa kredīts steidzamos gadījumos var segt pagaidu jumta aizsardzību, ūdens novākšanu, bojāto logu nostiprināšanu vai neatliekamu materiālu iegādi. To ir pamatoti apsvērt tikai tad, ja remontu atlikšana rada lielākus paredzamus zaudējumus nekā finansējuma izmaksas.
Pirms līguma noslēgšanas jāsalīdzina gada procentu likme, kopējā atmaksājamā summa, termiņš un iespēja veikt pirmstermiņa atmaksu pēc apdrošināšanas atlīdzības saņemšanas. Tehnoloģijas palīdz precizēt lēmumus, taču tās neaizstāj profesionālu novērtējumu, līdzīgi kā uzsvērts stāstā par tehnoloģiju lomu sarežģītā darbā.
Remonts jāsāk ar riska mazināšanu
Pēc vētras svarīgākais ir nepieļaut bojājumu paplašināšanos, tādēļ vispirms jānovērš apdraudējums cilvēkiem un jāierobežo mitruma piekļuve ēkai. Fotogrāfijas, darbu žurnāls, rēķini un tāmes veido pārskatāmu pamatojumu gan apdrošināšanas pieteikumam, gan uzņēmuma izmaksu kontrolei. Pastāvīgos remontdarbus jāplāno tikai pēc tehniskās apsekošanas un bojājumu apjoma izvērtēšanas.
Īstermiņa finansējums var palīdzēt segt neatliekamus pasākumus, taču tas nav jāizmanto bez skaidra atmaksas plāna. Vispirms jānosaka minimālais darbu apjoms, kas pasargā konstrukcijas un materiālus no turpmākiem zaudējumiem. Precīza darbu prioritāte ļauj saglabāt ēkas tehnisko stāvokli un izvairīties no nesamērīgi dārga remonta vēlāk.
Mūsdienu saimnieciskajos lēmumos remonta un būvniecības izmaksas vairs nav jāvērtē tikai kā tiešie tēriņi par materiāliem vai darbu. Profesionālajā praksē arvien svarīgāk kļūst saprast, kā objekta tehniskais stāvoklis, finansējuma nosacījumi un nākotnes uzturēšanas slogs ietekmē kopējo rezultātu.
Šis raksts palīdzēs saprast, kur veidojas lielākie riski un kā tos savlaicīgi atpazīt gan projektos, gan īpašumu izvēlē. Tas būs noderīgs būvniecības, transporta un ražošanas nozares speciālistiem, kuri ikdienā strādā ar izmaksu disciplīnu, kredītu nosacījumiem un ilgtermiņa ieguldījumu vērtību.
Kāpēc izmaksas mainās
Remonta un būvniecības budžets praksē bieži mainās nevis viena iemesla dēļ, bet vairāku savstarpēji saistītu faktoru dēļ. To īpaši labi parāda situācijas, kurās sākotnēji ieplānotās izmaksas nesakrīt ar faktiskajiem tehniskajiem risinājumiem un finansēšanas nosacījumiem.
Mājokļa vērtību nenosaka tikai atrašanās vieta, jo līdzās tai jāvērtē ēkas tehniskais stāvoklis, energoefektivitāte, apsaimniekošana, pašvaldības attīstības plāni un iespējamās papildu izmaksas. Kā norādīts mājokļa vērtības skaidrojumā, būtiska ir arī dokumentācija, jo nesaskaņotas pārbūves, juridiski apgrūtinājumi vai pārāk dārgs remonts var apgrūtināt pārdošanu un samazināt ieguldījuma atdevi.
Praktiskā līmenī tas nozīmē vienu, pirms darbu sākšanas jāskatās ne tikai uz tāmi, bet uz objekta pilno ekonomisko slodzi. Tieši tur atklājas, vai remonts ir tehniski pamatots un vai tas nav dārgāks par ieguvumu.
Finansējuma un darbu saikne
Ja budžetu ietekmē tehniskais stāvoklis, tad aizdevuma nosacījumi nosaka, cik elastīgi šo slogu var pārvaldīt. Tāpēc remonts, būvniecība un kredīts praksē jāplāno kā viens process.
Euribor ietekme
Mājokļa kredīta izmaksas ietekmē Euribor pārskatīšanas periods un izvēle starp mainīgo un fiksēto procentu likmi. Īsāks periods ļauj ātrāk izmantot likmju kritumu, bet likmju kāpuma gadījumā maksājums palielinās straujāk.
Garāks periods nodrošina lielāku stabilitāti, taču likmju izmaiņas ietekmē maksājumu vēlāk. Tas nozīmē, ka kredīta struktūra nav tikai finanšu formalitāte, bet tieši ietekmē iespēju noturēt remonta vai būvniecības grafiku.
Likmju vide
ECB procentu likmes nav mainītas, taču turpmāki paaugstinājumi joprojām ir iespējami, un septembra lēmumu ietekmēs inflācija, energoresursu cenas, ekonomikas izaugsme un situācija Tuvajos Austrumos. Noguldītājiem tas var nozīmēt ilgākas un pievilcīgākas noguldījumu likmes, bet aizņēmējiem, paaugstinātu EURIBOR un dārgākus aizdevumus.
Finanšu tirgi rudenī paredz likmju kāpumu, tomēr šis scenārijs nav garantēts, jo energoresursu cenu kritums vai konflikta stabilizēšanās var mazināt inflācijas spiedienu. Tāpēc projektu budžetos drošāk ir balstīties uz nosacījumu salīdzināšanu, nevis uz precīzām tirgus prognozēm.
Budžeta disciplīna
Šajā vidē galvenais praktiskais princips ir vienkāršs, aizdevuma maksājumiem un darbu izmaksām jābūt vērtētiem kopā. Ja finansējums kļūst dārgāks, pat labi ieplānots tehniskais risinājums var kļūt saspringts budžeta ziņā.
Tāpēc profesionāla pieeja paredz ne tikai labāko piedāvājumu meklēšanu, bet arī rezervi neparedzētām papildu izmaksām. Tas ir īpaši svarīgi objektos, kur remonts ietekmē gan ekspluatāciju, gan turpmāko īpašuma vērtību.
Finansiālās prioritātes projekta vērtībā
Remonta un būvniecības izmaksas nav skatāmas atrauti no objekta vērtības un finansēšanas režīma. Tehniskais stāvoklis, dokumentācija, energoefektivitāte un kredīta nosacījumi veido vienotu attēlu, kas nosaka projekta ekonomisko kvalitāti.
Profesionālajā plānošanā svarīgākais ir savlaicīgi pamanīt, kur rodas papildu slogs un kur tas var ietekmēt atdevi. Tieši tāpēc saimnieciskos lēmumos izšķiroša ir ne tikai cena šodien, bet arī spēja kontrolēt izmaksas visā projekta gaitā.
Būvniecībā, transportā un ražošanā finansējums bieži ir instruments, ar kuru nopirkt laiku, noliktavā ielikt materiālus, nosegt degvielas vai remonta pīķus vai paātrināt iekārtu nomaiņu. Ja vairākas kredīta iespējas pēc procentiem un termiņa izskatās līdzvērtīgas, izšķirošais faktors nereti ir pats aizdevējs, proti, kā viņš rīkojas nestandarta situācijās un cik prognozējams ir process.
Šī raksta mērķis ir parādīt praktisku pieeju, kā salīdzināšanā iekļaut reputāciju, klientu servisu un atsauksmes, lai mazinātu riskus. Tas noderēs uzņēmumu vadītājiem, finanšu speciālistiem un projektu vadītājiem, kuri pieņem lēmumus par aizņēmumiem un vēlas izvairīties no dārgām kļūdām.
Kāpēc aizdevēja uzticamība svarīga
Līdzīgi piedāvājumi uz papīra var beigties ļoti atšķirīgi, tiklīdz parādās izmaiņas objektā vai tirgū, piemēram, kavējas pasūtītājs, sadārdzinās izejvielas vai tehnikai nepieciešams neplānots remonts. Šādās situācijās izšķirošs kļūst nevis zemākais procentu cipars, bet aizdevēja lēmumu ātrums, elastība un spēja skaidri komunicēt. Tieši operatīvā sadarbība nosaka, vai finansējums palīdz stabilizēt plūsmu vai rada papildu spriedzi.
Piemēram, transporta uzņēmumam finansējums bieži ir piesaistīts konkrētai tehnikas vienībai, kur katra dīkstāves diena tieši ietekmē ieņēmumus. Ja aizdevējs kavē atbildes, maina nosacījumus bez skaidrojuma vai ievelk dokumentu apriti, operacionālais risks pieaug. Rezultātā uzņēmumam jānovirza resursi problēmu risināšanai, nevis pamatdarbībai.
Profesionāls padoms ir vērtēt aizdevēju kā kritisku piegādātāju. Pirms līguma parakstīšanas pārbaudiet procesu praksē, uzdodot vairākus konkrētus jautājumus par pirmstermiņa dzēšanu, komisijām un termiņu maiņu. Atbilžu kvalitāte un skaidrība bieži pasaka vairāk nekā piedāvātā likme.
Ko pārbaudīt pirms līguma
Pirms fokusēties tikai uz procentu likmi, definējiet pārbaudes kritērijus, kas ietekmē izmaksas un risku visā finansējuma dzīves ciklā. Zemāk apkopoti būtiskākie faktori, kas ļauj strukturēti izvērtēt potenciālo partneri.
Reputācija un caurspīdīgums
Uzticams aizdevējs skaidri izskaidro, kā veidojas kopējās izmaksas un kādos gadījumos tās var mainīties. Tas nozīmē saprotamu maksājumu grafiku, atsevišķi izdalītas komisijas un precīzus noteikumus par kavējumiem, līguma grozījumiem un pirmstermiņa dzēšanu. Ja izmaksu struktūra nav caurspīdīga, pastāv augsts neplānotu izdevumu risks.
Vērtīgs signāls ir arī dokumentu kvalitāte, proti, vai līgumprojekts ir strukturēts, ar skaidrām definīcijām un bez neskaidrām frāzēm, kas ļauj vienpusēji interpretēt nosacījumus. Izvairīgas atbildes par potenciālajiem scenārijiem parasti nozīmē, ka risks tiek pārlikts uz klientu.
Klientu serviss ikdienā
Nozares uzņēmumiem būtisks ir ātrums un paredzamība, tas ir, cik ilgi aizdevējs sniedz atbildi, kāds ir lēmumu pieņemšanas process un vai ir konkrēta kontaktpersona. Praktisks tests ir jautājums par nestandarta situāciju, piemēram, ja objekta apmaksa kavējas par 30 dienām. Strukturēta atbilde ar skaidriem soļiem un termiņiem liecina par sakārtotu iekšējo procesu.
Ja uzņēmums paralēli īsteno vairākus projektus, svarīga ir spēja apkalpot vairākus līgumus bez kļūdām rēķinos un komunikācijā. Vāja apkalpošana rada tiešas izmaksas kavētu dokumentu, soda procentu un administratīvā laika veidā. Ilgstoši un sistemātiski kavēti maksājumi nozarē bieži izgaismo arī to, cik elastīgi un konstruktīvi aizdevēji reaģē uz klientu naudas plūsmas svārstībām.
Atsauksmes un sūdzību signāli
Atsauksmes nevajadzētu uztvert kā absolūtu patiesību, tomēr tās ļauj identificēt atkārtojošās problēmas. Ja vairākos avotos parādās vienādi komentāri par negaidītām komisijām vai neskaidriem nosacījumiem, tas ir nopietns signāls. Svarīgi ir arī tas, vai uzņēmums publiski reaģē profesionāli un argumentēti.
Atšķiriet individuālu konfliktu no sistēmiskas problēmas. Vienreizējs negatīvs gadījums var būt saistīts ar klienta saistību neizpildi, savukārt regulāri pārmetumi par nosacījumu maiņu vai papildu maksām liecina par strukturālu risku.
Līguma nosacījumu detaļas
Līdzīgi piedāvājumi bieži atšķiras tieši detaļās, piemēram, līguma noformēšanas maksa, konta apkalpošana, ķīlas novērtējums, apdrošināšanas prasības, soda procenti un izmaksas par grafika izmaiņām. Praktiski ieteicams izveidot tabulu ar obligātajām un nosacītajām izmaksām, kas iestājas konkrētos scenārijos. Šāda pieeja ļauj salīdzināt piedāvājumus uz vienotas bāzes.
Jāvērtē arī uzņēmuma kredītvēstures ietekme uz nosacījumiem, jo tā var būtiski palielināt drošības prasības un cenu. Plašāks konteksts par šo aspektu pieejams rakstā par sabojāta kredītvēsture, kas palīdz saprast iespējamos ierobežojumus un izmaksu pieaugumu.
Elastība pārmaiņu laikā
Būvniecībā un ražošanā sākotnējais plāns bieži mainās piegāžu kavējumu, sezonālu svārstību vai pasūtītāja grafika korekciju dēļ. Uzticams aizdevējs jau sākotnēji definē, kādos gadījumos iespējama termiņa pagarināšana, maksājumu brīvdienas vai grafika pārskatīšana. Skaidri noteikts lēmuma termiņš šādās situācijās ir būtisks riska faktors.
Makroekonomiskā vide ietekmē arī aizdevēju risku apetīti un nosacījumus. Pie stabilākas izaugsmes finanšu tirgus kļūst prognozējamāks, taču riski pilnībā nepazūd. Plašāku skatījumu uz šo dinamiku sniedz stabilākas izaugsmes fons, kas palīdz izprast aizdevēju uzvedību dažādos cikla posmos.
Praktiski kritēriji aizdevēja izvēlei
Ja vairāki kredīta piedāvājumi šķiet līdzīgi, izšķirošais nav tikai procentu likmes lielums, bet sadarbības kvalitāte ilgtermiņā. Uzticama aizdevēja izvēle balstās caurspīdīgos nosacījumos, prognozējamā komunikācijā un skaidri definētos rīcības scenārijos. Tieši nestandarta situācijās atklājas patiesais partnerības līmenis.
Lai mazinātu riskus, izveidojiet salīdzināšanas matricu ar vairākiem kritērijiem, piemēram, kopējām izmaksām, grafika elastību, atbildes termiņu un atsauksmju signāliem. Piešķirot tiem svarus, iespējams objektīvāk novērtēt katru piedāvājumu. Šāda strukturēta pieeja palīdz pieņemt lēmumu, kas atbalsta uzņēmuma stabilitāti, nevis rada papildu operacionālo slogu.
Dalība nozīmīgos publiskajos vai privātajos iepirkumos bieži nozīmē, ka pasūtītājs vērtē ne tikai cenu un tehnisko piedāvājumu, bet arī uzņēmuma finanšu disciplīnu un risku profilu. Kredītvēsture šajā kontekstā kalpo kā praktisks signāls par to, cik paredzami uzņēmums pilda saistības un cik stabili spēj realizēt lielus projektus ar ilgāku naudas aprites ciklu.
Šajā rakstā apkopoti konkrēti soļi, kā sakārtot maksājumu disciplīnu, parādsaistības un finanšu plānošanu pirms iepirkumu sezonas. Tas noderēs būvniecības, transporta un ražošanas uzņēmumu vadītājiem, finanšu speciālistiem un projektu komandām, kas vēlas samazināt riskus gan kvalifikācijas posmā, gan līguma izpildes laikā.
Kāpēc kredītvēsture ietekmē iepirkumus
Iepirkumos kredītvēsture visbiežāk parādās netieši, caur banku prasībām garantijām, apdrošinātāju nosacījumiem, piegādātāju kredītlimitiem un pasūtītāja veikto riska novērtējumu. Plašāku skatījumu sniedz arī analīze par kredītvēstures nozīmi iepirkumos, kur uzsvērts, ka finanšu disciplīna bieži kļūst par izšķirošu faktoru kvalifikācijas izvērtēšanā. Ja maksājumu vēsture ir svārstīga, pat spēcīgs tehniskais piedāvājums praksē var kļūt grūti realizējams, īpaši pie ierobežotiem avansiem un garām pēcapmaksām.
Tipiska situācija no nozares, uzņēmums uzvar konkursā, taču garantijas saņemšana ievelkas vai kļūst dārgāka iepriekšējo kavējumu dēļ. Tas palielina projekta izmaksas un rada papildu administratīvo slogu, jo pasūtītājs var pieprasīt stingrākus nodrošinājumus vai detalizētāku finanšu uzraudzību.
Praktisks padoms ir sākt kredītvēstures sakārtošanu vismaz trīs līdz sešus mēnešus pirms plānotās dalības lielākos iepirkumos. Šis periods ļauj stabilizēt maksājumu disciplīnu, vienoties ar kreditoriem un dokumentēt izmaiņas tā, lai tās būtu pamatotas gan finansētājiem, gan sadarbības partneriem.
Soļi kredītvēstures uzlabošanai
Lai uzlabojumi būtu izmērāmi un pamanāmi arī ārējiem vērtētājiem, nepieciešama secīga pieeja, vispirms diagnostika, tad ātrie risinājumi un tikai pēc tam strukturālas izmaiņas finansējumā un naudas plūsmā. Zemāk minētie soļi izkārtoti prioritārā secībā, lai tie dotu efektu arī īsā termiņā.
Saistību inventarizācija
Apkopojiet visas saistības vienotā pārskatā, aizdevumus, līzingus, kredītlīnijas, piegādātāju atliktos maksājumus, nodokļu saistības un strīdus parādus. Pie katras pozīcijas norādiet termiņus, procentu likmes vai soda procentus, nodrošinājumu, kavējumu faktu un atbildīgo kontaktpersonu.
Svarīgi nodalīt vienreizējus incidentus no sistēmiskas problēmas. Iepirkumu vērtētājiem lielāko risku signalizē atkārtoti kavējumi vai vienlaicīgi kavēti maksājumi vairākiem kreditoriem, jo tas liecina par strukturālām naudas plūsmas grūtībām.
Ja uzņēmumam jau ir sabojāta kredītvēsture, inventarizācija palīdz noteikt, kuras saistības visvairāk ietekmē reputāciju un finansējuma pieejamību, un kuras iespējams sakārtot ar salīdzinoši nelielu operacionālu ietekmi.
Kavējumu un kļūdu novēršana
Pirmais operatīvais mērķis ir pārtraukt jaunu kavējumu veidošanos. Ieviesiet maksājumu kalendāru ar skaidri noteiktu atbildību, automātiskus atgādinājumus un divu līmeņu apstiprināšanu kritiskajiem maksājumiem, piemēram, nodokļiem vai līzingiem.
Vienlaikus pārskatiet iekšējos procesus, lai novērstu tehniskas kļūdas, nepareizus rekvizītus, kavētu rēķinu saskaņošanu vai nepilnīgu informācijas apriti starp objektiem un centrālo grāmatvedību. Šādi traucējumi rada kavējumus pat tad, ja uzņēmuma kontā ir pietiekami līdzekļi.
Ja pastāv strīdi ar piegādātājiem, vienojieties par starprisnājumiem un fiksējiet tos rakstiski. Mērķis ir saglabāt prognozējamu maksājumu uzvedību tirgū, nevis eskalēt konfliktus.
Parādu restrukturizācija
Ja kavējumi jau izveidojušies, nepieciešama strukturēta vienošanās ar kreditoriem par atmaksas grafiku. Tajā jābūt skaidri noteiktiem datumiem, summām un nosacījumiem, kas balstīti reālā naudas plūsmas prognozē.
Praksē efektīvāk ir koncentrēties uz lielākajiem kreditoriem un panākt konsolidētu risinājumu, nevis paralēli risināt vairākus mazus strīdus. Sakārtots un izpildāms grafiks iepirkumu kontekstā demonstrē, ka risks ir kontrolēts, pat ja iepriekš bijušas grūtības.
Svarīgi vienoties par konservatīvu grafiku, kuru iespējams konsekventi izpildīt. Atkārtota grafika laušana reputācijai nodara lielāku kaitējumu nekā sākotnēji piesardzīga vienošanās.
Naudas plūsmas stabilizēšana
Ilgtermiņā kredītvēsturi uzlabo nevis vienreizējs maksājums, bet stabila naudas plūsma. Katram projektam izveidojiet detalizētu maksājumu grafiku ar ienākošajiem maksājumiem, obligātajām izmaksām un piegādātāju saistībām.
Būvniecībā un ražošanā ieteicams noteikt iekšējos limitus jaunu projektu uzsākšanai, ja tie rada naudas plūsmas deficītu tuvāko 30 līdz 60 dienu laikā. Transporta nozarē jāplāno sezonālās izmaksas, piemēram, degviela un remonti, lai tās neizraisītu neplānotus kavējumus.
Makroekonomiskā vide arī ietekmē finanšu stabilitāti, ko atspoguļo Latvijas Bankas prognozes. Procentu likmju un inflācijas svārstības palielina finansējuma cenu, tādēļ finanšu rezerve iepirkumu izpildei kļūst par konkurētspējas priekšnoteikumu.
Dokumentu sagatavošana iepirkumiem
Uzlabota kredītvēsture jāspēj pierādīt arī dokumentāri. Sagatavojiet aktuālus finanšu pārskatus, saistību grafikus, vienošanās ar kreditoriem un skaidrojumus par iepriekšējiem incidentiem.
Efektīvs risinājums ir īss finanšu disciplīnas memorands, kurā aprakstīti ieviestie procesi un galvenie rādītāji, piemēram, kavēto maksājumu dinamika pēdējos mēnešos. Šāds dokuments palīdz vienoti komunicēt uzņēmuma riska pārvaldību gan pasūtītājiem, gan finansētājiem.
Mazākiem uzņēmumiem tas stiprina uzticamību, bet vidējiem un lieliem uzņēmumiem nodrošina konsekventu informācijas sniegšanu dažādām iesaistītajām pusēm.
Praktiski ieteikumi stabilai kredītvēsturei iepirkumos
Kredītvēsture iepirkumos nav formāla prasība, bet praktisks riska indikators, ko vērtē bankas, apdrošinātāji un pasūtītāji. Tāpēc svarīgākais ir savlaicīgi pārtraukt kavējumu ciklu un ieviest prognozējamu maksājumu disciplīnu. Inventarizācija, procesu sakārtošana un dokumentēta komunikācija ar kreditoriem ir pirmais solis stabilitātes atjaunošanā.
Nākamais līmenis ir strukturālas izmaiņas, reālistiska parādu restrukturizācija un disciplinēta projektu naudas plūsmas vadība. Īpaši nozarēs ar garām pēcapmaksām un augstām apgrozāmo līdzekļu izmaksām šī pieeja kļūst par konkurētspējas pamatu. Jo agrāk uzņēmums ievieš šos principus, jo lielāku uzticamības kapitālu tas uzkrāj brīdī, kad iepirkuma uzvarai jāseko precīzai un savlaicīgai līguma izpildei.
Remonts bieži sākas kā tehnisks uzdevums ar skaidru apjomu, materiālu sarakstu un termiņiem, taču praksē tas ātri pārvēršas par finanšu projektu ar reāliem riskiem. Cenu svārstības, izmaiņu darbi un piegāžu kavējumi var būtiski ietekmēt budžetu, un remonta kredīts šādā situācijā kļūst par instrumentu tempa noturēšanai vai, tieši pretēji, par papildu slogu.
Šī raksta mērķis ir palīdzēt profesionāļiem būvniecības, transporta un ražošanas jomā pieņemt strukturētu un aprēķinos balstītu lēmumu par aizņemšanos. Apskatīsim, kā izvērtēt kredīta nosacījumus, kādus riskus ņemt vērā un kā izvairīties no tipiskākajām kļūdām pirms līguma parakstīšanas.
Kāpēc remonta kredīts kļūst problemātisks tieši projekta vidū
Praksē biežākā problēma nav pati aizņemšanās, bet naudas plūsma. Avansa maksājumi meistariem, materiālu iegāde vienā piegājienā un paralēli esošie ikdienas izdevumi rada spriedzi budžetā, īpaši, ja kredīts tiek noformēts steigā. Šādā situācijā augstāka procentu likme vai papildu komisijas var apēst daļu remonta budžeta un piespiest taupīt uz kvalitātes rēķina.
Tipisks piemērs ir kosmētiskais remonts, kura laikā demontāžā atklājas elektroinstalācijas vai mitruma defekti. Šie darbi nav izvēles jautājums, un sākotnējais kredīta limits vai termiņš var izrādīties nepietiekams. Rezultātā tiek piesaistīts papildu finansējums ar sliktākiem nosacījumiem, kas palielina kopējās izmaksas.
Profesionāls padoms ir pirms aizņemšanās salīdzināt vairākus finansējuma scenārijus un alternatīvas. Piemēram, atsevišķos gadījumos izdevīgāks var būt mājokļa kredīts, jo atšķiras procentu struktūra, prasības un ilgtermiņa riski. Salīdzinājums jāveic pēc kopējām izmaksām un elastības, nevis tikai pēc reklāmā norādītās likmes.
Kā strukturēti izvērtēt kredīta nosacījumus un samazināt pārmaksas risku
Pirms pievērsties skaitļiem, jādefinē kredīta mērķis un loma projektā. Vai tas ir īstermiņa tilts līdz uzkrājuma atjaunošanai, vai ilgtermiņa saistība ar prognozējamu grafiku? No šīs atbildes izriet pieļaujamais termiņš, maksājuma apmērs un nepieciešamā drošības rezerve.
Procentu likme un kopējā kredīta cena
Salīdzinot piedāvājumus, nepietiek skatīties tikai uz nominālo procentu likmi. Jāvērtē kopējā kredīta cena, iekļaujot līguma noformēšanas maksu, konta apkalpošanas izmaksas, apdrošināšanu un citus obligātus nosacījumus. Objektīvam salīdzinājumam jāizmanto vienādi ievaddati, tā pati summa un termiņš.
Svarīgi noskaidrot, vai likme ir fiksēta vai mainīga un kādos gadījumos tā var tikt pārskatīta. Mainīgā likme var būt izdevīga sākumā, bet radīt risku ilgākā periodā. Fiksēta likme sniedz prognozējamību, kas bieži ir būtiska, ja remonts jau noslogo budžetu.
Atmaksas grafiks un termiņa ietekme uz risku
Garāks termiņš samazina ikmēneša maksājumu, bet palielina kopējo pārmaksu. Īsāks termiņš samazina procentu izmaksas, taču padara budžetu jutīgāku pret ienākumu svārstībām vai neplānotiem izdevumiem.
Praktisks princips ir modelēt sliktāko scenāriju, piemēram, sezonalitāti, dīkstāvi, veselības riskus vai citu ienākumu samazinājumu. Ja maksājums šādā situācijā joprojām ir segjams bez papildu aizņemšanās, grafiks ir pietiekami drošs. Šāda pieeja optimizē nevis tikai maksājuma lielumu, bet kopējo finanšu risku.
Budžeta plānošana un remonta uzkrājuma nozīme
Remonta kredīts jāvērtē kopā ar pārējām saistībām un ikdienas izmaksām. Jāņem vērā, ka pēc remonta var mainīties komunālie maksājumi un uzturēšanas izmaksas, īpaši, ja tiek ieviestas jaunas sistēmas, piemēram, ventilācija vai siltumsūknis.
Būvniecībā papildu darbi ir norma, nevis izņēmums, tāpēc 10–20% rezerve ir tehniski pamatots minimums. Ja šāda rezerve nav izveidota, pirms aizņemšanās vērts apsvērt remonta uzkrājumu kā atsevišķu finanšu drošības slāni. Kredīts nedrīkst aizvietot finanšu disciplīnu, bet gan papildināt to.
Procesa disciplīna, kas novērš tipiskās kļūdas
Pārmaksas visbiežāk rodas no lēmumu ķēdes, kurā ietilpst nepilna tāme, steidzami pirkumi, termiņu kavējumi un papildu aizņemšanās. Atsevišķs risks ir materiālu cenu kāpums un loģistikas traucējumi, kas var strauji mainīt sākotnējo budžetu.
Lai to mazinātu, arī privātā remontā jāievieš mini-projektēšanas pieeja. Pirms kredīta noformēšanas jādefinē skaidrs darbu apjoms un kvalitātes standarts, pirms līguma jāizvērtē pirmstermiņa atmaksas un soda nosacījumi, bet remonta laikā maksājumi jāpiesaista faktiski izpildītiem darba posmiem. Strukturēts process samazina emocionālu lēmumu risku un palīdz saglabāt kontroli pār izmaksām.
Praktiski principi, lai kredīts neradītu papildu finansiālu spiedienu
Remonta kredīts ir finanšu instruments, kas var palīdzēt noturēt projekta tempu, taču tas prasa precīzu plānošanu un aprēķinu disciplīnu. Izšķirošie kritēriji ir kopējās izmaksas, grafika elastība un spēja segt maksājumus arī nelabvēlīgā scenārijā. Zemākais ikmēneša maksājums pats par sevi nenozīmē izdevīgāko risinājumu.
Apjomīgos projektos galvenie riski slēpjas izmaiņu darbos un cenu dinamikā, tāpēc rezerve budžetā nav izvēles jautājums, bet nepieciešamība. Pirms līguma parakstīšanas jāpieprasa pilns izmaksu aprēķins un skaidri jāizprot visi nosacījumi, kas var radīt papildu maksas. Kredīts palīdz pabeigt projektu, bet tikai kombinācijā ar disciplinētu pieeju tāmēšanai un termiņu kontrolei.
Būvniecības, transporta un ražošanas nozarē mobilitāte un tehnika nav luksuss, tā ir pamatvajadzība. Automašīnas, kravas transports vai specializētā tehnika bieži tiek iegādāta ar līzinga palīdzību, un šī finansējuma nosacījumi tiešā veidā ietekmē uzņēmuma izmaksu struktūru un naudas plūsmu. Viens no būtiskākajiem faktoriem, kas nosaka līzinga cenu un pieejamību, ir kredītreitings.
Šajā rakstā skaidrošu, kā kredītvēsture ietekmē auto līzinga procentu likmes un citus nosacījumus, kā arī sniegšu praktiskus ieteikumus, kā uzlabot savu kredītreitingu un iegūt izdevīgāku piedāvājumu. Papildus aplūkosim, kā finanšu tehnoloģijas un datu analīze maina kredītspējas vērtēšanas procesu un ko tas nozīmē nozares profesionāļiem, kuri plāno ilgtermiņa investīcijas transportā vai tehnikā.
Kāpēc kredītreitings šobrīd ir izšķirošs faktors līzinga darījumos
Pēdējos gados finanšu iestādes Baltijā ir būtiski pastiprinājušas risku izvērtēšanu. Pieaugošās procentu likmes, ekonomiskā nenoteiktība un stingrāka uzraudzība nozīmē, ka katrs klients tiek analizēts detalizētāk nekā jebkad iepriekš. Rezultātā kredītreitings ir kļuvis par centrālo kritēriju, kas nosaka gan procentu likmi, gan pirmās iemaksas apmēru, gan apstiprināšanas ātrumu.
Praksē tas nozīmē, ka divi līdzīga apgrozījuma būvuzņēmumi var saņemt būtiski atšķirīgus līzinga piedāvājumus tikai kredītvēstures dēļ. Vienam tiks piedāvāta zemāka procentu likme un elastīgāki nosacījumi, otram, augstāka likme, papildu nodrošinājums vai pat atteikums. Šī atšķirība vairāku gadu līguma termiņā var veidot tūkstošiem eiro izmaksu starpību.
Mans profesionālais ieteikums, kredītreitingu uztvert kā stratēģisku aktīvu, nevis formālu rādītāju. Tāpat kā plānojat materiālu iepirkumus, tehnikas amortizāciju vai autoparka atjaunošanu, plānojiet arī savu finanšu reputāciju. Lēmums par līzingu sākas nevis bankā, bet jūsu ikdienas finanšu disciplīnā.
Kā kredītreitings ietekmē līzinga nosacījumus un ko var darīt, lai to uzlabotu
Lai iegūtu izdevīgāku auto līzinga piedāvājumu, nepietiek tikai ar labu apgrozījumu vai perspektīvu projektu portfeli. Finanšu iestādes vērtē konkrētus, izmērāmos rādītājus, kas atspoguļo maksājumu disciplīnu un saistību struktūru. Zemāk aplūkoju galvenos faktorus un praktiskus risinājumus, kas reāli palīdz uzlabot sarunu pozīcijas ar finansētāju.
Procentu likme un riska novērtējums
Jo augstāks kredītreitings, jo zemāks finanšu iestādes uztvertais risks, un tas tieši atspoguļojas procentu likmē. Pat 0,5–1% likmes starpība pie ilgtermiņa līzinga līguma var radīt būtisku kopējo izmaksu atšķirību, īpaši, ja runa ir par vairākiem transportlīdzekļiem vai tehnikas vienībām. Ilgtermiņā tas ietekmē gan projekta rentabilitāti, gan uzņēmuma konkurētspēju iepirkumos.
Finansētāji primāri vērtē maksājumu disciplīnu, esošo saistību apjomu, kavēto maksājumu vēsturi un kredītu pieprasījumu biežumu. Ja īsā laikā ir iesniegti vairāki kredīta pieteikumi, tas var signalizēt par finanšu spriedzi. Tāpēc pirms līzinga pieteikuma ieteicams vismaz 6–12 mēnešus uzturēt stabilu saistību struktūru un izvairīties no nevajadzīgas kreditēšanās.
Pirmā iemaksa un papildu nodrošinājums
Pirmā iemaksa un papildu nodrošinājums. Zemāks kredītreitings bieži nozīmē augstāku pirmo iemaksu vai prasību pēc papildu nodrošinājuma, galvojuma, ķīlas vai detalizētākas finanšu informācijas. Tas tieši ietekmē uzņēmuma apgrozāmo līdzekļu pieejamību un var ierobežot spēju paralēli realizēt citus projektus. Rezultātā finansējuma struktūra kļūst dārgāka un mazāk elastīga.
Praktisks risinājums, pirms līzinga pieteikuma sagatavot sakārtotu finanšu pārskatu, nodokļu nomaksas apliecinājumus un pamatotu naudas plūsmas prognozi. Profesionāli sagatavots finanšu profils un skaidrs investīcijas pamatojums bieži kompensē viduvēju kredītreitingu. Finansētāji novērtē strukturētu pieeju un spēju argumentēti pamatot tehnikas iegādes nepieciešamību.
Sabojāta kredītvēsture, vai tas nozīmē automātisku atteikumu?
Nozarē bieži sastopama situācija, kad uzņēmuma vai īpašnieka vēsturē ir kavēti maksājumi, īpaši pēc ekonomiski sarežģītiem periodiem vai straujas izaugsmes fāzēm. Tomēr sabojāta kredītvēsture ne vienmēr nozīmē automātisku atteikumu. Būtiski ir tas, cik sen bijuši kavējumi un vai saistības ir pilnībā nokārtotas.
Izšķiroša nozīme ir arī tam, vai kopš problemātiskā perioda ir bijusi stabila maksājumu disciplīna un pārskatāma finanšu pārvaldība. Plašāk par šo tēmu esam rakstījuši rakstā par sabojāta kredītvēsture, kur analizējam reālus scenārijus būvniecības nozarē. Galvenais secinājums, caurspīdīgums un proaktīva komunikācija ar finansētāju bieži dod labākus rezultātus nekā problēmu noklusēšana.
Finanšu tehnoloģijas un datu analīze kredītspējas vērtēšanā
Mūsdienās kredītspējas izvērtēšana vairs nav tikai manuāla bilances analīze. Finanšu tehnoloģijas izmanto algoritmus un lielo datu analīzi, lai modelētu risku, analizējot maksājumu paradumus, nozares cikliskumu un pat sezonālās naudas plūsmas svārstības. Lēmumu pieņemšana kļūst ātrāka, bet vienlaikus arī precīzāka un balstīta datos.
No profesionāļa skatpunkta tas nozīmē vienu, finanšu disciplīnai jābūt sistemātiskai, nevis epizodiskai. Katrs kavēts maksājums vai neskaidrs darījums atstāj digitālu nospiedumu, ko algoritmi ņem vērā ilgākā laika periodā. Tāpēc finanšu pārvaldība šodien ir ne tikai grāmatvedības jautājums, bet arī stratēģisks konkurētspējas faktors.
Kredītreitings kā stratēģisks instruments auto līzinga izmaksu optimizācijai
Kredītreitings tieši ietekmē auto līzinga procentu likmi, pirmās iemaksas apmēru un pat piekļuvi finansējumam kopumā. Nozarēs, kur transportlīdzekļi un tehnika ir pamatinstruments, šis faktors var noteikt uzņēmuma spēju savlaicīgi realizēt projektus un konkurēt tirgū. Atšķirība starp labu un vidēju kredītreitingu ilgtermiņā nozīmē būtiskas izmaksu atšķirības.
Lai iegūtu izdevīgāku piedāvājumu, kredītreitings jāuztver kā ilgtermiņa investīcija, ar savlaicīgiem maksājumiem, pārdomātu saistību struktūru un caurspīdīgu finanšu pārvaldību. Sagatavots un disciplinēts uzņēmums vienmēr saņem labākus finansēšanas nosacījumus nekā tas, kurš par kredītvēsturi sāk domāt pēdējā brīdī. Profesionāla pieeja finansēm šodien nozīmē zemākas izmaksas rīt.
Pēdējo gadu laikā kreditēšana Latvijā ir bijusi piesardzīga, taču pašreizējā situācija rāda kvalitatīvi atšķirīgu attīstības posmu. Uzņēmumu un mājsaimniecību kreditēšana aug vienlaikus un tas ir būtisks signāls visai tautsaimniecībai. Šāda dinamika parasti neveidojas īstermiņa optimisma ietekmē, bet balstās uz reāliem finanšu un pieprasījuma priekšnoteikumiem.
Profesionāļiem būvniecības, transporta un ražošanas jomā šis process ir īpaši nozīmīgs, jo kreditēšana tieši ietekmē investīciju lēmumus. Ja finansējums kļūst pieejamāks gan uzņēmumiem, gan mājsaimniecībām, tirgū veidojas stabilāks pieprasījuma pamats. Tas nozīmē prognozējamāku projektu plānošanu un mazāku ciklisku risku.
Vienlaicīgs pieaugums abos segmentos norāda, ka ekonomiskā aktivitāte nav balstīta uz vienu nozari vai patēriņa formu. Tā aptver gan ražošanu, gan infrastruktūru, gan privāto patēriņu, kas ilgtermiņā veido noturīgāku izaugsmi.
Uzņēmumu finansēšana Latvijā
Uzņēmumu finansēšana Latvijā tradicionāli ir bijusi viens no izaicinājumiem investīciju plānošanā. Situācijā, kad kreditēšana aktivizējas, uzņēmumi iegūst lielāku elastību kapitālieguldījumu veikšanā. Tas īpaši attiecas uz ražošanas modernizāciju, energoefektivitātes projektiem un autoparka atjaunošanu.
Svarīgi uzsvērt, ka pieaugoša kreditēšana pati par sevi nav mērķis. Nozīme ir tam, kādām vajadzībām šie līdzekļi tiek izmantoti. Pašreizējās tendences rāda, ka liela daļa aizņēmumu tiek virzīta produktivitātes celšanai, nevis īstermiņa apgrozāmo līdzekļu segšanai.
Būvniecības un loģistikas nozarēs tas nozīmē stabilāku pasūtījumu plūsmu. Ja uzņēmumi investē ražošanas jaudās, paralēli pieaug pieprasījums pēc būvniecības pakalpojumiem, tehnikas un transporta risinājumiem, veidojot pozitīvu ķēdes reakciju.
Mājsaimniecību aizņēmumi
Mājsaimniecību aizņēmumi bieži tiek uztverti tikai kā patēriņa rādītājs, taču to ietekme uz tautsaimniecību ir daudz plašāka. Kredītu pieejamības uzlabošanās ļauj mājsaimniecībām investēt mājokļos, energoefektivitātē un dzīves kvalitātes uzlabošanā. Šie ieguldījumi tieši ietekmē būvniecības un ražošanas nozari.
Svarīgs aspekts ir arī pārkreditēšana. Samazinoties procentu likmēm, mājsaimniecībām atbrīvojas līdzekļi, kas iepriekš tika novirzīti kredīta apkalpošanai. Šī nauda bieži nonāk vietējā ekonomikā pakalpojumu un preču veidā. Rezultātā mājsaimniecību kreditēšana vairs nav tikai patēriņa jautājums. Tā kļūst par instrumentu, kas stabilizē iekšējo pieprasījumu un mazina ārējo tirgu svārstību ietekmi uz vietējo uzņēmējdarbību.
Kreditēšana kā ilgspējas izaugsmes iespēja
Kreditēšanas tendences 2025. gadā raksturo mērena, bet strukturāli veselīga izaugsme, kas vienlaikus aptver gan uzņēmumu, gan mājsaimniecību segmentu. Procentu likmju kritums, kas sekoja iepriekšējo gadu stingrākai monetārajai politikai ir uzlabojis finansējuma pieejamību, vienlaikus saglabājot kredītdevēju piesardzīgu attieksmi pret riskiem. Tas nozīmē, ka kreditēšanas pieaugums nav balstīts uz pārmērīgu optimisma vilni, bet uz reālu maksātspējas un naudas plūsmas izvērtējumu.
Uzņēmumiem šī situācija ļauj pieņemt lēmumus par investīcijām ar ilgāku atdeves periodu, piemēram, ražošanas jaudu paplašināšanu, automatizāciju vai transporta parka atjaunošanu. Mājsaimniecībām kreditēšanas nosacījumu uzlabošanās dod iespēju ne tikai iegādāties mājokli vai veikt remontdarbus, bet arī pārstrukturēt esošās saistības, samazinot ikmēneša finanšu slogu. Šāda paralēla kreditēšanas aktivizēšanās abos segmentos veido līdzsvarotu kapitāla apriti visā tautsaimniecībā.
Svarīgi, ka 2025. gadā kreditēšanas struktūra kļūst daudzslāņaināka. Līdztekus banku finansējumam tirgū aktīvi darbojas arī īstermiņa aizdevumu risinājumi, kurus izmanto gan mājsaimniecības, gan mazāki uzņēmumi īslaicīgu naudas plūsmas svārstību pārvarēšanai. Šie instrumenti papildina kopējo kreditēšanas ekosistēmu un ilustrē, kā dažādos finanšu segmentos mainās pieejamība, tostarp situācijās, kur aktuāli ir arī ātrie kredīti parādniekiem. Kopumā tas apliecina, ka kreditēšanas pieaugums 2025. gadā nav fragmentēts, bet veido vienotu un savstarpēji saistītu ekonomiskās aktivitātes modeli.
Kreditēšanas izaugsme nozīmē
Uzņēmumu un mājsaimniecību kreditēšana, kas aug vienlaikus, signalizē par līdzsvarotu atkopšanos, kas nav balstīta uz vienu sektoru vai īslaicīgu pieprasījuma vilni, bet gan uz plašāku ekonomisko aktivitāti. Tas samazina risku, ka izaugsme apstāsies pie pirmā ārējā satricinājuma.
Būvniecības, transporta un ražošanas nozarēm tas nozīmē prognozējamāku vidi. Investīciju lēmumi var tikt balstīti ne tikai uz eksporta tirgiem, bet arī uz stabilāku vietējo pieprasījumu. Šāda kombinācija parasti veido noturīgākus biznesa modeļus.
Ilgtermiņā šis process stiprina visu tautsaimniecību. Ja kreditēšana attīstās sabalansēti, tā kļūst par instrumentu, kas nevis pastiprina cikliskumu, bet gan palīdz to izlīdzināt. Tieši šāds kreditēšanas modelis ir būtisks priekšnoteikums ilgtspējīgai izaugsmei Latvijā un Baltijas reģionā.
Sveiki, esmu celtnieks un esmu par to ļoti lepns, daru savu darbu no sirds, un priecājos par rezultātu. Brīvajā laikā rakstu blogu, spēlēju futbolu, un pavadu laiku ar ģimeni.
Būvniecības, ražošanas un transporta nozares profesionāļi zina, ka veiksmīgs projekts sākas ar precīzu plānošanu, tostarp finansējuma nodrošināšanu Latvijā. Laudabaltic.lv blogs sniedz praktiskus ieskatus jaunākajos materiālu risinājumos, nozares tendencēs un transporta loģistikas optimizācijā, palīdzot sekot līdzi izmaiņām, kas ietekmē ikdienu. Šajā rakstā izpētīsim būvprojekta finansēšanas piesaistes procesu Latvijā, balstoties uz aktuālajiem noteikumiem un iespējām, lai nodrošinātu tehnisku precizitāti un rentabilitāti.
Ja jūsu būvprojekts prasa ātru finansējumu, īpaši, ja esat saskārušies ar iepriekšējiem parādiem, apsveriet ātrie kredīti parādniekiem, ko var salīdzināt, izmantojot specializētus rīkus. Mēs balstāmies uz nozares pieredzi, lai sniegtu reālus padomus, kas palīdzēs izvairīties no aizkavējumiem un pārtēriņiem.
Būvprojekta finansēšanas process
Būvprojekta finansēšana Latvijā ietver vairākus posmus, sākot no budžeta plānošanas līdz aizdevuma atmaksai, un tā ir cieši saistīta ar valsts regulējumiem un ES fondiem. Pamata princips ir nodrošināt, ka projekts ir ne tikai tehniski iespējams, bet arī finansiāli ilgtspējīgs, ņemot vērā ienākumus, kredītvēsturi un tirgus nosacījumus. Tāpat,svarīga loma ir energoefektivitātei un reģionālajai attīstībai, kas ietekmē aizdevuma nosacījumus.
Pastāvīgais finansējums un budžeta aprēķins
Pirmais solis būvprojekta finansēšanā Latvijā ir kvalificēties pastāvīgajam finansējumam, kas aptver projekta ilgtermiņa atmaksu, parasti 15–30 gadu laikā. Aizdevēji, tostarp bankas kā Swedbank vai SEB, izmanto formulas, lai noteiktu maksājamo summu, balstoties uz ienākumiem, parāda un ienākumu attiecībām, un paša kapitālu.
Piemēram, ja jums ir zeme kā nodrošinājums, tas var samazināt nepieciešamo sākumkapitālu līdz 10–20% no projekta vērtības. Tiešsaistes kalkulatori, kas pieejami kredītaizdevēju vietnēs, ļauj novērtēt budžetu, ņemot vērā procentu likmes no 2,8% līdz 5% gadā atkarībā no kredītvēstures. Piedevām, jāņem vērā arī inflācijas ietekme uz materiālu cenām, kas var palielināt kopējās izmaksas par 5–10%.
Celtniecības aizdevumi kā īstermiņa risinājums
Celtniecības aizdevumi Latvijā ir īstermiņa (līdz vienam gadam) finansējums, kas ļauj aizņemties tikai nepieciešamo summu posmos, maksājot procentus tikai par izmantoto daļu. Tie ir pieejami no bankām un alternatīvām institūcijām ar likmēm no 3% un summām līdz vienam miljonam eiro. Aizdevums sedz zemes iegādi, pamatu likšanu un apdari, bet prasa būvplānu apstiprināšanu un inspektoru pārbaudes.
Pēc būvniecības pabeigšanas aizdevums tiek refinansēts uz pastāvīgo hipotekāro kredītu, bieži vien ar vienu aizvēršanu, lai izvairītos no dubultām izmaksām. 2025. gadā prioritāte ir energoefektīviem projektiem, kas var saņemt līdz 30% kapitāla atlaižu.
Būvprojekta finansēšanas piesaistes process Latvijā
Finansēšanas piesaiste būvprojektiem Latvijā prasa strukturētu pieeju, ieskaitot dokumentu sagatavošanu un atbilstību BIS prasībām. Process ietver aizdevēju izvēli, pieteikumu iesniegšanu un risku novērtēšanu, lai nodrošinātu projektu bez aizkavējumiem.
Nepieciešamie soļi un dokumenti kvalifikācijai
Lai piesaistītu finansējumu, sākat ar aizdevēja konsultāciju, iesniedzot ienākumu apliecinošus dokumentus, kredītvēsturi un būvplānu ar izmaksu tāmi. Latvijā bankas prasa labu kredītpunktu skaitu (virs 600) un parāda/ienākumu attiecības zem 40%. Fiziskām personām no 2025. gada 1. novembra BIS jānorāda finansējuma izcelsme, tostarp aizdevuma avots, lai novērstu naudas atmazgāšanu.
Ja projekts ir “pasūtījuma” tipa, aizdevējs apstiprina būvnieku un grafiku, prasa arhitektūras rasējumus un atbilstību vietējiem būvnoteikumiem. Pašbūvētājiem var būt nepieciešams algot profesionālu būvuzņēmēju, jo bankas baidās no aizkavējumiem. Galvenie soļi procesā ietver:
Ienākumu un kredītvēstures novērtēšana, izmantojot bankas kalkulatorus, lai noteiktu maksājamo summu.
Būvplāna sagatavošana ar detaļām par izmaksām, materiāliem un termiņiem, iesniedzot arhitektūras rasējumus.
Dokumentu iesniegšana, tostarp ienākumu izraksti, nodrošinājuma apliecinājumi un BIS pieteikums finansējuma avota norādei.
Apstiprinājuma saņemšana ar inspektoru pārbaudēm katram būvniecības posmam.
Valsts un ES atbalsta programmas
Latvijā 2025. gadā pieejams plašs valsts atbalsts būvprojektiem caur ES fondiem un ALTUM programmām. Piemēram, zemas īres mājokļu būvniecībai piešķirti papildu 15 miljoni eiro, atbalstot 139 dzīvokļus ar zemu procentu likmi un kapitāla atlaidēm līdz 30%. Uzņēmumiem pieejami 250 miljoni eiro konkurētspējas veicināšanai, tostarp energoefektivitātes paaugstināšanai daudzdzīvokļu ēkās (173 miljoni eiro).
Energoefektīviem projektiem tiek piedāvāti aizdevumumi ar atlaidēm, bet reģionālajos projektos prioritāti zemas īres mājokļiem. Pieteikumi iesniedzami caur ALTUM, LIAA vai Ekonomikas ministriju, ar uzsvaru uz ilgtspējīgiem materiāliem un transporta loģistikas optimizāciju.
Alternatīvas finansējumam: ātrie kredīti
Ja tradicionālie aizdevumi nav pieejami ātri, īpaši parādniekiem, ātrie kredīti parādniekiem var segt īstermiņa vajadzības, piemēram, neparedzētus materiālu izdevumus. Tie ir pieejami tiešsaistē ar minimālām formalitātēm. Salīdzināšanas rīki palīdz izvēlēties labāko variantu .Taču jāpatur prātā, ka ātro kredītu trūkums ir lielās procentu likmes gadījumā, ja tiek pārkāpti atmaksas termiņi. Atmaksas kopsumma ātri vien var pieaugt par vairākiem desmitiem procentu.
Citi varianti ietver privātos investorus vai ES grantus, bet tie prasa stingru atskaitītspēju. Ja izskatāt šo variantu, vienmēr iekļaujiet 10–15% buferi savā budžetā neparedzētiem izdevumiem.
Plānošana un veiksmīga projektu realizācija
Veiksmīgs būvprojekts Latvijā balstās uz elastīgu plānu, kas ņem vērā 2025. gada prioritātes kā energoefektivitāti un administratīvā sloga mazināšanu. Izmantojiet rīcības plānus no Ekonomikas ministrijas, lai optimizētu resursus un piesaistītu investīcijas, nodrošinot projektu ilgtspējību. Zemāk redzamā tabula apkopojot galvenos soļus finansēšanas piesaistīšanas procesā.
Secīgie soļi
Apraksts
Nepieciešamie dokumenti
Piezīmes
Budžeta plānošana un pastāvīgā finansējuma kvalifikācija
Novērtēt ienākumus, kredītvēsturi un aprēķināt pieejamo summu, izmantojot aizdevēju kalkulatorus.
Ienākumu izraksti, kredītvēstures pārskats.
Vēlamais uzkrājumu apjoms 10–20% apmērā .
Dokumentu un būvplānu sagatavošana
Sagatavot plānu ar izmaksām, materiāliem un termiņiem, nodrošinot atbilstību vietējiem noteikumiem.
Arhitektūras rasējumi, izmaksu tāme, nodrošinājuma apliecinājumi.
BIS prasības par finansējuma avotu (no 2025. gada 1. novembra.)
Pieteikšanās celtniecības aizdevumam
Izvēlēties aizdevēju, iesniegt pieteikumu un saņemt apstiprinājumu.
Pilns pieteikums ar plānu un ienākumu apliecinošiem dokumentiem.
Īstermiņa aizdevums līdz vienam gadam, summas līdz vienam miljonam eiro .
Valsts un ES atbalsta piekļuve
Pārbaudīt ALTUM programmas energoefektīviem projektiem.
Pieteikums LIAA vai Ekonomikas ministrijai.
Līdz 30% atlaide 15 miljoni eiro zemas īres mājokļiem .
Izmaksu veikšana būvniecības laikā
Veikt inspektoru pārbaudes un maksājumus būvniekiem pa posmiem.
Progresu ziņojumi un inspektoru akti.
Maksāt tikai par izmantoto summu, lai samazinātu izmaksas.
Ar gudru finansējumu būvniecības, ražošanas un transporta nozares profesionāļi sasniedz izcilus rezultātus. Plānojiet precīzi, izmantojiet valsts atbalstu un sekojiet BIS prasībām, lai izvairītos no nevajadzīgiem laika kavēkļiem pārbaužu laikā.
Lai pārliecinošs ceļs līdz iecerētajam finansējumam!
Sveiki, esmu celtnieks un esmu par to ļoti lepns, daru savu darbu no sirds, un priecājos par rezultātu. Brīvajā laikā rakstu blogu, spēlēju futbolu, un pavadu laiku ar ģimeni.
Būvniecības un ražošanas nozarē bieži vien ir jāpieņem ātri un precīzi lēmumi – arī finanšu jautājumos. Kad rodas neparedzēti izdevumi vai nepieciešams steidzams risinājums tehnikas, transporta vai aprīkojuma iegādei, ātrie kredīti var šķist vilinoša opcija.
Lai izvairītos no lieka laika patēriņa un kļūdām, vērts izmantot tādu pārskatāmu un ērtu rīku kā Comparo.lv, kas palīdz vienuviet salīdzināt aizdevumu piedāvājumus un pieņemt tehniski pamatotu lēmumu.
Comparo.lv ir aizdevumu salīdzināšanas portāls, kur pāris minūšu laikā iespējams uzzināt, kuri ātrie kredīti ir paši izdevīgākie tieši tev. Ātro kredītu salīdzināšana šajā portālā ir ērta un ātra, jo visi aizdevēju piedāvājumi ir apkopoti vienkopus.
Kas ir “Comparo.lv”?
Ja esi izvēlējies aizņemties kādu no aizdevuma veidiem, tad noteikti vēlies atrast sev izdevīgāko variantu. Viens no veidiem, protams, ir doties uz katra aizdevēja mājaslapu un meklēt nepieciešamo informāciju par viņa sniegtajiem piedāvājumiem. Tu taču piekritīsi, ka tas ir gana laikietilpīgi, vai ne?
Tādā gadījumā iesakām izvēlēties salīdzināšanas portālu Comparo.lv, kurā ērtā un ātrā veidā iespējams salīdzināt aizdevējus, lai varētu atrast tieši sev piemērotāko variantu. Visi ātrie kredīti internetā ir apkopoti vienkopus. To varēsi izdarīt pāris minūšu laikā. Comparo.lv mājaslapā pieejama informācija par to, kas ir:
Ātrie kredīti
Auto kredīts
Kredīts uzņēmumiem
Patēriņa kredīti
Kredīts mājoklim
Kredīts parādniekiem
Tā ir lieliska iespēja vienkopus atrast visu nepieciešamo informāciju par visiem kredītu piedāvājumiem, tādā veidā būtiski ietaupot savu laiku.
Kā salīdzināt ātros kredītu “Comparo.lv”?
Ienāc Comparo.lv mājaslapā un izvēlies sev vēlamo kredītu veidu. Piemēram, ja vēlies aizņemties ātro kredītu, tad dodies uz sadaļu par ātrajiem kredītiem. Sadaļas sākumā iegūsi arī noderīgu informāciju, kas tev būtu jāzina par ātrajiem kredītiem. Sadaļas apakšā tu atradīsi tabulu, kurā apkopota visa nepieciešamā informācija par aizdevējiem.
Varēsi iegūt informāciju par to, kādas naudas summa piedāvā konkrētais aizdevējs, kāds ir aizņemšanās termiņš un procenti, no cik gadiem ir pieejams konkrētais aizdevums, kā arī citus svarīgus punktus, lai varētu atrast tieši sev piemērotāko variantus.
Kredīti salīdzināti, ko tālāk?
Kad esi veicis kredītu salīdzināšanu un izvēlējies tieši sev piemērotāko variantu, vari doties uz aizdevēja mājaslapu un aizpildīt aizdevuma pieteikumu formu. Pāris minūšu laikā iegūsi atbildi no aizdevēja par to, vai aizdevums tiks piešķirts vai arī atteikts. Protams, aizdevums var tikt arī atteikts, piemēram, gadījumā, ja tavi ikmēneša ienākumi nav gana lieli, vai arī tava kredītvēsture ir sabojāta.
Comparo.lv portāla tabulā redzēsi arī aizdevējus, kuru piedāvājumā ir kredīts parādniekiem. Tomēr tādā gadījumā arī aizņemšanās nosacījumi būs bargāki nekā tad, kad kredītvēsture ir pozitīva.
Kas nepieciešams, lai iegūtu ātro kredītu?
Ja vēlies noformēt ātro aizdevumu, tad ir svarīgi, lai tu atbilstu sekojošām lietām:
Ikmēneša ienākumi ir regulāri
Kredītvēsture ir pozitīva
Esi sasniedzis 21 gada vecumu
Šīs ir lietas, kurām pievērš uzmanību ikviens aizdevējs, tāpēc ir svarīgi noskaidrot, vai tu atbilsti visiem šiem punktiem pirms aizņemies ātro kredītu. Ikmēneša ienākumi mūsdienās var tikt iegūti ne tikai no algota darba, bet arī, piemēram, no dažādiem alternatīviem finanšu avotiem kā investīcijām, mājokļa izīrēšanas. Arī kredītvēsture ir svarīga, ja vēlies saņemt aizdevumu ar draudzīgiem nosacījumiem.
Ja senāk tev bijuši kādi nokavēti maksājumi, tad, visticamāk, lielākā daļa aizdevēju aizdevumu tev atteiks. Kā jau minējām, ir pieejami arī ātrie kredīti ar sliktu kredītvēsturi, tomēr noteikumi tādā gadījumā būs bargāki. Un, protams, svarīgs aspekts ir arī vecums. Ir aizdevēji, kuri piedāvā noformēt aizdevumu no 18 gadu vecuma, tomēr pārsvarā ātrie kredīti tiek izsniegti no 21 gada vecuma.
Ātro kredītu salīdzināšana “Comparo.lv” ir bez maksas?
Salīdzināt ātros kredītus Comparo.lv vari pilnīgi bezmaksas. Izmantot ātro kredītu salīdzināšanas portālu vari jebkurā sev ērtā laikā un vietā, jo viss, kas tev nepieciešams, laiveiktu ātro kredītu salīdzināšanu – ierīce ar kuru ienākt mājaslapā un internets. Comparo.lv ir apkopoti visi populārākie Latvijā pieejamie ātrie kredīti!
Finansiāla gatavība nozīmē gudru salīdzināšanu
Finansiālajai izvēlei būvniecības, transporta vai ražošanas nozarē ir jābūt tikpat pārdomātai kā materiālu vai instrumentu izvēlei. Comparo.lv piedāvā praktisku un ātru veidu, kā salīdzināt kredītu iespējas bez maksas un jebkurā laikā.
Tā vietā, lai riskētu ar nepārskatāmu informāciju vai dārgām kļūdām, izmanto pieejamos rīkus, kas ļauj plānot un attīstīt uzņēmējdarbību ar finansiālu drošību. Izvēlies apdomīgi un attīsti savus projektus ar pārliecību!
Sveiki, esmu celtnieks un esmu par to ļoti lepns, daru savu darbu no sirds, un priecājos par rezultātu. Brīvajā laikā rakstu blogu, spēlēju futbolu, un pavadu laiku ar ģimeni.
Mājokļa atjaunošana ir process, kur precizitāte, materiālu izvēle un darba kvalitāte nosaka rezultātu – gluži kā būvlaukumā vai ražošanas līnijā. Tomēr arī finansējuma izvēle nav mazsvarīga.
Šis raksts palīdzēs izvērtēt aizdevuma iespējas tiem, kas būvniecības, transporta vai ražošanas nozarē vēlas gudri ieguldīt savā īpašumā, nezaudējot kontroli pār izmaksām. Uzticams finansējums ir tikpat svarīgs kā labi nostiprināti pamati.
Mājokļa renovācijas piemērs
Vai plānojat ienest jaunu vēsmu savā mājoklī, veicot tā renovāciju, bet nezināt, kā to nodrošināt? Pieņemot, ka jūsu izmaksas var sastādīt aptuveni 3500 eiro ļoti svarīgi ir rast aizdevumu, kas jums kopumā izmaksās pēc iespējas lētāk.
Mēs laudabaltic.lv labi pārzinām būvniecību, ražošanu un transportu un to, cik dārgi tas var izmaksāt. Tāpēc esam gatavi palīdzēt jums orientēties finanšu jomā, lai kredīta izvēle jums šķistu vienkārša un saprotama.
Pēc kādiem kritērijiem novērtē
Kad vēlaties saņemt kredītu, aizdevēji ņem vērā dažādus faktorus, lai noteiktu, vai esat piemērots. To sauc par jūsu kredītvērtējumu. Faktiski tā ir skaitliska vērtība, kas tiek aprēķināta, pamatojoties uz jūsu kredītu maksāšanas vēsturi.
Galvenie kredītvērtējuma faktori ir:
Kredītvēsture. Sistemātiska informācija par līdzšinējo aizdevumu atmaksu. Pozitīva vēsture (laicīgi veikti maksājumi, bez kavējumiem) būtiski uzlabo iespējas saņemt labākus nosacījumus.
Kredītreitings. Skaitliska izteiksme, ko aprēķina pēc finanšu uzvedības. Jo augstāks reitings, jo mazāks risks aizdevējam.
Ienākumu un saistību attiecība. Optimāli, ja ikmēneša kredītmaksājumi nepārsniedz 40% no ienākumiem. Aizdevēji rūpīgi izvērtē, vai jūsu esošie izdevumi ļauj uzņemties jaunas saistības.
Stabils ienākumu avots. Pierādāmi un regulāri ienākumi (alga, saimnieciskā darbība vai citi oficiāli avoti) nodrošina lielāku aizdevēja uzticību un uzlabo iespējas saņemt izdevīgu piedāvājumu.
Klienta profils un mērķis. Ja aizdevuma mērķis ir skaidri definēts (piemēram, mājokļa renovācija) un klients pārstāv nozares profesionāļu loku, tas var nostrādāt pozitīvi aizdevēja lēmumā.
Piemēram, lai piešķirtu aizdevumu celtniekam Jānim, aizdevējs vispirms nosaka viņa kredītreitingu. Augstāks kredītvērtējums norāda, ka Jānis vienmēr ir savlaicīgi maksājis savas parādsaistības. Pēc tam tiks aplūkota viņa maksājumu un ienākumu attiecība, kas ideālā gadījumā nedrīkst pārsniegt 40 %. Visbeidzot, ja Jānim ir pastāvīgs darbs, tas norāda uz to, ka viņam ir stabili ienākumi, lai atmaksātu aizdevumu.
Nebanku aizdevēju piedāvājumi
Sākot ar Ondo.lv, kas ietilpst 4finance grupā, tas piedāvā kredītu ar salīdzinoši augstu procentu likmi – 53,76 %. Tā varētu būt problēma Jānim, ja viņš vēlas ietaupīt naudu atmaksājot aizdevumu. Toties Ondo.lv klientiem piedāvā aizdevumu ar atvieglotiem kritērijiem. Tomēr aizdevējs ir pazīstams arī ar savu ieguldījumu kultūrā, kas var patikt aizņēmējiem, kuri novērtē sabiedrisko līdzdalību.
No otras puses, Bino.lv, darbojoties ar SIA Extra Credit starpniecību, piedāvā kredītlīniju ar līdzīgu likmi 50,23% apmērā. Kredītlīnijas elastīgums var būt pievilcīgs Jānim, ja viņa renovācijas izmaksas mainīsies. Lai uzzinātu vairāk par klientu apkalpošanu, viņš izlasa atsauksmes par Bino.
Aizdevumi no bankām mājokļa modernizēšanai
Baltijā labi pazīstamā banka Citadele piedāvā aizdevumus ar gada procentu likmēm, sākot no 10 %. Citadeles patēriņa kredīts ir laba izvēle Jānim, ja viņš vēlas saņemt lielu aizdevuma summu ar dažādām prēmijām un atlaidēm.
Savukārt SEB banka piedāvā aizdevumu pakalpojumus ar procentu likmēm no 8 līdz 30 procentiem. SEB patēriņa kredīta priekšrocība ir fiksēta procentu likme uz visu kredīta termiņu, kas Jānim nodrošina prognozējamus ikmēneša maksājumus. Turklāt aizdevuma pieteikšanās process klientiem ir ļoti ērts.
Izvēloties labāko patēriņa kredīta piedāvājumu
Pirms izvēlēties piemērotu aizdevumu, Jānim jāizvērtē visi plusi un mīnusi. Vai tas būs no nebanku aizdevējiem, piemēram, Ondo un Bino, kas ir mazāk prasīgi pret kredītvēsturi, bet ar augstām gada procentu likmēm. Vai arī uzticamas tradicionālās bankas, piemēram, Citadele un SEB, ar zemākām likmēm. Viņam arī jāapsver aizdevuma nosacījumi un iespēja atmaksāt aizdevumu pirms termiņa bez soda, kas ievērojami samazinās procentu maksājumus.
Galu galā labākajam aizdevumam Jānim vai jebkuram citam, kas vēlas modernizēt savu mājokli, būtu jānodrošina līdzsvars. Šajā ziņā jums palīdzēs rūpīga kredīta izpēte, visu noteikumu izpratne un labākā varianta izvēle. Saprātīgs finansējums nodrošinās, ka mājas vērtība palielināsies bez lielām problēmām.
Rezumējot: Precīzs plāns ir stiprs pamats
Mājokļa renovācija nav tikai estētisks uzlabojums, bet arī vērtības palielināšana un komforta paaugstināšana. Lai šis process nestu ilgtspējīgu ieguvumu, nepieciešams izvēlēties uzticamu un izmaksu ziņā pārdomātu finansējumu. Ar precīzu izpēti, skaidri definētiem kritērijiem un nozares pieredzi iespējams atrast risinājumu, kas darbojas jūsu labā, nevis pret jums.
Lai jūsu mājokļa uzlabojumi sakņojas ne tikai kvalitatīvos materiālos, bet arī gudros lēmumos.
Vissvarīgākais ir tas, ka mājokļa atjaunošanai ir jābūt aizraujošai, nevis finansiālam slogam. Tāpēc meklējot kredītu celtniecībai izvērtējiet savas iespējas, ievērojiet kritērijus un izvēlieties gudri!
Sveiki, esmu celtnieks un esmu par to ļoti lepns, daru savu darbu no sirds, un priecājos par rezultātu. Brīvajā laikā rakstu blogu, spēlēju futbolu, un pavadu laiku ar ģimeni.
Aivars.
1-27-2024|Comments Off on Kur labāk ņemt kredītu mājokļa atjaunošanai?